
 Potassium Silicate Market | 2026-2036
Potassium Silicate Market Size, Share, and Industry Trends Forecast 2026-2036
Potassium Silicate Market Analytics
Asset-light leasing models for silicate production equipment is narrowing the capital barrier for regional chemical specialists. PQ Corporation leverages its North American manufacturing footprint to sustain bulk supply contracts with construction chemical formulators. Kemira competes through backward integration into raw alkali sourcing, which anchors its margin structure against feedstock volatility. BASF differentiates via R&D intensity in high-purity grades for electronics and specialty coatings applications.
Potassium silicate is an inorganic salt composed of potassium oxide and silicon dioxide, typically manufactured through thermal fusion of silica sand with potassium carbonate at temperatures exceeding 1,100°C, yielding soluble glasses that hydrolyze to form alkaline colloidal solutions. Its primary commercial purpose centers on binding, coating, and surface treatment applications where chemical resistance and thermal stability prove critical. Liquid formulations dominate volume flows due to ease of handling in agricultural foliar feeds and industrial coatings, while powder grades command premium positioning in specialty cementitious systems where controlled reactivity determines performance. The construction application segment shows the fastest structural expansion as green building certifications elevate specification of non-toxic, vapor-permeable mineral finishes.
EPA oversight of industrial chemical emissions shapes manufacturing site permitting and wastewater handling protocols for domestic producers, while REACH registration requirements in Europe constrain market access for unregistered import grades. China's MEE enforces progressively tighter effluent standards on silicate furnace operations, particularly in Shandong and Jiangsu provinces where production clusters concentrate. India's BIS certification mandates for fertilizer-grade silicates create compliance differentiation between certified and uncertified suppliers. Stakeholders must monitor how carbon border adjustment mechanisms and evolving green procurement criteria reshape competitive access across major demand centers.
Market Dynamics
Construction chemical formulators in China and India are consolidating potassium silicate procurement around certified suppliers capable of meeting tightening green building codes and furnace emission standards simultaneously.
Growth Catalysts
- REACH compliance mandates:European ECHA registration requirements for silicate imports are filtering out uncertified competitors and concentrating demand among registered producers with established purity documentation.
- Concrete densifier specification:Asia-Pacific construction buyers are embedding potassium silicate into high-performance flooring systems where vapor permeability and chemical resistance prove critical.
- Furnace emission controls:China's MEE effluent standards in Shandong and Jiangsu provinces are accelerating capital upgrades that favor larger, compliant producers over informal manufacturers.
Market Restraints
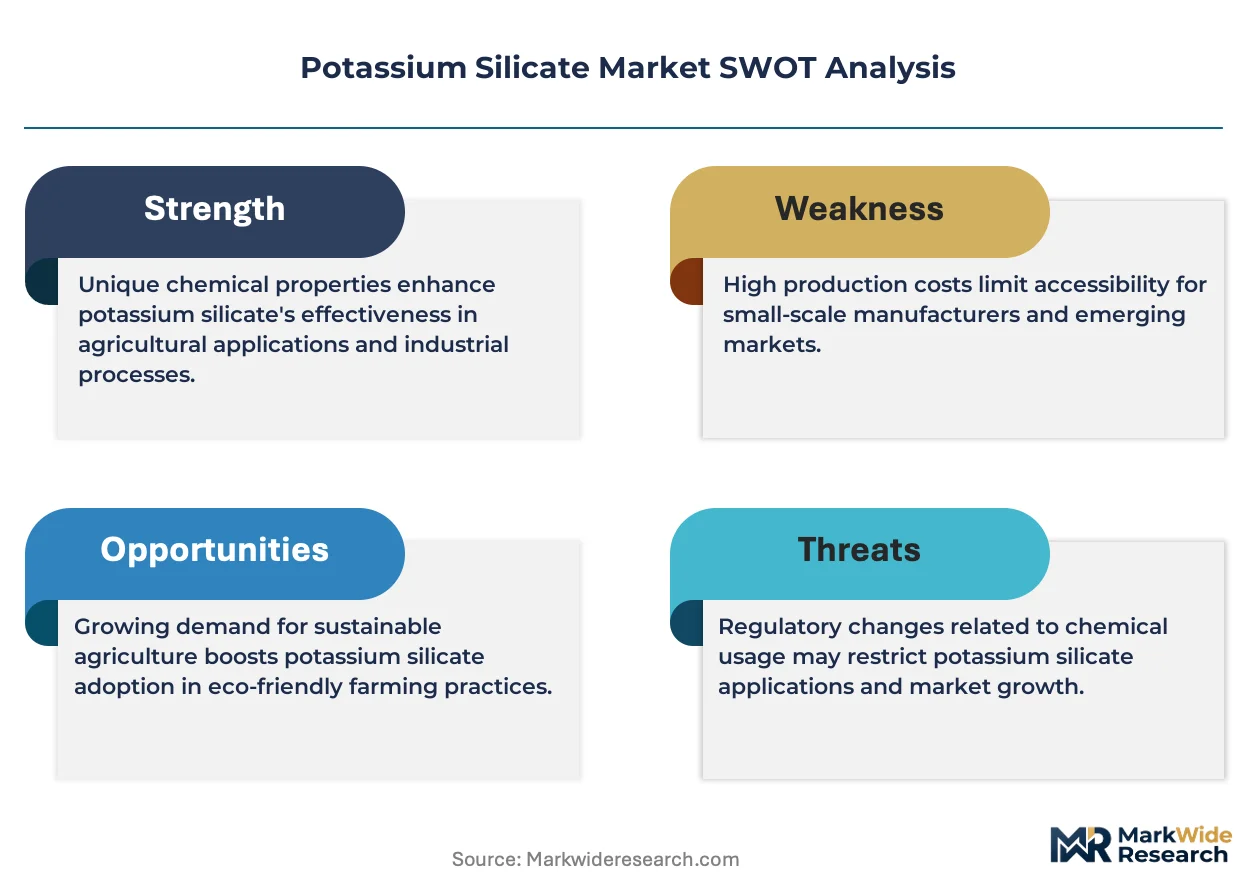
- Potassium carbonate feedstock volatility:Alkali raw material price swings compress margins for non-integrated producers lacking captive carbonate supply or long-term offtake contracts.
- Shandong-Jiangsu production concentration:Geographic clustering of thermal fusion capacity creates single-region exposure to environmental enforcement actions and energy rationing.
- Sodium silicate substitution pressure:Lower-cost sodium analogues displace potassium grades in cost-sensitive agricultural and detergent applications where performance differentials are marginal.
Strategic Opportunities
- India's western industrial corridors:Gujarat and Maharashtra manufacturing clusters show underpenetrated demand for high-purity electronics-grade silicates serving semiconductor packaging applications.
- Carbon border adjustment mechanisms:EU CBAM implementation creates competitive opening for low-carbon intensity producers with verified lifecycle emissions data against carbon-intensive import competition.
- Asset-light equipment leasing:Regional chemical specialists are accessing silicate furnace technology through operating leases rather than capital-intensive buildouts, compressing market entry timelines.
Industry Challenges
- Thermal process engineering talent scarcity:Skilled furnace operators and pyrometallurgical specialists are concentrated among legacy producers, constraining operational scaling for new entrants.
- BIS certification timelines:India's fertilizer-grade silicate approval process extends twelve to eighteen months, delaying commercialization for uncertified suppliers targeting agricultural channels.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Potassium Silicate Market |
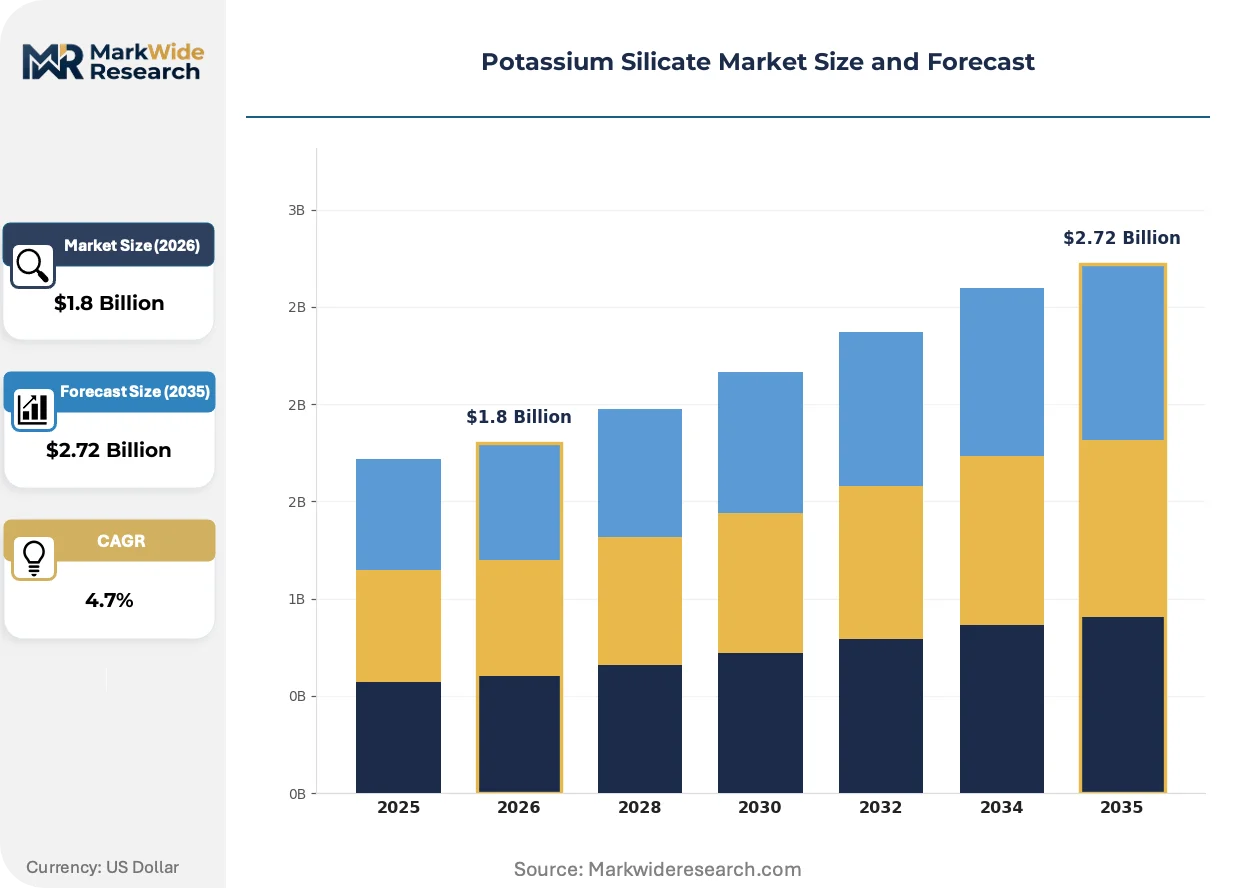
| Market Size in 2026 | $1.8 Billion |
| Market Size in 2035 | $2.72 Billion |
| CAGR (2026 – 2036) | 4.7% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Liquid, Granular, Powder, Gel Application: Agriculture, Industrial, Construction, Automotive End Use Industry: Chemicals, Fertilizers, Coatings, Glass Packaging Type: Drums, Bags, Totes, Bulk |
| Companies Covered | Lanxess, Nippon Chemical, BASF, Arkema, Kemira, Evonik, Solvay, Clariant, PQ Corporation, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Potassium Silicate Market Evolving Landscape
Digital quality assurance and low-carbon production verification are reshaping how potassium silicate suppliers differentiate and how buyers evaluate supplier fitness for specification-critical applications.
Sol-gel derived nano-silicate dispersions are migrating from laboratory-scale synthesis to commercial coating formulations. Automotive OEMs and aerospace surface treatment specialists are piloting these materials for corrosion-resistant primers. The technology is migrating from specialty electronics applications toward mainstream industrial coatings, compressing the performance gap between mineral and synthetic polymer binders.
China's GB standards for industrial chemical emissions are tightening effluent limits on silicate furnace operations. The MEE enforcement protocol now requires continuous emissions monitoring and third-party verification for facilities above threshold capacity. Shandong and Jiangsu producers are responding with wet scrubber upgrades and closed-loop water recycling systems that add fifteen to twenty percent to baseline operating costs.
Specification-driven procurement is consolidating vendor pools around certified suppliers with documented purity and emissions compliance. Construction chemical formulators are reducing qualified supplier lists from twelve to fifteen sources to three to five strategic partners. This concentration is most visible in China's eastern manufacturing provinces where green building certification requirements now mandate chain-of-custody documentation for mineral additives.
Potassium Silicate Market Segmentation
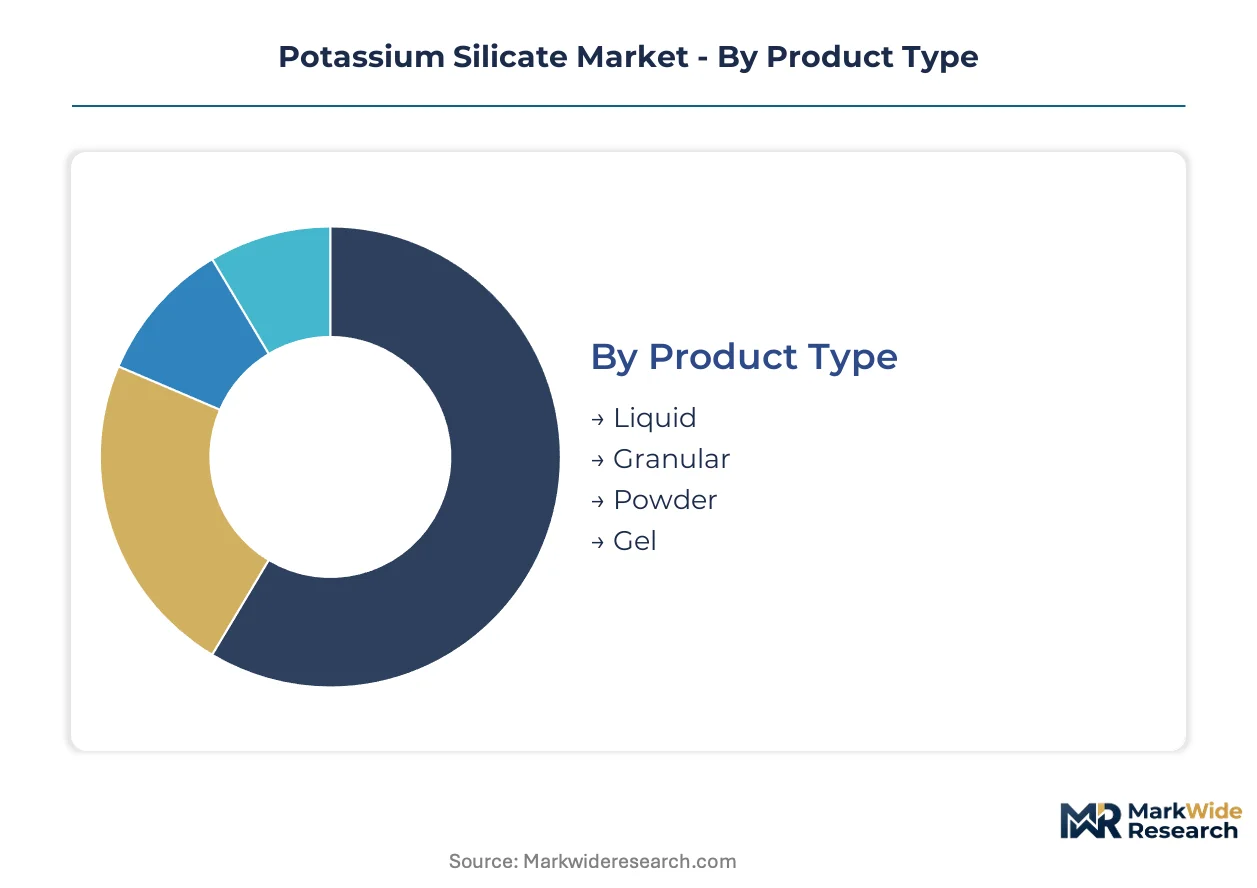
Potassium silicate buyers select grades based on reactivity control, handling logistics, and end-use purity thresholds. Segmentation reveals where formulation chemistry and supply chain configuration create divergent margin structures.
Product Type:
Cost tier differentiation separates commodity handling convenience from specialty reactivity precision.
- Liquid:Alkaline colloidal solutions with 20-30% solids content dominate volume flows due to pumpable handling and immediate dilution in agricultural foliar feeds. China's eastern manufacturing provinces concentrate procurement for concrete densifier applications where MEE compliance documentation is mandatory.
- Powder:Spray-dried soluble glasses with controlled particle size distribution command premium positioning in specialty cementitious systems. India's western industrial corridors show climbing specification for electronics-grade powder grades where BIS certification creates supplier differentiation.
- Granular:Coarse fused particles with delayed dissolution kinetics serve controlled-release fertilizer formulations.
- Gel:Thixotropic semi-solid preparations with high solids loading target precision coating applications.
Liquid commands the established base. The steepest expansion runs through Powder.
Application:
End-use performance requirements determine purity grades and certification thresholds across buyer categories.
- Construction:Vapor-permeable mineral finishes and concrete densifiers specify potassium silicate for chemical resistance and thermal stability. China's green building codes in Jiangsu and Shandong provinces mandate chain-of-custody documentation, consolidating procurement around certified suppliers.
- Agriculture:Foliar feeds and soil amendments utilize liquid formulations for nutrient delivery efficiency. India's BIS certification timeline of twelve to eighteen months delays commercialization for uncertified suppliers targeting fertilizer channels.
- Industrial:Surface treatment and binding applications span corrosion-resistant primers to refractory binders.
- Automotive:OEM corrosion protection systems pilot sol-gel derived nano-silicate dispersions for primer formulations.
Construction anchors current revenue concentration. Agriculture is gaining share fastest in volume terms.
End Use Industry:
Customer type maturity shapes specification stringency and contract duration patterns.
- Coatings:Protective and decorative finishes demand high-purity grades with documented emissions compliance. REACH registration requirements filter European procurement toward ECHA-registered producers with established purity documentation.
- Fertilizers:Agricultural nutrient formulations prioritize cost-efficient liquid grades with certified heavy metal limits. India's BIS mandates create compliance differentiation between certified and uncertified suppliers.
- Chemicals:Intermediate synthesis applications utilize silicate reactivity for catalyst supports and specialty chemical production.
- Glass:Specialty glass manufacturing incorporates potassium silicate as flux and network modifier in optical and technical glass segments.
Coatings represents the most margin-accretive segment. Fertilizers is expanding most quickly in emerging economies.
Packaging Type:
Volume scale and handling infrastructure determine packaging economics across customer segments.
- Bulk:Tanker and railcar deliveries serve high-volume construction chemical formulators with dedicated storage infrastructure. Shandong-Jiangsu production clusters favor bulk distribution to minimize handling costs for regional buyers.
- Totes:Intermediate bulk containers balance handling convenience with volume efficiency for mid-scale agricultural and industrial users.
- Drums:Standard 200-liter containers serve specialty coating formulators requiring precise inventory control.
- Bags:Multi-wall paper or woven polypropylene packaging protects powder and granular grades from moisture ingress during transport.
Bulk dominates tonnage flows. Totes is climbing fastest as regional chemical specialists adopt asset-light leasing models.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Construction chemical formulators concentrate procurement in China's eastern manufacturing provinces and India's western industrial corridors, while European coatings buyers filter supply through REACH-registered channels.
China
Concrete densifier specification drives demand in Jiangsu and Shandong provinces where green building codes mandate chain-of-custody documentation. MEE furnace emission standards enforce continuous monitoring and third-party verification for facilities above threshold capacity. Shandong-Jiangsu production clusters respond with wet scrubber upgrades and closed-loop water recycling systems that elevate operating costs.
India
Gujarat and Maharashtra manufacturing clusters show climbing specification for high-purity electronics-grade silicates serving semiconductor packaging applications. BIS certification timelines of twelve to eighteen months delay commercialization for uncertified suppliers targeting fertilizer channels. Western industrial corridors concentrate procurement around certified suppliers capable of meeting tightening green building codes.
Germany
REACH compliance mandates filter European procurement toward ECHA-registered producers with established purity documentation. The country's national chemical regulator enforces registration requirements that constrain market access for unregistered import grades. Industrial coatings formulators consolidate vendor pools around certified suppliers with documented emissions compliance.
United States
EPA oversight of industrial chemical emissions shapes manufacturing site permitting and wastewater handling protocols for domestic producers. Construction chemical formulators embed potassium silicate into high-performance flooring systems where vapor permeability proves critical. Regional chemical specialists access silicate furnace technology through operating leases rather than capital-intensive buildouts.
Japan
Automotive OEMs and aerospace surface treatment specialists pilot sol-gel derived nano-silicate dispersions for corrosion-resistant primers. METI standards govern industrial chemical production and emissions protocols. Kanto and Kansai manufacturing belts concentrate demand for specialty coating applications where performance specifications exceed commodity grades.
Potassium Silicate Market Competitive Landscape
Channel-controlling players compete with product-specialist players across tiered supply relationships. The vendor base organizes around three archetypes: integrated alkali producers with captive carbonate supply, construction chemical distributors with specification influence, and regional furnace operators with asset-light leasing access. Consolidation pressures favor larger producers with compliance documentation over informal manufacturers. Dominant competitive moves include backward integration into raw alkali sourcing and portfolio diversification into high-purity electronics grades.
Among European-registered chemical conglomerates, Lanxess, BASF, and Evonik occupy positions within the premium-grade tier. These Germany-based entities exemplify archetypes anchored by REACH registration status and R&D intensity in specialty applications. PQ Corporation represents North American manufacturing footprint scale, while Kemira anchors Nordic backward integration models. Japanese specialists including Nippon Chemical sit within the Asia-Pacific supply matrix. Arkema, Solvay, and Clariant complete the European registered producer set, each representing distinct geographic and application positioning within the competitive structure.
| Leading Market Players |
|---|
| Lanxess |
| Nippon Chemical |
| BASF |
| Arkema |
| Kemira |
| Evonik |
| Solvay |
| Clariant |
| PQ Corporation |
| Others |
Value Network & Pricing Analysis
Potassium carbonate feedstock volatility determines both pricing tier spreads and supply chain shape, compressing margins for non-integrated producers while rewarding backward-integrated specialists with captive alkali sourcing. MEE furnace emission standards in Shandong and Jiangsu provinces add compliance cost layers that widen the gap between certified and uncertified supplier pricing.
Pricing Analysis
Cost-plus contracts with potassium carbonate indexation dominate long-term offtake agreements between construction chemical formulators and integrated producers. Price differentiation hinges on REACH registration status and MEE compliance documentation, with certified grades commanding substantial premiums over unregistered imports. Pricing pressure stems from sodium silicate substitution in cost-sensitive agricultural applications where performance differentials are marginal. Fertilizer-grade buyers exhibit highest price sensitivity, while electronics-grade semiconductor packaging specialists prioritize purity over cost.
Supply Chain Analysis
Supplier financing through extended payment terms and supply-chain finance facilities has become critical for regional chemical specialists accessing silicate furnace technology via operating leases. Manufacturing capacity concentrates in China, India, and Germany, with raw material dependencies on potassium carbonate, silica sand, and energy feedstocks. Single-source vulnerability runs through Shandong-Jiangsu production clusters exposed to environmental enforcement actions and energy rationing. Distribution runs through bulk tanker deliveries for high-volume construction formulators and totes for mid-scale agricultural users.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Technical service contracts and compliance documentation subscriptions expand faster than commodity silicate sales, creating recurring-revenue layers that outperform hardware margins. Equipment leasing programs with embedded maintenance services represent the fastest-growing attach revenue stream.
For Market Incumbents: Entrench market position by deepening backward integration into potassium carbonate sourcing and expanding MEE-compliant furnace capacity in Jiangsu province. Sodium silicate substitution pressure demands premium-grade portfolio diversification into electronics and specialty coatings applications where performance differentials resist displacement. For New Entrants and Emerging Players: Gujarat and Maharashtra electronics manufacturing clusters represent the most penetrable entry point for high-purity powder grades serving semiconductor packaging applications. Asset-light furnace leasing models compress capital barriers while BIS certification timelines of twelve to eighteen months favor acquisition over greenfield entry. Partner with established construction chemical distributors to bypass specification-driven procurement consolidation. For Investors and Strategic Acquirers: EU CBAM implementation reshapes the acquisition landscape toward low-carbon intensity producers with verified lifecycle emissions data. Five-to-ten-year viability favors integrated alkali producers with captive carbonate supply and documented REACH registration status. Monitor carbon border adjustment mechanism enforcement intensity as the primary inflection signal for competitive repositioning.| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration | Captive potassium carbonate supply anchors margin structure against feedstock volatility for integrated producers. |
| Green Manufacturing Transition | Wet scrubber upgrades and closed-loop water recycling systems satisfy MEE continuous emissions monitoring requirements. |
| Long-term Supply Agreement | Construction chemical formulators consolidate vendor pools around three to five strategic partners with chain-of-custody documentation. |
| Capacity Expansion | Electronics-grade powder capacity additions in Gujarat and Maharashtra target underpenetrated semiconductor packaging demand. |
| Joint Venture | Regional chemical specialists partner with furnace technology providers to access asset-light production capacity via operating leases. |
Research Methodology
Two parallel data streams informed the analysis: primary field engagement with silicate plant managers, construction chemical procurement leads, fertilizer distribution channel partners, and technical R&D directors; and secondary validation through customs trade data, ACC and Cefic industry reports, SEC 10-K filings, and MEE emissions disclosure databases. Bottom-up volume builds by grade tier and end-use application triangulated against top-down macroeconomic indicators.
Forecast inputs include grade tier segmentation, end-use industry demand patterns, packaging format logistics economics, and regional production hub regulatory intensity across the analysis window. CAGRs derive from elasticity-adjusted demand projections incorporating construction sector green building certification penetration rates and agricultural foliar feed adoption curves. Modeled outputs reflect potassium carbonate price trajectory assumptions and furnace emission compliance cost escalations.
Practitioners should monitor potassium carbonate spot price volatility, MEE enforcement intensity in Shandong-Jiangsu clusters, and EU CBAM implementation timing for early signals of forecast deviation. Macroeconomic contraction in Asia-Pacific construction, regulatory acceleration in furnace emission standards, or breakthrough sodium silicate formulation improvements would prompt revision.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Ceramics
High Purity Mullite Powder Market
Ceramics
Industrial Ceramics Market
Ceramics
Controlled Pore Metal Oxide Market
Ceramics
Magnesia Carbon Bricks Market
Ceramics
Relaxor Ferroelectric Ceramics Market
Ceramics
Medical Ceramics Market
Ceramics
Electronics Ceramics and Electrical Ceramics Market
Ceramics
Activated Alumina Market
Ceramics
High Temperature Ceramics Market
Ceramics
Polymer-Derived Ceramics Market
Ceramics
South Korea Ceramic Tiles Market
Ceramics
Liquid Sodium Silicate Market
Ceramics
Lithium Silicate Market
Ceramics
Southeast Asia Melamine Market
Ceramics
GCC Ceramic Tiles and Sanitary Ware Market
Ceramics
China Ceramic Market