
 Digital Attenuators Market | 2026-2036
Digital Attenuators Market Size, Share, and Industry Trends Forecast 2026-2036
Digital Attenuators Market Analysis
Buyer concentration among telecommunications infrastructure OEMs is shifting as Open RAN deployments fragment procurement across smaller system integrators. Qorvo, Inc. anchors its position through captive GaN foundry partnerships in Texas. Analog Devices, Inc. leverages a vertically integrated SiGe BiCMOS platform for sub-6 GHz attenuator modules. Skyworks Solutions, Inc. competes aggressively on price for 5G massive MIMO filter-attenuator combinations destined for Asian base station manufacturers.
Digital attenuators are precision RF components that electronically adjust signal amplitude across defined dB ranges, typically implemented in MMIC form factors with 0.5 dB to 31.5 dB control resolution for impedance-matched 50-ohm systems. They serve primarily to protect receiver front-ends from overload, optimize transmitter linearity, and enable automatic gain control in phased array architectures. Digital step attenuators dominate volume shipments for test equipment and cellular infrastructure, while programmable attenuators command premium positioning in electronic warfare systems where MIL-STD-810 environmental qualification is mandatory. Pin diode attenuators retain share in legacy broadcasting transmitters but face displacement by solid-state alternatives in new installations.
FCC Part 15 emissions rules and EU CE marking under the Radio Equipment Directive shape product certification requirements for attenuators integrated into commercial wireless gear. Military applications fall under ITAR and EAR export controls administered by the US Department of State and Commerce, constraining technology transfer to certain end markets. Stakeholders must monitor how 3GPP Release 18 specifications for sub-THz spectrum reshape attenuator bandwidth and linearity requirements in next-generation base station designs.
Market Dynamics
The transition from gallium arsenide to silicon-on-insulator process nodes is compressing unit economics for broadband attenuator ICs while fragmenting procurement authority across Open RAN system integrators.
Growth Catalysts
- NATO defense procurement:Member state agencies are expanding orders for programmable RF subsystems with MIL-STD-810 environmental qualification requirements.
- 3GPP Release 18:Sub-THz spectrum specifications for next-generation base stations are reshaping attenuator bandwidth and linearity requirements.
- Munich aerospace corridor:Germany's Bavarian manufacturing clusters are concentrating demand for precision RF components in satellite and radar applications.
Market Restraints
- GaAs wafer supply concentration:Legacy gallium arsenide foundry capacity remains geographically concentrated, creating input cost volatility during substrate shortages.
- ITAR/EAR export controls:US Department of State and Commerce restrictions constrain technology transfer to certain end markets, fragmenting addressable demand.
- Pin diode displacement lag:Solid-state alternatives face extended replacement cycles in legacy broadcasting transmitters due to installed base inertia.
Strategic Opportunities
- Electronic warfare modernization:Programmable attenuators command premium positioning where MIL-STD-810 qualification is mandatory.
- 5G massive MIMO deployment:Filter-attenuator combinations for Asian base station manufacturers represent underpenetrated volume segments.
- EU CE marking acceleration:Radio Equipment Directive harmonization is streamlining certification pathways for commercial wireless gear integration.
Industry Challenges
- MMIC design talent scarcity:RF integrated circuit expertise for sub-6 GHz and millimeter-wave architectures remains concentrated among specialized engineering pools.
- Phased array integration complexity:Automatic gain control synchronization across distributed antenna elements demands extended validation cycles.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Digital Attenuators Market |
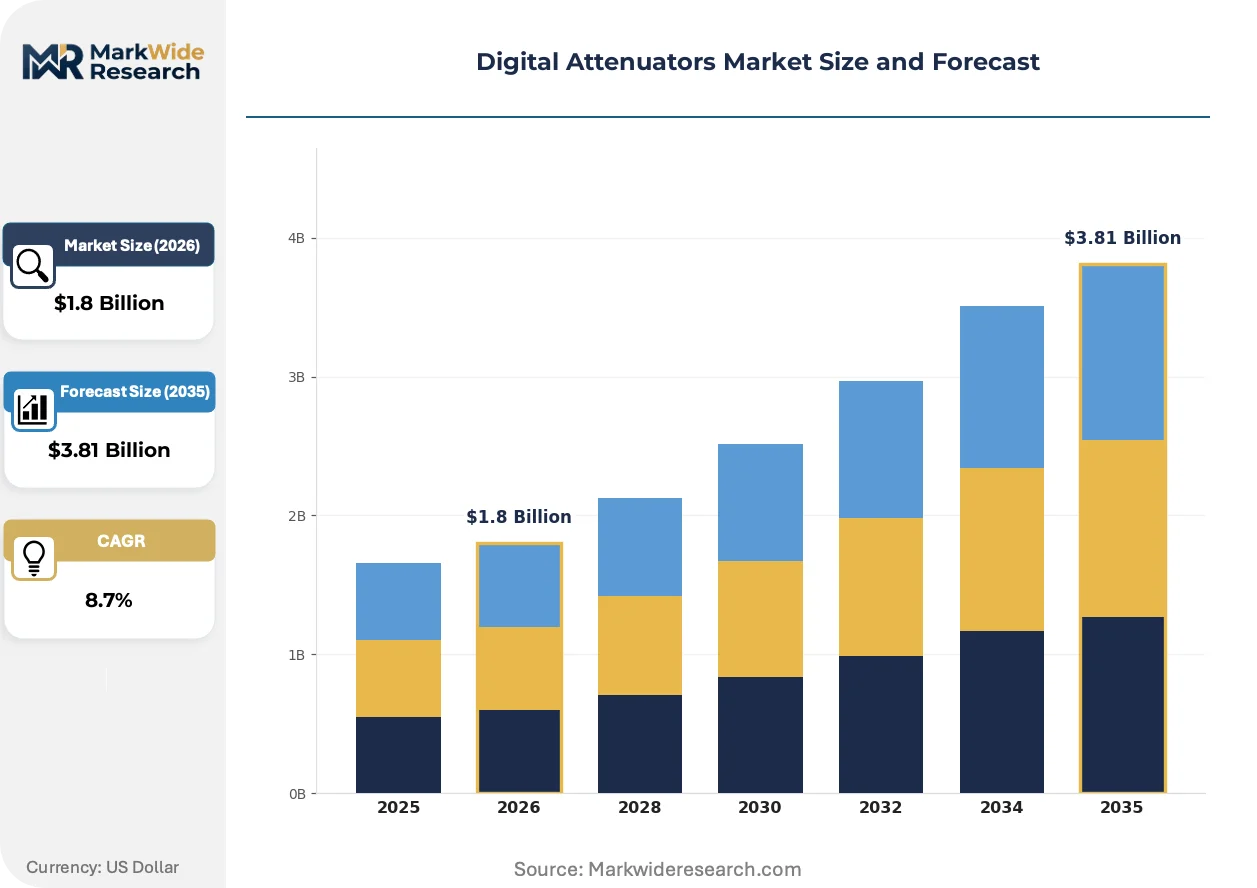
| Market Size in 2026 | $1.8 Billion |
| Market Size in 2035 | $3.81 Billion |
| CAGR (2026 – 2036) | 8.7% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Pin Diode Attenuators, Digital Step Attenuators, Programmable Attenuators, Feedforward Attenuators Application: Telecommunications, Test Equipment, Broadcasting, Military Technology: RF Technology, Microwave Technology, Digital Signal Processing, Wireless Technology End User: OEMs, Research Labs, Telecommunications Firms, Aerospace Companies |
| Companies Covered | Analog Devices, Inc., Qorvo, Inc., Skyworks Solutions, Inc., MACOM Technology Solutions Holdings, Inc., Murata Manufacturing Co., Ltd., pSemi Corporation, Corning Incorporated, NXP Semiconductors, Atlantic Microwave Ltd., Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Digital Attenuators Market Emerging Trajectories
Silicon-on-insulator process maturation is converging with Open RAN procurement fragmentation to reshape competitive positioning across RF component supply chains.
Silicon-germanium BiCMOS platforms are converging with sub-6 GHz attenuator module requirements. Telecommunications infrastructure OEMs are adopting these processes at accelerated pace for 5G base station deployments. The technology convergence is compressing development timelines for impedance-matched 50-ohm systems while eroding gallium arsenide cost advantages.
FCC Part 15 emissions rules are tightening certification requirements for attenuators integrated into commercial wireless equipment. The industrial consequence is extended pre-market testing cycles and documentation burdens. Test equipment manufacturers serving the US market are responding by embedding compliance validation into early-stage design workflows.
Buyer concentration patterns are fragmenting as Open RAN deployments distribute procurement across smaller system integrators. Traditional telecommunications OEM channels face disintermediation from direct RF subsystem sourcing. Germany's aerospace corridor around Munich exhibits the most pronounced shift, with Bavarian manufacturing clusters establishing direct supplier relationships for programmable attenuator modules.
Digital Attenuators Market Segmentation
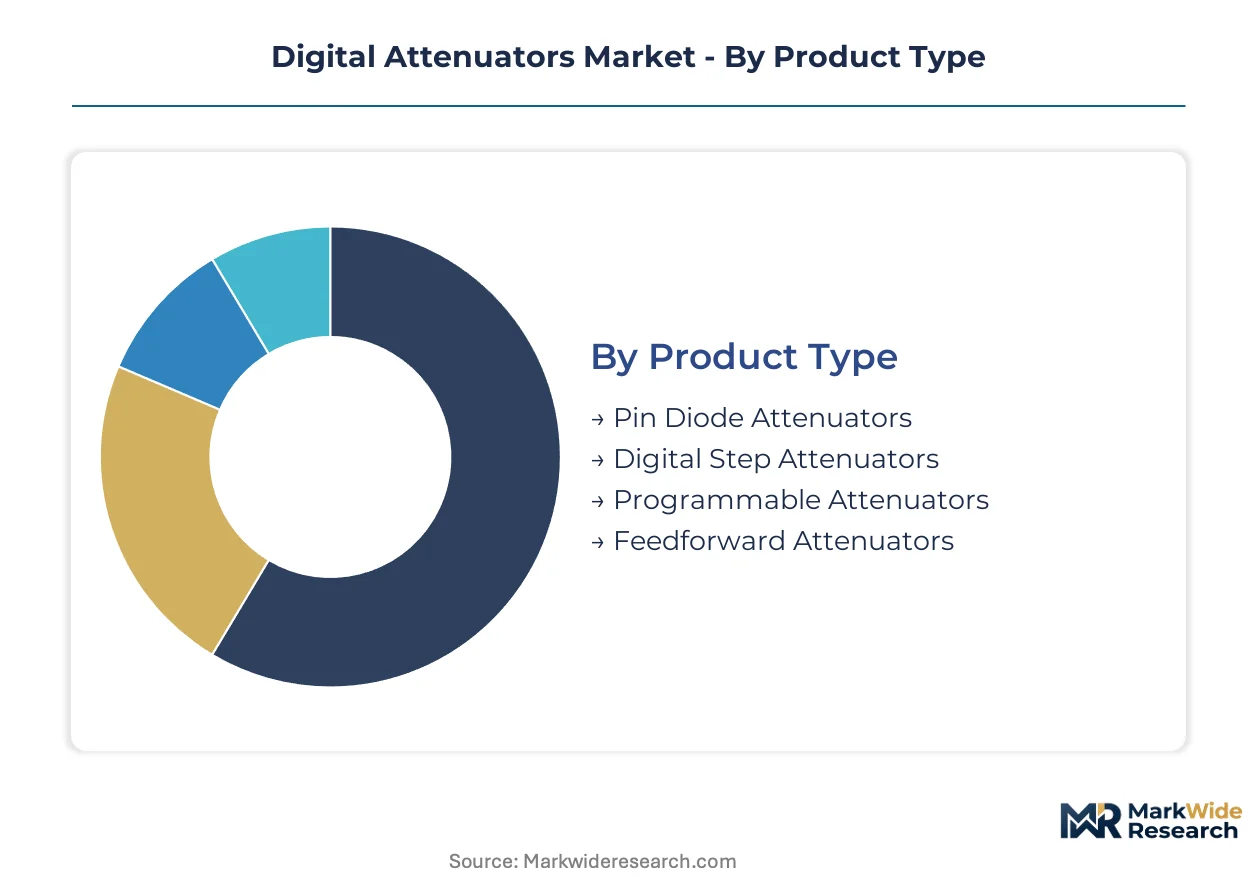
Digital attenuators exhibit distinct demand profiles across product architectures, with procurement patterns diverging sharply between cost-sensitive volume applications and qualification-intensive defense programs. Understanding these segment boundaries clarifies where process technology transitions and regulatory compliance requirements reshape supplier economics.
Product Type:
Supply concentration in GaAs foundry capacity and SOI process maturation creates divergent cost structures across attenuator architectures.
- Digital Step Attenuators:These MMIC-based components deliver quantized attenuation steps from 0.5 dB to 31.5 dB resolution through switched resistor networks or FET arrays. Demand concentrates in telecommunications infrastructure, particularly Asian base station manufacturers deploying 5G massive MIMO arrays where volume procurement and rapid calibration cycles dominate supplier selection criteria.
- Programmable Attenuators:Microcontroller-driven units with serial or parallel interface control enable dynamic reconfiguration across operating states. NATO defense procurement agencies in Germany, the United Kingdom, and France absorb the bulk of high-reliability units requiring MIL-STD-810 environmental qualification for electronic warfare and radar applications.
- Pin Diode Attenuators:Legacy analog implementations using semiconductor diode junctions for continuous attenuation control.
- Feedforward Attenuators:Specialized architectures employing error signal cancellation for improved linearity in broadcast transmitters.
Digital step attenuators absorb the bulk of installed capacity; programmable attenuators are expanding most quickly.
Application:
End-use fragmentation across commercial wireless, defense, and measurement equipment creates heterogeneous certification and performance requirements.
- Telecommunications:5G base station deployment and Open RAN architecture adoption drive volume demand for sub-6 GHz attenuator modules. FCC Part 15 emissions compliance and EU CE marking under the Radio Equipment Directive impose parallel certification burdens on equipment destined for US and European networks.
- Military:Electronic warfare modernization programs and phased array radar procurement command premium positioning. ITAR and EAR export controls administered by the US Department of State and Commerce constrain technology transfer, fragmenting addressable demand for programmable RF subsystems.
- Test Equipment:Automated calibration systems and vector network analyzers require precision amplitude control.
- Broadcasting:Legacy transmitter infrastructure sustains residual demand despite solid-state displacement pressure.
Telecommunications absorbs the bulk of installed capacity; military applications are climbing the fastest.
Technology:
Process node transitions from III-V compound semiconductors to silicon-based platforms are compressing development timelines and unit economics.
- RF Technology:Sub-6 GHz impedance-matched designs using silicon-germanium BiCMOS or SOI processes. Analog Devices leverages vertically integrated SiGe platforms for cellular infrastructure, while Qorvo anchors positioning through captive GaN foundry partnerships in Texas.
- Microwave Technology:Millimeter-wave and sub-THz implementations for next-generation base stations. 3GPP Release 18 specifications are reshaping bandwidth and linearity requirements, forcing redesign cycles for attenuators targeting spectrum above 24 GHz.
- Digital Signal Processing:Embedded control logic for programmable attenuation states.
- Wireless Technology:Integrated transceiver-attenuator combinations for compact radio designs.
RF technology absorbs the bulk of installed capacity; microwave technology is gaining share fastest.
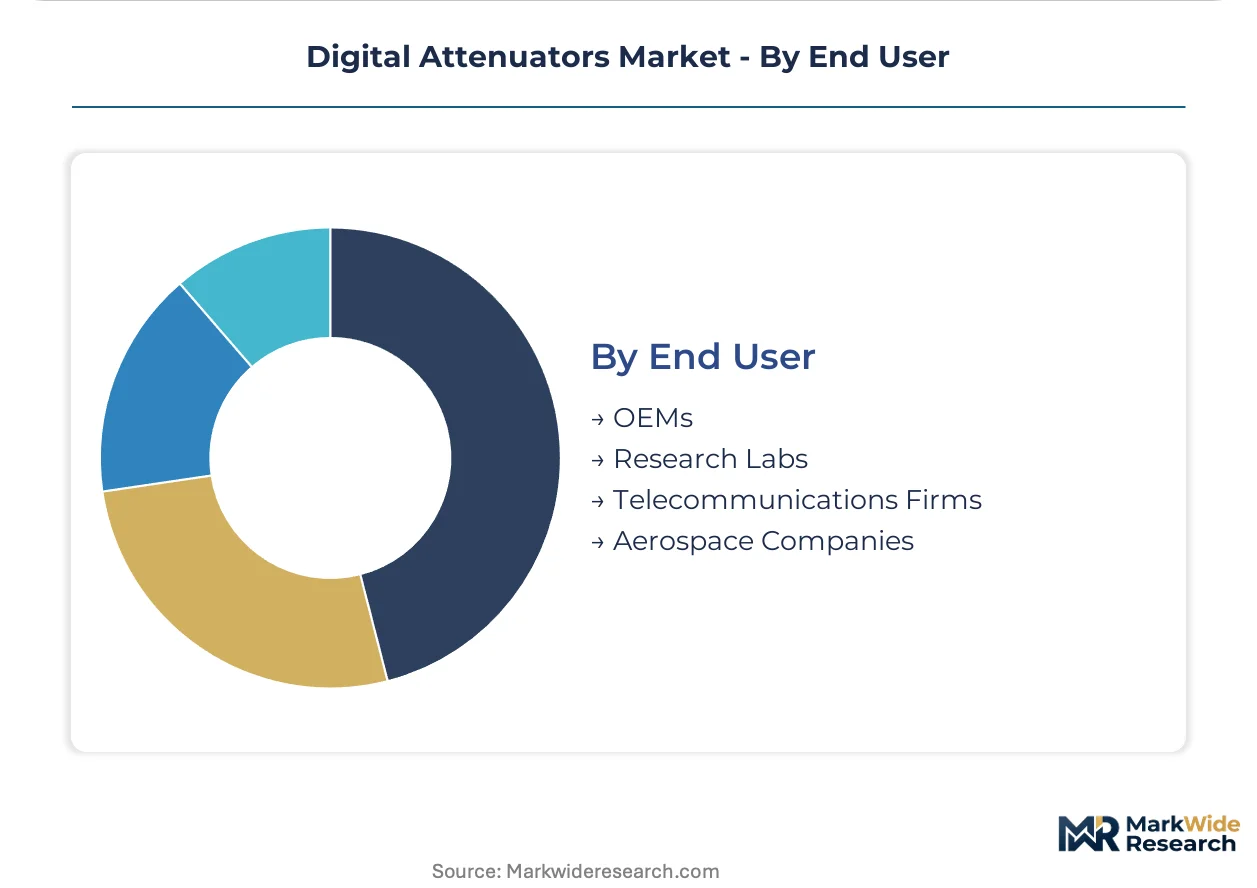
End User:
Procurement authority fragmentation between concentrated OEMs and distributed system integrators is reshaping channel economics.
- OEMs:Traditional telecommunications infrastructure manufacturers and defense prime contractors maintain direct supplier relationships. Germany's aerospace corridor around Munich exhibits pronounced concentration, with Bavarian manufacturing clusters establishing direct sourcing for precision RF components in satellite and radar programs.
- Telecommunications Firms:Mobile network operators and Open RAN system integrators are fragmenting procurement across smaller RF subsystem suppliers. Skyworks Solutions competes aggressively on price for filter-attenuator combinations destined for Asian base station manufacturers.
- Research Labs:Academic and government research institutions with specialized performance requirements.
- Aerospace Companies:Satellite and radar system integrators with qualification-intensive procurement.
OEMs absorb the bulk of installed capacity; telecommunications firms are expanding most quickly.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Gallium arsenide substrate production concentrates in Japan and Germany, anchoring supply-side geography for RF component fabrication. Silicon-on-insulator foundry capacity clusters in the United States, Taiwan, and France. Demand-side procurement patterns diverge sharply across defense, telecommunications, and test equipment verticals.
United States
Defense procurement agencies drive programmable attenuator demand for electronic warfare and radar modernization programs. FCC Part 15 emissions rules govern commercial wireless equipment certification, extending pre-market testing cycles. Texas hosts captive GaN foundry partnerships that anchor Qorvo's manufacturing position for broadband RF subsystems.
Germany
NATO member state agencies absorb high-reliability programmable attenuators requiring MIL-STD-810 environmental qualification. CE marking under the EU Radio Equipment Directive harmonizes certification pathways for commercial wireless integration. Bavaria's aerospace corridor around Munich concentrates satellite and radar component demand, with manufacturing clusters establishing direct supplier relationships.
China
MIIT spectrum allocations for 5G and sub-THz base station deployment reshape attenuator bandwidth requirements. GB standards and SAMR technical regulations impose parallel certification burdens on domestic and imported RF components. Yangtze River Delta manufacturing zones host volume production for Asian base station manufacturers deploying massive MIMO arrays.
Japan
METI industrial policy supports domestic GaAs substrate and RF IC fabrication capacity for precision attenuator supply. JIS standards govern component interoperability in telecommunications and measurement equipment. Kanto region engineering pools concentrate MMIC design expertise for sub-6 GHz and millimeter-wave architectures.
South Korea
MFDS equipment registration and KC marking requirements structure import compliance for RF subsystem integration. Seoul Capital Area system integrators fragment procurement authority as Open RAN deployments distribute sourcing across smaller suppliers. Busan-Ulsan manufacturing corridors supply filter-attenuator combinations for 5G infrastructure export markets.
Digital Attenuators Market Vendor Landscape
Established producers occupy the standard tier; emerging entrants pursue silicon-on-insulator process differentiation and Open RAN subsystem integration. The vendor base stratifies across three tiers: captive foundry operators with backward integration into substrate supply, fabless designers leveraging merchant foundry capacity, and specialized module integrators serving qualification-intensive defense programs. Two archetypes dominate competitive positioning: vertically integrated semiconductor houses controlling process technology, and agile RF subsystem suppliers exploiting procurement fragmentation. Capacity expansion in SOI foundry nodes and strategic partnerships for GaN process access represent the dominant competitive vectors.
Among US-based semiconductor houses, Analog Devices, Inc., Qorvo, Inc., and Skyworks Solutions, Inc. occupy positions that exemplify divergent strategic archetypes. Analog Devices represents vertically integrated SiGe BiCMOS platform control for cellular infrastructure. Qorvo anchors positioning through captive foundry relationships in compound semiconductor processes. Skyworks exemplifies price-competitive positioning for high-volume 5G massive MIMO filter-attenuator combinations. These three entities collectively illustrate how process technology ownership, geographic manufacturing concentration, and customer segment focus stratify competitive returns across the supplier landscape.
| Leading Market Players |
|---|
| Analog Devices, Inc. |
| Qorvo, Inc. |
| Skyworks Solutions, Inc. |
| MACOM Technology Solutions Holdings, Inc. |
| Murata Manufacturing Co., Ltd. |
| pSemi Corporation |
| Corning Incorporated |
| NXP Semiconductors |
| Atlantic Microwave Ltd. |
| Others |
Supply Flow & Price Mechanics
MMIC design talent scarcity in Japan's Kanto region and Germany's Bavarian corridor widens labor-cost differentials that separate premium programmable attenuator pricing from economy-tier digital step attenuator quotations.
Pricing Analysis
Volume procurement of digital step attenuators for Asian 5G massive MIMO deployments generates thin margins, while MIL-STD-810 qualified programmable units for NATO electronic warfare programs sustain premium returns. Three-tier pricing structure across defense-grade, industrial-grade, and commercial-grade levels reflects certification burden and environmental qualification requirements. Cost compression in telecommunications-grade modules intensifies because silicon-on-insulator process maturation erodes gallium arsenide cost advantages. Mobile network operators and Open RAN system integrators exhibit acute price sensitivity; defense procurement agencies demonstrate inelastic demand for ITAR-compliant programmable RF subsystems.
Supply Chain Analysis
Reverse logistics for MIL-STD-810 qualified attenuator refurbishment flows through defense prime contractor depots in Texas and Bavaria, extending asset lifecycles for phased array radar programs. Gallium arsenide substrate production concentrates in Japan and Germany, while silicon-on-insulator foundry capacity clusters in the United States, Taiwan, and France. Raw material dependencies include GaAs wafers, SOI wafers, and ceramic packaging substrates. Single-source vulnerability in legacy GaAs foundry capacity creates procurement risk during substrate shortages. Distribution runs through direct supplier relationships for defense OEMs and fragmented RF subsystem channels for Open RAN integrators.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
This market consolidates around process technology ownership as silicon-on-insulator maturation forces GaAs-dependent specialists into acquisition or exit.
For Market Incumbents: Anticipate margin compression in telecommunications-grade digital step attenuators by accelerating backward integration into SOI foundry partnerships. Captive GaN process access in Texas anchors Qorvo's defensive position against SiGe BiCMOS competitors. Certification investment for MIL-STD-810 environmental qualification preserves premium positioning in NATO procurement channels. For New Entrants and Emerging Players: Begin with filter-attenuator combinations for Asian base station manufacturers, where Skyworks Solutions has established price-competitive benchmarks but leaves room for SOI-based differentiation. Open RAN procurement fragmentation creates the most penetrable channel for direct RF subsystem sourcing. Target direct supplier relationships with Bavarian manufacturing clusters in Munich's aerospace corridor. For Investors and Strategic Acquirers: Re-rating potential sits with fabless designers possessing SOI process expertise given 3GPP Release 18 sub-THz specification cycles forcing redesign demand. Long-term viability centers on vendors controlling impedance-matched 50-ohm architectures for sub-6 GHz and millimeter-wave implementations. Monitor ITAR/EAR export control enforcement intensity as inflection indicator for defense-addressable market expansion.| Strategic Initiative | Industry Significance |
|---|---|
| SOI Process Migration | Silicon-on-insulator maturation compresses unit economics for broadband attenuator ICs against GaAs alternatives. |
| MIL-STD-810 Qualification Investment | Environmental certification unlocks NATO electronic warfare procurement with premium pricing persistence. |
| Open RAN Channel Development | Direct relationships with system integrators fragment traditional telecommunications OEM procurement concentration. |
| GaN Foundry Partnership | Captive compound semiconductor access in Texas anchors broadband RF subsystem manufacturing position. |
| Sub-THz Bandwidth Expansion | 3GPP Release 18 compliance forces redesign cycles for attenuators targeting spectrum above 24 GHz. |
Methodological Framework
SEC 10-K filings, FCC equipment authorization databases, and NATO procurement registries formed the secondary backbone for supplier capacity and defense demand quantification. Primary interviews with MMIC design directors, defense procurement officers at NATO member agencies, telecommunications infrastructure procurement managers, and RF subsystem integration engineers validated process technology transition timelines. Bottom-up and top-down triangulation reconciled foundry capacity disclosures with end-use equipment production forecasts.
Bottom-up modeling aggregated attenuator content per 5G base station, phased array radar, and electronic warfare system across the projection horizon. Segmentation dimensions included product architecture, application vertical, process technology node, and procurement channel concentration. CAGRs derived from equipment deployment trajectories and semiconductor content intensity curves. Forecast inputs incorporated MIIT spectrum allocation timelines and 3GPP specification release cycles.
Underlying measurement precision varies by segment; telecommunications infrastructure volumes carry tighter precision than electronic warfare program timing. Forecasts reflect assumptions on SOI process yield maturation and defense procurement continuity. Practitioners should monitor GaAs substrate supply disruptions and Open RAN deployment acceleration for early signals.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Detection and Regulation Devices
Global Gas Sensors Market
Detection and Regulation Devices
Digital Metal Detector Market
Detection and Regulation Devices
Global Gas Detection System Market
Detection and Regulation Devices
Semiconductor Inspection System Market
Detection and Regulation Devices
Portable Metal Detectors Market
Detection and Regulation Devices
Neutron Detector Market
Detection and Regulation Devices
IR Detector Market
Detection and Regulation Devices
Constant Current Regulator Market
Detection and Regulation Devices
Voltage Detector Market
Detection and Regulation Devices
Infrared Detector Market
Detection and Regulation Devices
Pyro Electric Infrared Detectors Market
Detection and Regulation Devices
Duct Smoke Detectors Market
Detection and Regulation Devices
Moisture Detection Stickers Market
Detection and Regulation Devices
Microwave Leakage Detector Market
Detection and Regulation Devices
Surge Suppression IC Market
Detection and Regulation Devices
Handheld Optical Gas Imaging Camera Market