
 Military Airborne Collision Avoidance Systems (ACAS) Market | 2026-2036
Military Airborne Collision Avoidance Systems (ACAS) Market Size, Share, and Industry Trends Forecast 2026-2036
Military Airborne Collision Avoidance Systems (ACAS) Market Foresight
The divergence between certified combat-grade ACAS suites and exportable commodity configurations is realigning supplier tiering across the defense electronics base. Honeywell International Inc leverages its integrated avionics heritage to sustain dominance in fixed-wing military platforms requiring full MIL-STD-1553 compatibility. Thales Group anchors its European position through specialized helicopter collision avoidance architectures optimized for low-altitude nap-of-earth operations. Saab AB competes in the Nordic-Baltic corridor with control-unit designs that emphasize electronic warfare resilience.
Military Airborne Collision Avoidance Systems constitute integrated sensor-fusion architectures that process radar, lidar, and optical inputs through centralized control units to generate automated maneuver advisories or direct flight-path corrections, with operational thresholds typically requiring sub-100 millisecond response latencies for near-miss scenarios. These systems serve the primary purpose of preserving manned and unmanned military assets during congested airspace operations, formation flying, and contested electromagnetic environments where civilian transponder-based systems prove inadequate. Radar Systems technology leads installed base volumes across fighter and transport aircraft categories, while Lidar Systems represents the fastest-growing technology dimension as drone swarming tactics drive demand for precision close-proximity detection. The End User dimension shows Military Aircraft occupying the dominant margin pool, though Drones is displacing legacy segments in procurement growth rates as autonomous teaming architectures mature.
The FAA's detect-and-avoid rulemaking for military UAS integration, NATO's STANAG 4671 certification framework for unmanned systems, and the EU's MDR-derived aerospace equipment directives collectively shape product standards and market access conditions for ACAS suppliers seeking cross-border defense contracts. These regulatory frameworks mandate interoperability testing, electromagnetic compatibility validation, and software assurance levels that filter out non-compliant vendors from qualified bidder lists. Stakeholders must monitor evolving certification reciprocity agreements between the FAA and European military aviation authorities, as divergence in software assurance requirements threatens to fragment supplier qualification costs across Atlantic procurement channels.
Market Dynamics
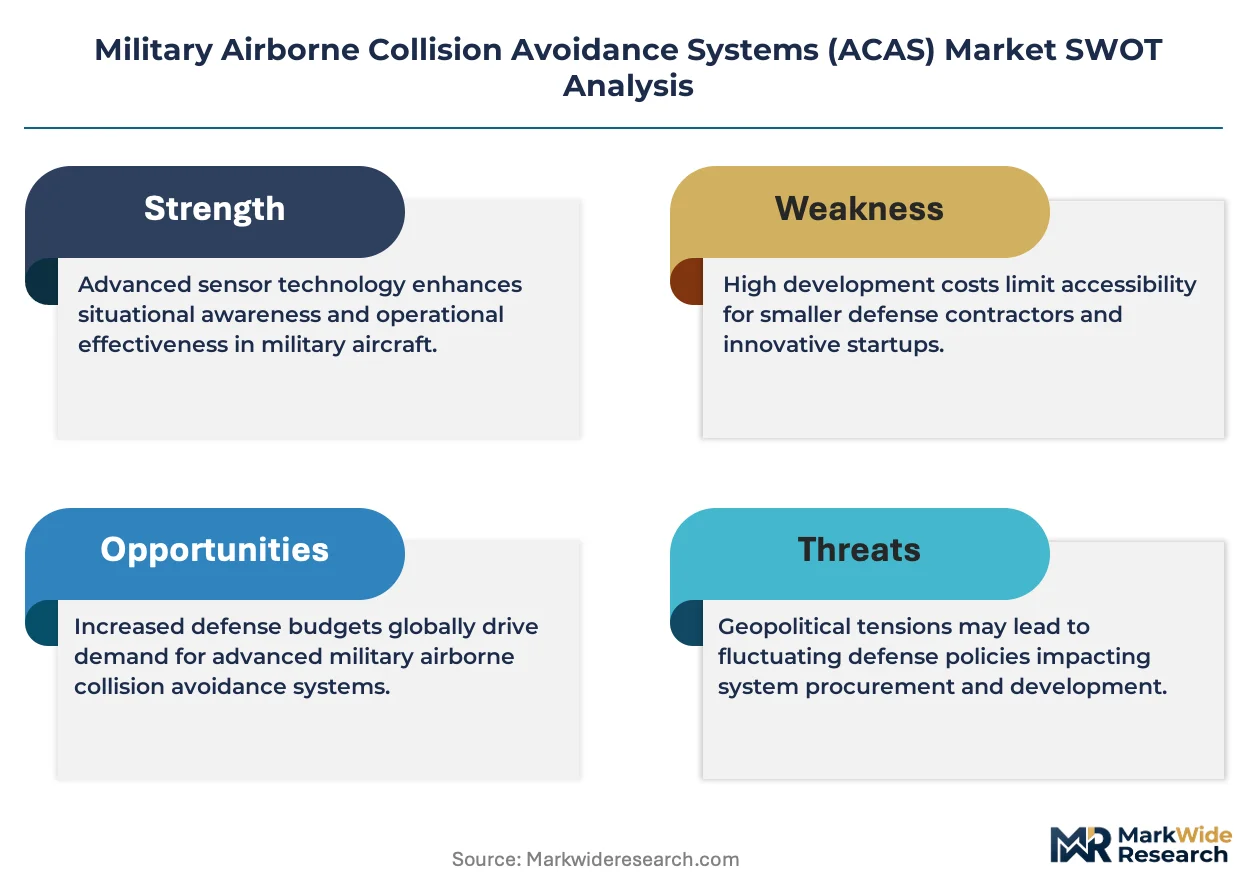
Sensor fusion latency requirements below 100 milliseconds are compressing vendor qualification timelines and forcing control-unit architectures toward centralized processing substrates.
Growth Catalysts
- NATO STANAG 4671:The certification framework for unmanned systems mandates detect-and-avoid interoperability, accelerating procurement of integrated ACAS suites across member-state drone programs.
- Drone swarming tactics:Autonomous teaming architectures require precision close-proximity detection, driving lidar system integration into tactical unmanned platforms.
- FAA rulemaking:Updated detect-and-avoid performance standards for military drones operating in national airspace compress certification timelines for next-generation platforms.
Market Restraints
- Electromagnetic component concentration:Gallium nitride semiconductor supply concentrates in East Asian foundries, exposing control-unit production to export control volatility.
- MIL-STD-1553 compatibility burden:Legacy military avionics bus architectures impose hardware retrofit costs that commodity ACAS suppliers cannot absorb.
- Software assurance divergence:FAA DO-178C and EU MDR-derived aerospace directives impose non-overlapping validation requirements, fragmenting supplier qualification costs.
Strategic Opportunities
- Nordic-Baltic corridor:Electronic warfare resilience specifications in Swedish, Finnish, and Estonian procurement channels favor control-unit designs with hardened signal-processing architectures.
- Helicopter nap-of-earth operations:Low-altitude collision avoidance for rotorcraft remains underpenetrated by fixed-wing-optimized suppliers, creating white space for specialized architectures.
- Optical-radar convergence:Sensor fusion combining coherent lidar with active electronically scanned arrays enables sub-50 millisecond response latencies for near-miss scenarios.
Industry Challenges
- Real-time software engineering scarcity:Embedded systems developers with DO-178C DAL-A certification experience command premium compensation, constraining vendor scaling velocity.
- Legacy platform integration friction:Fourth-generation fighter and transport aircraft with federated avionics architectures resist centralized ACAS retrofit without airframe modification.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Military Airborne Collision Avoidance Systems (ACAS) Market |
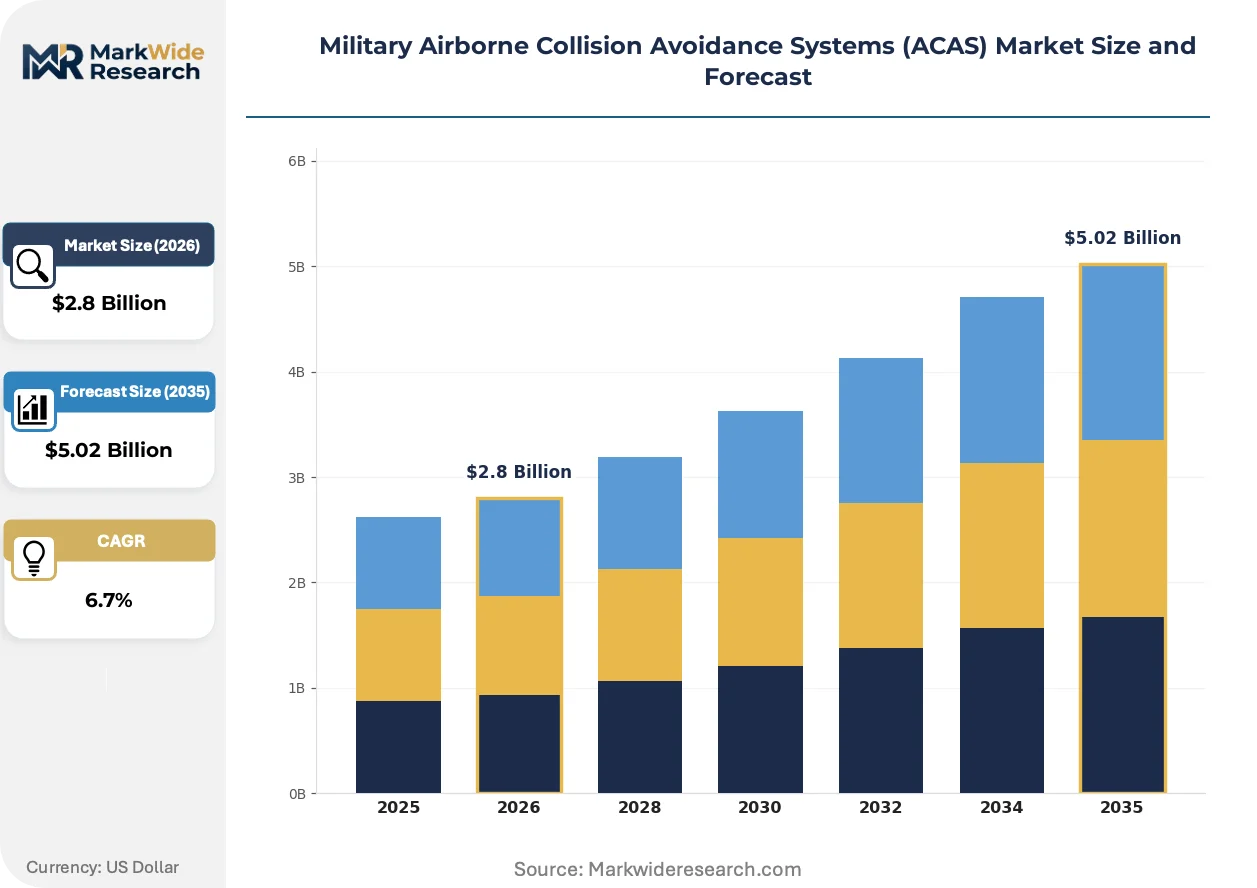
| Market Size in 2026 | $2.8 Billion |
| Market Size in 2035 | $5.02 Billion |
| CAGR (2026 – 2036) | 6.7% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | System Type: Adaptive Traffic Collision Avoidance, 3D Collision Avoidance, Ground-Based Collision Avoidance, Airborne Collision Avoidance Technology: Radar Systems, Lidar Systems, Optical Systems, Ultrasonic Systems End User: Military Aircraft, Drones, Helicopters, Airborne Units Component: Detection Sensors, Warning Systems, Control Units, Interface Software |
| Companies Covered | Honeywell International Inc, L3Harris Technologies, Inc., Collins Aerospace, Thales Group, Lockheed Martin Corporation, BAE Systems plc, Leonardo S.p.A., Saab AB, Northrop Grumman, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Military Airborne Collision Avoidance Systems (ACAS) Market Shifts & Advancements
Active electronically scanned array technology is unifying previously discrete radar and electronic warfare functions, collapsing the sensor payload envelope for tactical aircraft.
Multifunction RF systems are unifying terrain mapping, weather detection, and collision avoidance into single aperture architectures. Fighter and transport programs in the United States and United Kingdom are mandating these consolidated payloads for sixth-generation platforms. This convergence is unifying supplier tiering, as standalone weather radar vendors lose platform access to integrated avionics houses.
The EU's MDR-derived aerospace equipment directives now extend software assurance requirements to military ACAS control units, forcing European suppliers toward formal methods-based development workflows. German and French military aviation authorities are implementing accelerated certification reciprocity pilots to reduce redundant validation. Helicopter programs face the steepest compliance burden due to nap-of-earth software complexity.
Defense procurement offices are compressing ACAS vendor selection cycles from 36 months to 18 months through pre-qualified modular architecture competitions. The United States Department of Defense now mandates interoperability demonstrations across live-virtual-constructive test environments before source selection. Fixed-wing tactical aircraft programs exhibit the most aggressive timeline compression, displacing traditional development contracts with competitive prototyping phases.
Military Airborne Collision Avoidance Systems (ACAS) Market Segmentation
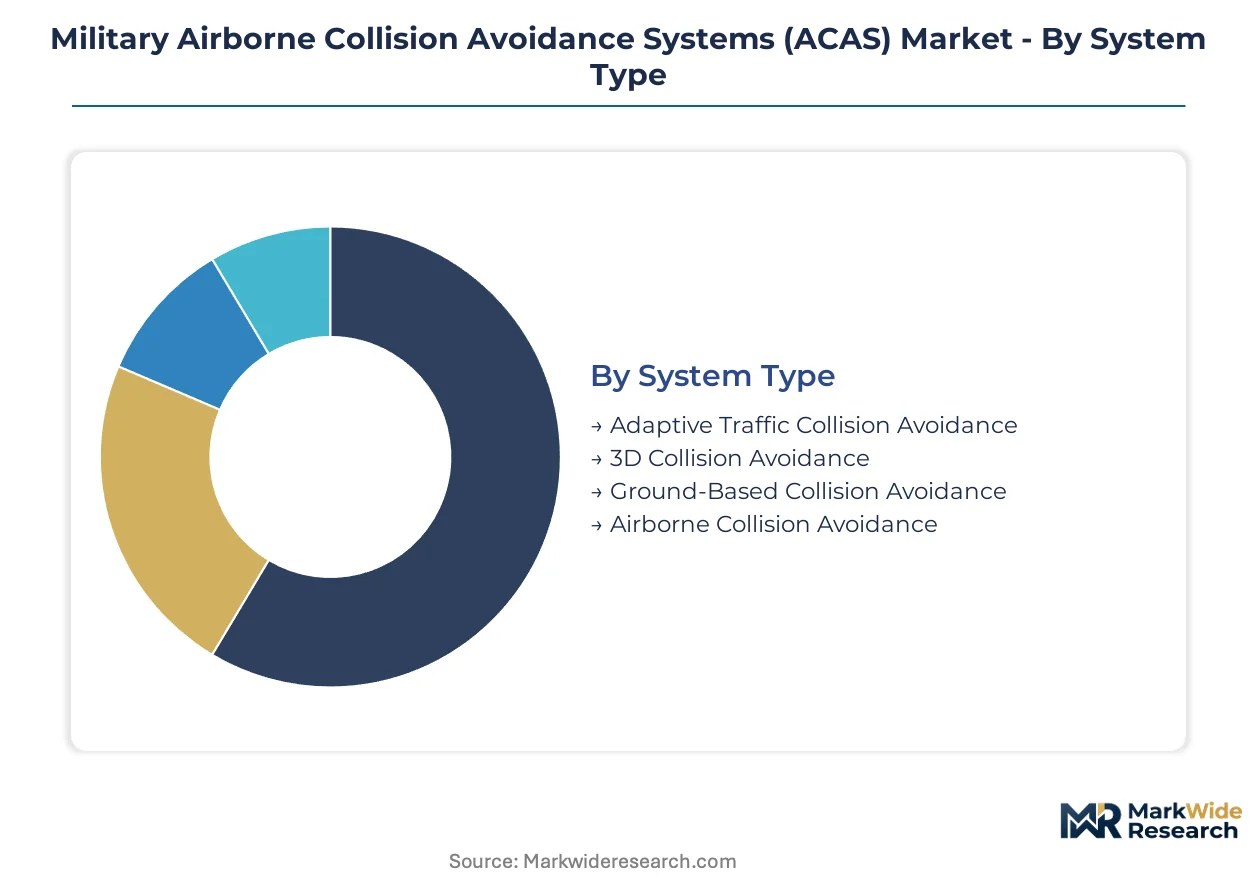
Military ACAS procurement splits between platforms requiring standalone collision avoidance suites and those integrating sense-and-avoid functions into broader avionics architectures. Segment boundaries increasingly blur as multifunction RF systems collapse previously discrete hardware into unified sensor payloads.
System Type:
Standalone ACAS implementations dominate fourth-generation fighter retrofit programs, while embedded architectures penetrate sixth-generation clean-sheet designs and unmanned platforms.
- Adaptive Traffic Collision Avoidance:Dynamic threat-assessment algorithms adjust maneuver advisories based on real-time kinematic modeling of multiple intruder tracks. United States Air Force F-35 and F-22 programs mandate these architectures for contested airspace operations where civilian TCAS logic proves inadequate.
- 3D Collision Avoidance:Full spatial awareness engines process vertical separation, horizontal miss distance, and closure rate simultaneously through predictive flight-path modeling. NATO member-state transport and tanker fleets concentrate procurement here as formation flying complexity increases in denied GPS environments.
- Ground-Based Collision Avoidance:Tower-mounted radar and optical networks feed threat data to approaching military aircraft via secure datalinks.
- Airborne Collision Avoidance:Self-contained interrogator-responder architectures remain standard for legacy platforms lacking broadband connectivity.
Volume placements concentrate in Adaptive Traffic Collision Avoidance; the faster expansion belongs to 3D Collision Avoidance.
Technology:
Cost tiers separate field-proven radar architectures from emerging lidar and optical modalities requiring extensive electromagnetic compatibility validation.
- Radar Systems:Active electronically scanned arrays deliver all-weather detection with software-defined beam steering for simultaneous collision avoidance and electronic warfare functions. Fighter and transport aircraft categories in United States, United Kingdom, and Australian procurement channels anchor demand as these platforms prioritize reliability over spectral purity.
- Lidar Systems:Coherent laser ranging achieves centimeter-scale precision at close proximity, enabling drone swarming coordination where radar cross-section minimization conflicts with detection requirements. Estonian and Swedish unmanned programs are expanding lidar integration fastest among NATO frameworks.
- Optical Systems:Infrared and visible-spectrum cameras provide passive detection without electromagnetic emissions.
- Ultrasonic Systems:Short-range acoustic ranging serves niche helicopter hover and landing applications where ground proximity demands sub-meter accuracy.
Procurement volume clusters in Radar Systems; lidar architectures are climbing the fastest as autonomous teaming matures.
End User:
Customer type determines certification burden intensity, with manned platforms facing airworthiness rigor that unmanned categories currently escape.
- Military Aircraft:Fixed-wing tactical and strategic platforms require full MIL-STD-1553 bus integration, DO-178C DAL-A software assurance, and electromagnetic hardening against jamming. United States Department of Defense procurement mandates ACAS interoperability across all new tactical aircraft programs, concentrating revenue in this segment.
- Drones:Unmanned platforms operate under compressed FAA detect-and-avoid certification timelines that favor modular, rapidly upgradeable architectures. Finnish and Polish drone programs are expanding procurement fastest as NATO STANAG 4671 compliance spreads.
- Helicopters:Nap-of-earth flight profiles demand specialized low-altitude detection with terrain-following integration.
- Airborne Units:Special operations and intelligence platforms require covert emissions profiles.
Revenue concentration sits with Military Aircraft; Drones are gaining share fastest on procurement growth rates.
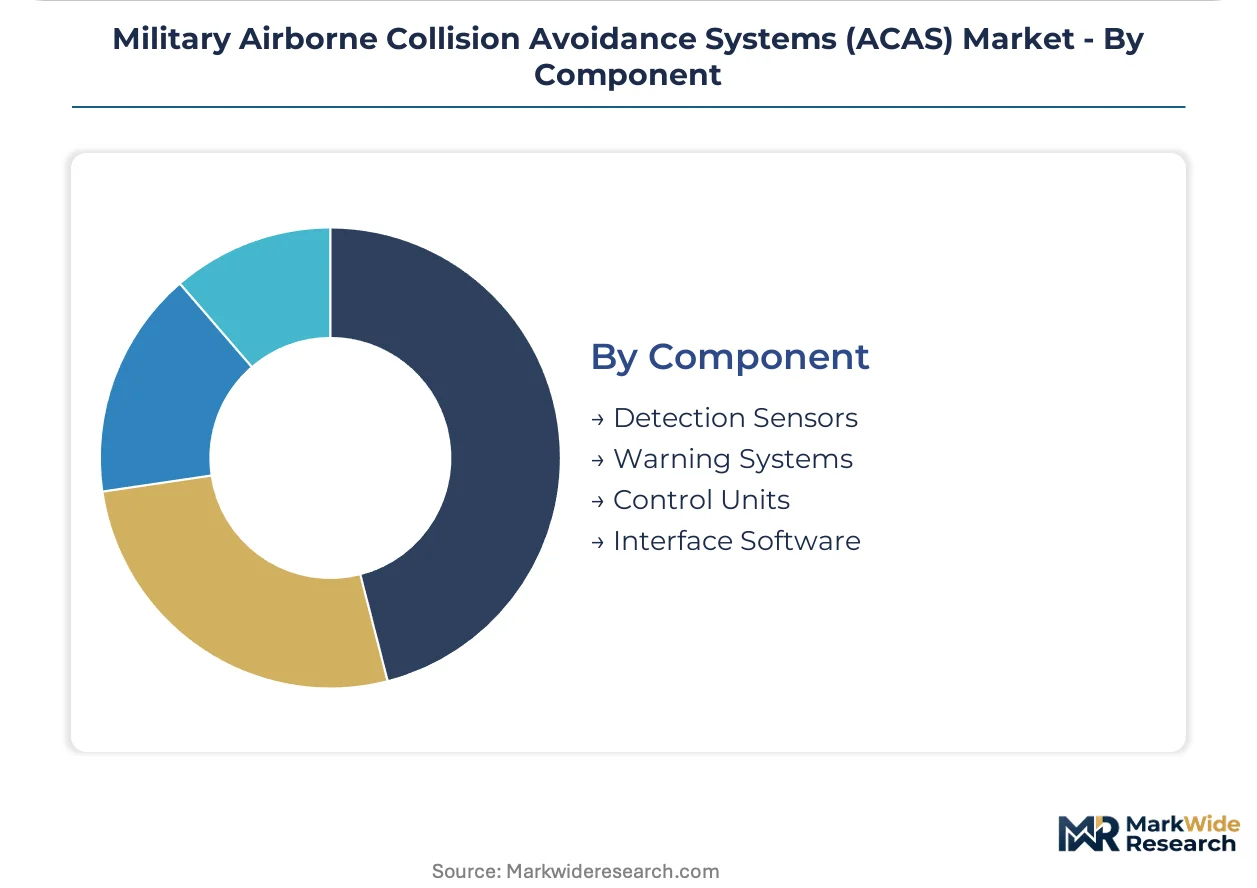
Component:
Supply chain maturity varies dramatically across the hardware-software boundary, with detection sensors enjoying multiple qualified vendors while interface software remains captive to avionics primes.
- Detection Sensors:Radar front-ends, lidar transceivers, and optical apertures constitute the hardware layer most exposed to gallium nitride foundry concentration in East Asian supply chains. United States defense procurement is accelerating domestic semiconductor packaging investment to reduce this vulnerability.
- Control Units:Centralized processing substrates fuse multi-sensor inputs through deterministic real-time operating systems with sub-100 millisecond latency guarantees. German and French military aviation authorities are implementing accelerated certification reciprocity pilots specifically for control unit validation.
- Warning Systems:Crew alerting interfaces include aural annunciators, heads-up display symbology, and haptic feedback devices.
- Interface Software:Middleware translating sensor outputs into flight control commands or pilot advisories.
Component shipments concentrate in Detection Sensors; Control Units follow the steepest expansion trajectory as centralized architectures displace federated designs.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Washington DC's defense procurement corridor concentrates ACAS program headquarters for Pentagon tactical aircraft mandates. The FAA's detect-and-avoid rulemaking compresses certification timelines across North American airspace integration efforts.
United States
The Department of Defense mandates ACAS interoperability across all new tactical aircraft programs, concentrating procurement decisions in the Pentagon's acquisition channels. FAA updated detect-and-avoid performance standards for military drones operating in national airspace accelerate platform certifications. The Washington DC-Arlington corridor hosts prime contractor headquarters where source selection cycles have compressed from 36 months to 18 months.
United Kingdom
Sixth-generation fighter and transport programs mandate multifunction RF systems consolidating collision avoidance into single aperture architectures. UK military aviation authorities participate in accelerated certification reciprocity pilots with French and German regulators to reduce redundant validation. The BAE Systems presence in Lancashire and Warton anchors integrated avionics development for NATO export configurations.
Germany
The EU's MDR-derived aerospace equipment directives extend software assurance requirements to military ACAS control units, forcing formal methods-based development workflows. German military aviation authorities implement accelerated certification reciprocity pilots specifically for control unit validation. Bavaria's defense electronics cluster around Munich hosts suppliers adapting to deterministic real-time operating system requirements.
Sweden
Electronic warfare resilience specifications in Swedish procurement channels favor control-unit designs with hardened signal-processing architectures. NATO STANAG 4671 certification framework adoption accelerates integrated ACAS suite procurement across Nordic unmanned programs. Saab AB's Linköping operations anchor the Nordic-Baltic corridor for electronic warfare-resilient control-unit designs.
Estonia
Drone swarming coordination requirements drive lidar system integration into tactical unmanned platforms faster than NATO averages. Estonian unmanned programs expand lidar procurement under compressed FAA-aligned certification timelines. Tallinn's defense technology corridor concentrates specialists in coherent laser ranging for centimeter-scale proximity detection.
Military Airborne Collision Avoidance Systems (ACAS) Market Competitive Landscape
Premium-margin players sit above commodity-margin players across certification-grade and export-control dimensions. The vendor base stratifies between full MIL-STD-1553 compatible suites for combat aircraft and modular configurations for unmanned platforms. Three archetypes dominate: integrated avionics houses with federated legacy platform access, specialized sensor-fusion developers for drone architectures, and electronic warfare-hardened control unit specialists. Competitive moves concentrate on pre-qualified modular architecture competitions and live-virtual-constructive test environment demonstrations.
Among integrated avionics houses, Honeywell International Inc and Collins Aerospace exemplify the premium-tier position through fixed-wing military platform heritage. Thales Group occupies a specialized position within helicopter collision avoidance architectures. Saab AB anchors the Nordic-Baltic corridor for electronic warfare-resilient designs. L3Harris Technologies, Inc. represents the scale-driven archetype across multifunction RF system development.
| Leading Market Players |
|---|
| Honeywell International Inc |
| L3Harris Technologies, Inc. |
| Collins Aerospace |
| Thales Group |
| Lockheed Martin Corporation |
| BAE Systems plc |
| Leonardo S.p.A. |
| Saab AB |
| Northrop Grumman |
| Others |
Supply & Pricing Matrix
Gallium nitride semiconductor wafer costs cascade through three pricing tiers as defense primes absorb foundry concentration risk into control-unit premiums. The raw material path from East Asian gallium arsenide refineries to hardened avionics substrates separates certified combat-grade suites from exportable commodity configurations.
Pricing Analysis
Value-based pricing anchored to mission-assurance outcomes dominates procurement for sixth-generation platforms requiring sub-100 millisecond latency guarantees. Three-tier pricing structure across premium, standard, and economy levels separates MIL-STD-1553 compatible suites from modular drone configurations. Price differentiation centers on DO-178C DAL-A certification investment and electromagnetic hardening scope. Cost compression in commodity lidar modules is intensifying because Estonian and Polish drone programs demand rapid upgrade cycles. Export-controlled configurations exhibit lowest price sensitivity; retrofit programs for fourth-generation fighters face highest budget scrutiny.
Supply Chain Analysis
Refurbishment flows for legacy control units extend component lifecycles as primes manage obsolescence risk in federated avionics architectures. Manufacturing concentration centers on Taiwan, South Korea, and the United States for gallium nitride foundry capacity; Germany and France anchor European packaging investment. Raw material dependencies include rare earth elements for magnetics, high-purity gallium substrates, and specialized ceramic housings. Single-source vulnerability in East Asian semiconductor fabrication exposes production to export control volatility. Distribution runs through defense procurement offices with pre-qualified vendor lists and live-virtual-constructive demonstration requirements.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
The market sits in a technology-transition phase as active electronically scanned arrays displace mechanically scanned radar for multifunction RF consolidation. Lidar fusion architectures are supplanting standalone optical detection for drone swarming coordination.
For Market Incumbents: Extend certification reciprocity investments to capture accelerated validation pilots between FAA and European military aviation authorities. Consolidate gallium nitride packaging capacity through backward integration into domestic semiconductor facilities to offset East Asian foundry concentration. The threat of modular drone specialists commoditizing sense-and-avoid functions demands defensive certification depth in MIL-STD-1553 legacy platforms.
For New Entrants and Emerging Players: The price-point gap between premium fixed-wing suites and economy drone modules offers entry traction for specialized helicopter nap-of-earth architectures. White space concentrates in low-altitude rotorcraft detection where Thales Group holds narrow dominance. Finnish and Estonian procurement channels present the most penetrable geography given STANAG 4671 compliance spreads. A go-to-market angle through electronic warfare resilience specifications differentiates against integrated avionics houses.
For Investors and Strategic Acquirers: FAA-EU certification reciprocity agreement completion is the leading indicator that control-unit validation cost fragmentation will consolidate supplier margins. Long-term viability favors acquisition targets with formal methods-based software workflows and deterministic real-time operating system expertise. The signal to watch is German-French military aviation authority harmonization timelines for DO-178C and MDR-derived assurance level equivalence.
| Strategic Initiative | Industry Significance |
|---|---|
| Multifunction RF System Integration | Collapses discrete sensor payloads into single apertures for sixth-generation fighter programs. |
| Certification Reciprocity Investment | Reduces redundant validation costs across FAA and EU military aviation authority frameworks. |
| Gallium Nitride Packaging Expansion | Mitigates East Asian foundry concentration through domestic semiconductor capacity. |
| Drone Swarming Architecture Development | Captures lidar fusion demand from Estonian and Swedish autonomous teaming programs. |
| Helicopter Nap-of-Earth Specialization | Addresses underpenetrated rotorcraft segment with terrain-following integration. |
Research Methodology
Defense procurement databases, FAA regulatory filings, and NATO standardization documents formed the secondary backbone of this analysis. Primary interviews with ACAS program managers at prime contractors, electromagnetic compatibility test engineers, and military aviation certification officers combined with secondary validation across the study window. Bottom-up and top-down triangulation reconciled platform-level procurement schedules with aggregate defense electronics spending patterns.
Bottom-up modeling tracked individual aircraft program ACAS integration timelines while top-down analysis calibrated against aggregate defense avionics procurement flows. Segmentation dimensions included system type, sensor technology, end-user platform category, and component hardware-software boundary across the projection horizon. CAGRs derived from platform delivery schedules and retrofit cycle assumptions. Forecast inputs incorporated STANAG 4671 adoption rates and FAA detect-and-avoid rulemaking implementation pace.
Inputs from defense procurement offices and regulatory filings were available through the study window; gaps in classified program specifications introduce uncertainty bands around sixth-generation platform timelines. Forecasts reflect assumptions regarding certification reciprocity progress and gallium nitride supply chain stability. Practitioners should monitor FAA-EU harmonization announcements and East Asian export control adjustments for early signals.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Aircraft Safety Systems
Helicopter Emergency Flotation System Market
Aircraft Safety Systems
Aircraft Ice Protection System Market
Aircraft Safety Systems
Aircraft Braking System Market
Aircraft Safety Systems
Global Aircraft Brake System Market
Aircraft Safety Systems
Aircraft Docking Systems Market
Aircraft Safety Systems
Identification Friend or Foe Systems Market
Aircraft Safety Systems
Commercial Aircraft Carbon Brakes Market
Aircraft Safety Systems
Aircraft Evacuation Systems Market
Aircraft Safety Systems
Free Fall Sensor Market
Aircraft Safety Systems
Aircraft Door Dampers Market
Aircraft Safety Systems
HUD Helmet Market
Aircraft Safety Systems
Airborne Collision Avoidance System Market
Aircraft Safety Systems
Aircraft Smoke Detection and Fire Extinguishing System Market
Aircraft Safety Systems
Military Aircraft Collision Avoidance Systems Market
Aircraft Safety Systems
Cloud-Connected Aircraft Safety Data Management Platforms Market
Aircraft Safety Systems
Aerospace Lightning Strike Protection Market