
 Asia-Pacific Meglitinide Market | 2026-2036
Asia-Pacific Meglitinide Market Size, Share, and Industry Trends Forecast 2026-2036
Asia-Pacific Meglitinide Market Outlook
Capital-intensity divergence between large-scale API producers and regional formulation specialists is redrawing competitive boundaries in the Asia-Pacific meglitinide landscape. Novo Nordisk leverages its integrated insulin-to-oral glucose control portfolio to sustain premium positioning across Japanese and Australian hospital networks. Glenmark anchors its presence through backward integration into active pharmaceutical ingredient manufacturing, competing on cost in India's retail pharmacy channel.
Meglitinides comprise a class of non-sulfonylurea insulin secretagogues that bind to ATP-dependent potassium channels on pancreatic beta cells, triggering rapid, glucose-dependent insulin release with a half-life of approximately one hour. These agents serve primarily as prandial glucose regulators for type 2 diabetes patients requiring flexible meal-timing protocols. Repaglinide formulations dominate current prescription volumes across the region, while nateglinide segments are gaining traction among diabetologists prioritizing hypoglycemia risk reduction in elderly populations. Mitiglinide, developed by Kissei Pharmaceuticals, occupies a specialized niche in Japan where METI-supported domestic innovation frameworks have accelerated clinic adoption.
Japan's PMDA maintains stringent pharmacovigilance requirements for meglitinide cardiovascular outcome data, while Australia's TGA aligns with EU MDR-equivalent standards for diabetes therapy safety monitoring. China's NMPA has tightened bioequivalence study protocols for generic repaglinide approvals, elevating barriers for non-integrated manufacturers. India's CDSCO PLI scheme for critical APIs is reshaping procurement patterns among domestic formulation houses. Stakeholders must monitor evolving bioequivalence waiver criteria and regional pricing reimbursement negotiations to anticipate margin compression points.
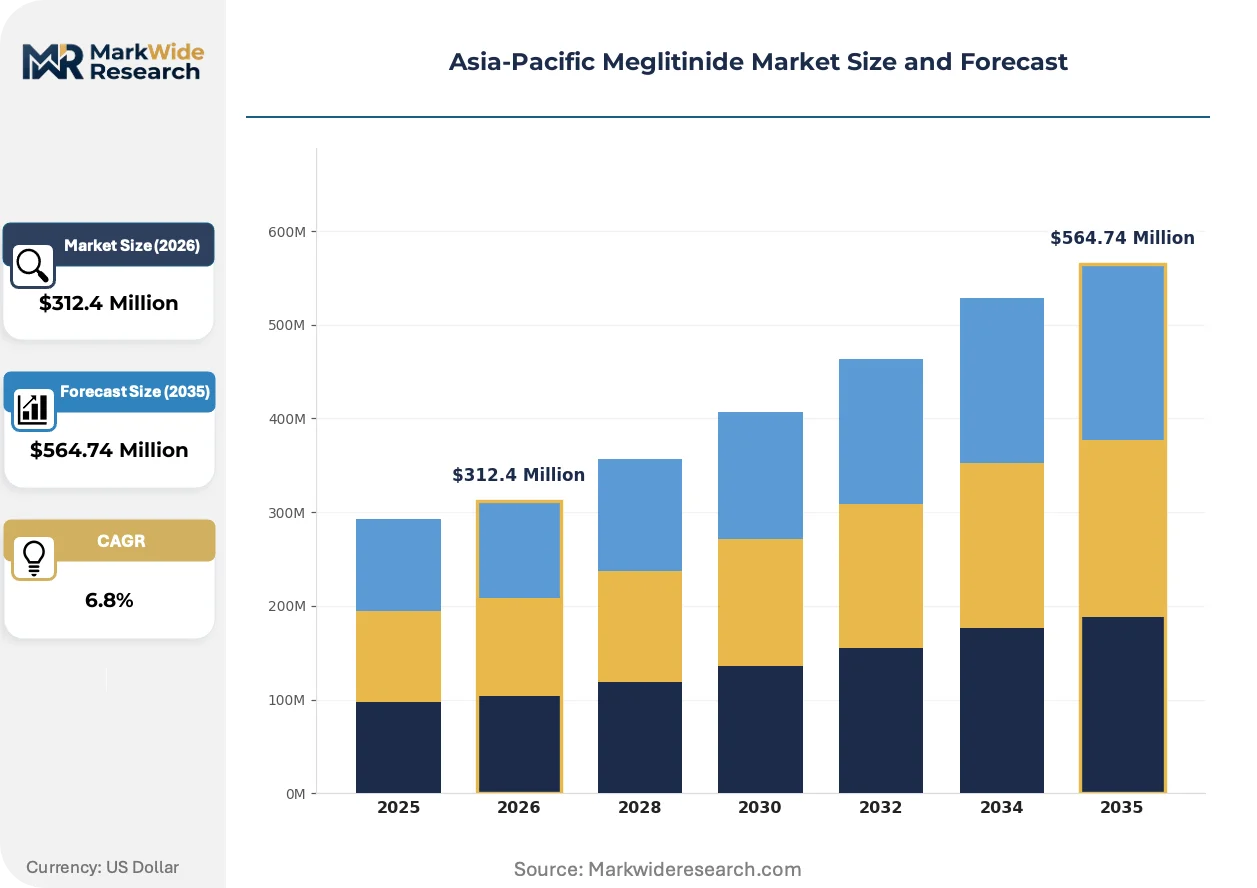
Market Dynamics
Japan's PMDA cardiovascular outcome requirements and China's NMPA bioequivalence tightening are compressing margins for non-integrated manufacturers while rewarding API-backward formulation houses across the Asia-Pacific meglitinide landscape.
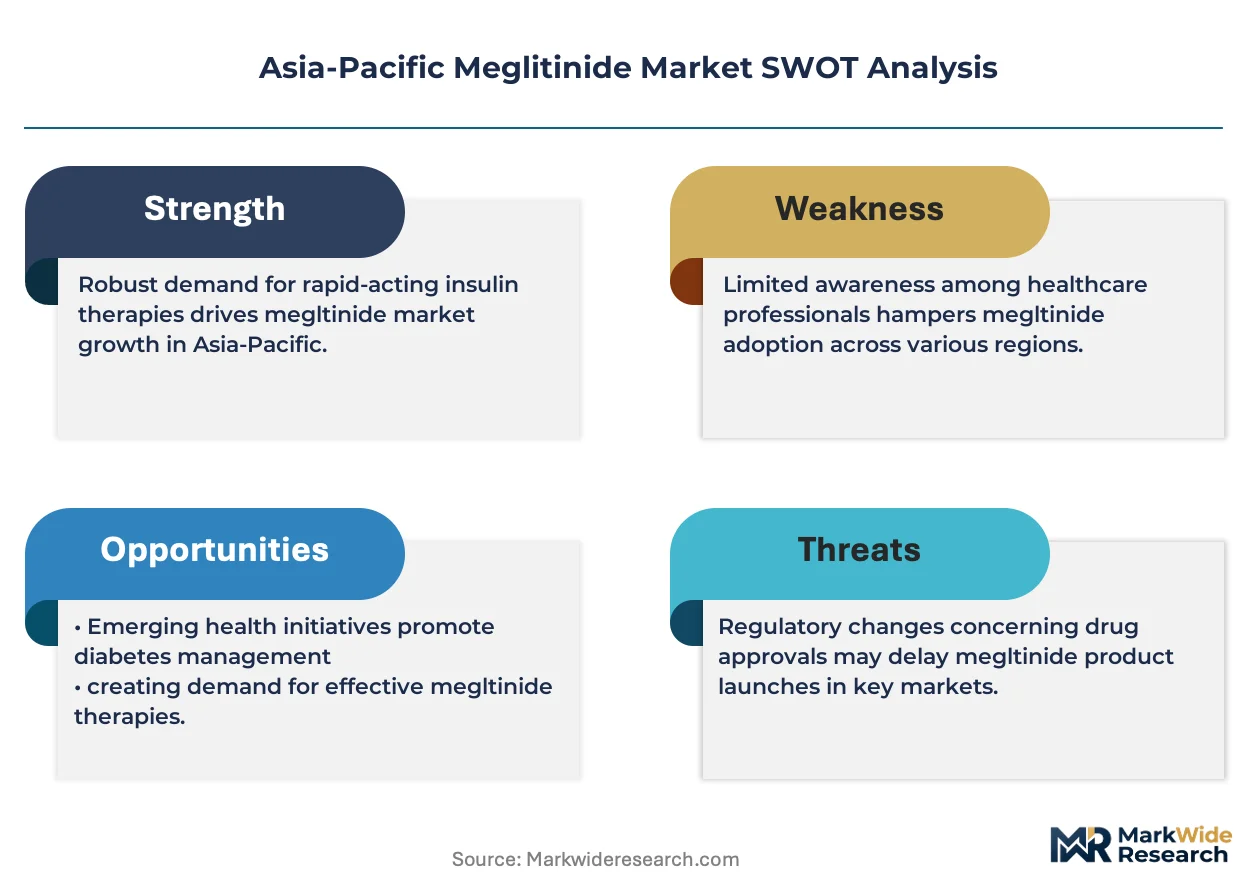
Growth Catalysts
- CDSCO PLI scheme:India's production-linked incentive program for critical APIs is redirecting procurement toward domestic suppliers, reducing import dependency for repaglinide precursors.
- Postprandial hyperglycemia protocols:Endocrinology departments in Chinese tier-one hospitals are expanding formulary slots for prandial glucose regulators as meal-timing flexibility gains clinical priority.
- METI innovation frameworks:Japan's domestic pharmaceutical acceleration programs have compressed clinic adoption timelines for novel insulin secretagogues developed by domestic manufacturers.
Market Restraints
- API supply concentration:Active pharmaceutical ingredient production for meglitinides clusters among a limited set of large-scale manufacturers in India and China, creating vulnerability to single-source disruptions.
- NMPA bioequivalence barriers:China's tightened generic approval protocols for repaglinide have elevated clinical trial costs, excluding smaller regional formulation specialists from market entry.
- Sulfonylurea substitution threat:Lower-cost sulfonylurea insulin secretagogues continue capturing price-sensitive segments in India's retail pharmacy channel despite inferior hypoglycemia profiles.
Strategic Opportunities
- Elderly hypoglycemia risk protocols:Australian endocrinology networks are prioritizing nateglinide prescribing for geriatric populations, creating volume expansion potential outside repaglinide-dominated segments.
- Hospital pharmacy channel consolidation:China's tier-one city hospital formulary centralization is enabling direct manufacturer contracting, bypassing traditional distributor markups.
- Continuous glucose monitoring convergence:Integration of meglitinide dosing algorithms with real-time glucose sensors is opening precision-dosing applications in Japanese diabetes management centers.
Industry Challenges
- Cardiovascular outcome data generation:PMDA-mandated long-term safety studies require extended trial timelines and substantial patient recruitment investments that strain mid-cap development budgets.
- Multi-jurisdiction dossier complexity:Divergent bioequivalence waiver criteria across Australia's TGA, Japan's PMDA, and China's NMPA force redundant study designs that extend time-to-market.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Asia-Pacific Meglitinide Market |
| Market Size in 2026 | $312.4 Million |
| Market Size in 2035 | $564.74 Million |
| CAGR (2026 – 2036) | 6.8% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Repaglinide, Nateglinide, Mitiglinide, Experimental Compounds Application: Type 2 Diabetes, Impaired Glucose Tolerance, Postprandial Hyperglycemia, Polycystic Ovary Syndrome End User: Endocrinologists, Diabetologists, Primary Care Physicians, Diabetes Clinics Distribution Channel: Hospital Pharmacies, Retail Pharmacies, Online Pharmacies, Drugstores |
| Companies Covered | Novo Nordisk, Novartis, Glenmark, Kissei Pharmaceuticals, Biocon, Boehringer Ingelheim, Pfizer, Sun Pharmaceutical Industries, Aurobindo Pharma, Others |
| Regions Covered | Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Asia-Pacific Meglitinide Market Strategic Shifts
Digital therapeutics integration and prandial glucose prediction algorithms are reconfiguring how insulin secretagogues are dosed and monitored across Asia-Pacific diabetes care networks.
Continuous glucose monitoring-enabled dosing systems are supplanting fixed-meal-schedule protocols in Japanese and Australian specialist clinics. Endocrinology departments in Osaka and Sydney are piloting sensor-triggered meglitinide administration that adjusts dose timing to real-time postprandial curves. This technology is compressing the competitive advantage of traditional sulfonylureas by demonstrating measurable hypoglycemia reduction in flexible-lifestyle patient cohorts.
China's NMPA has tightened bioequivalence study protocols for generic repaglinide approvals, elevating barriers for non-integrated manufacturers. Domestic API producers with in-house formulation capabilities are capturing expanded market share as import-dependent competitors withdraw dossier submissions. Regional formulation houses in Jiangsu and Zhejiang provinces are responding by accelerating backward integration projects to secure captive nateglinide intermediate supply.
Hospital pharmacy procurement in India's tier-one cities is consolidating around single-source contracts for diabetes therapy bundles. Corporate hospital chains in Mumbai and Delhi are displacing fragmented distributor networks with direct manufacturer agreements that link repaglinide volume commitments to insulin portfolio discounts. This channel concentration is most visible in Apollo and Max Healthcare networks, where formulary committees now prioritize integrated glucose control suppliers over standalone oral therapy vendors.
Asia-Pacific Meglitinide Market Segmentation
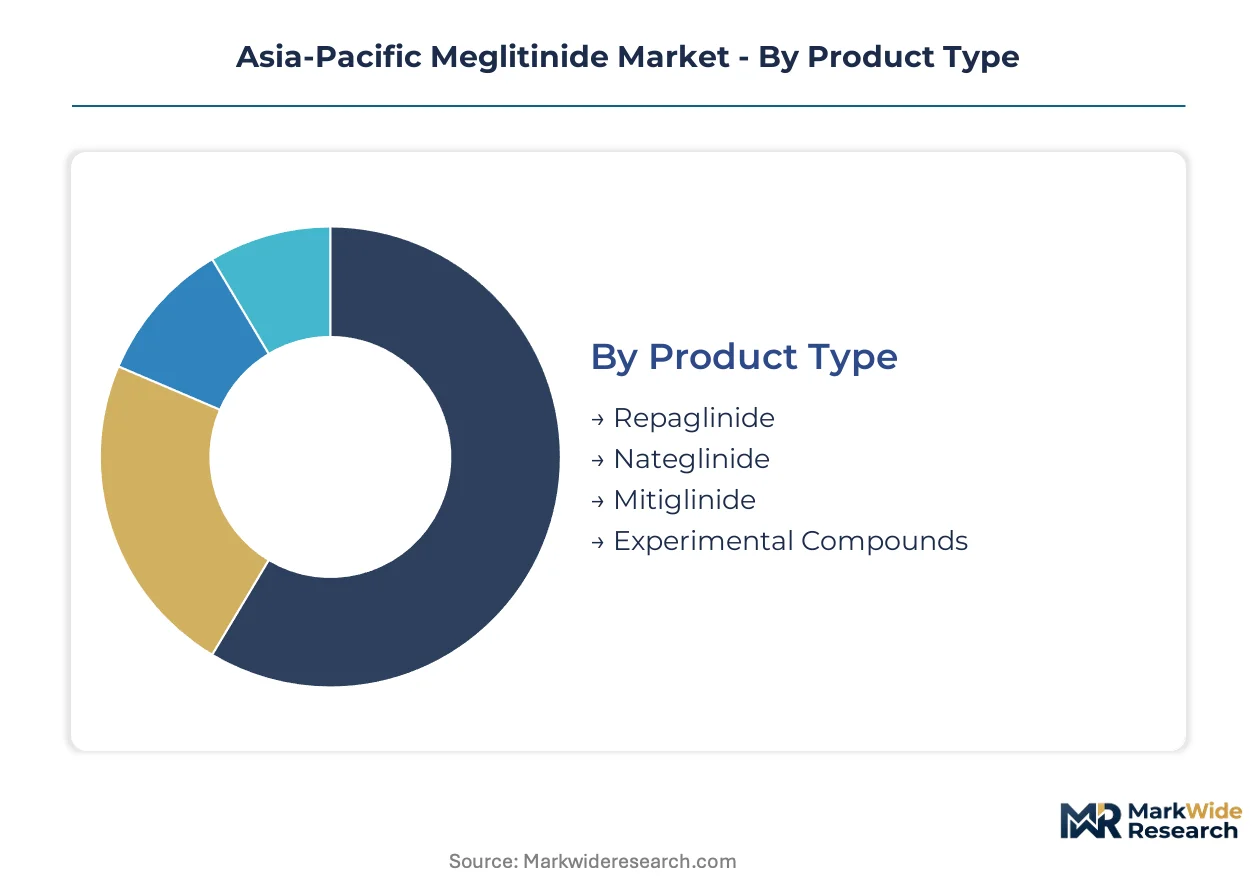
Segmentation across product chemistry, clinical application, prescriber specialty, and distribution channel determines competitive positioning for insulin secretagogues in Asia-Pacific markets. Each dimension carries distinct regulatory, pricing, and substitution dynamics that shape manufacturer strategy.
Product Type:
Substitution pressure from sulfonylureas and SGLT2 inhibitors varies sharply across molecular structures, with newer analogs facing steeper competitive headwinds than established formulations.
- Repaglinide:The benzoic acid derivative binds to the SUR1 subunit of pancreatic beta-cell potassium channels with rapid onset and short duration. Hospital pharmacies in Chinese tier-one cities concentrate procurement for this segment as formulary committees prioritize meal-timing flexibility protocols.
- Nateglinide:The D-phenylalanine derivative exhibits faster onset and shorter duration than repaglinide, with reduced hypoglycemia risk in elderly populations. Australian endocrinology networks drive demand concentration as TGA-aligned geriatric diabetes protocols expand nateglinide prescribing.
- Mitiglinide:Kissei Pharmaceuticals' succinic acid derivative developed under METI innovation frameworks commands specialized adoption in Japanese diabetes centers.
- Experimental Compounds:Novel insulin secretagogues in regional clinical pipelines face compressed development timelines under PMDA cardiovascular outcome requirements.
Repaglinide retains volume leadership across hospital and retail channels; experimental compounds hold the steepest expansion curve contingent on bioequivalence waiver approvals.
Application:
Clinical use cases stratify sharply by glucose monitoring infrastructure availability and prescriber specialty concentration across the region.
- Type 2 Diabetes:The predominant indication addresses beta-cell dysfunction in patients failing first-line metformin therapy. Indian CDSCO PLI scheme beneficiaries target this segment with cost-optimized repaglinide formulations for retail pharmacy distribution.
- Postprandial Hyperglycemia:Isolated post-meal glucose elevation drives prandial regulator demand where continuous glucose monitoring enables precision dosing. Japanese specialist clinics in Osaka and Tokyo concentrate adoption as sensor-integrated protocols demonstrate measurable outcome improvements.
- Impaired Glucose Tolerance:Pre-diabetic populations receive off-label prescribing in Australian primary care networks with early intervention mandates.
- Polycystic Ovary Syndrome:Insulin-sensitizing applications in reproductive endocrinology occupy niche prescribing in Chinese tertiary hospital gynecology departments.
Type 2 Diabetes commands absolute prescription volume; postprandial hyperglycemia protocols are climbing the fastest as sensor integration reconfigures treatment algorithms.
End User:
Prescriber specialty determines formulary access depth and pricing negotiation leverage across institutional procurement channels.
- Endocrinologists:Subspecialty physicians in Japanese and Australian hospital networks drive premium-formulary adoption for novel insulin secretagogues with demonstrated cardiovascular safety profiles.
- Diabetologists:Dedicated diabetes specialists in Chinese tier-one cities concentrate prescribing for prandial glucose regulators integrated with continuous monitoring systems.
- Primary Care Physicians:Frontline prescribers in India's retail pharmacy channel favor cost-optimized repaglinide generics under CDSCO quality mandates.
- Diabetes Clinics:Specialized outpatient facilities in Korean and Taiwanese urban centers coordinate bundled glucose control therapy procurement.
Endocrinologists retain the highest per-patient prescribing value; diabetologists are expanding their patient base most rapidly through hospital network consolidation.
Distribution Channel:
Channel structure determines margin capture and manufacturer pricing power across fragmented versus consolidated procurement systems.
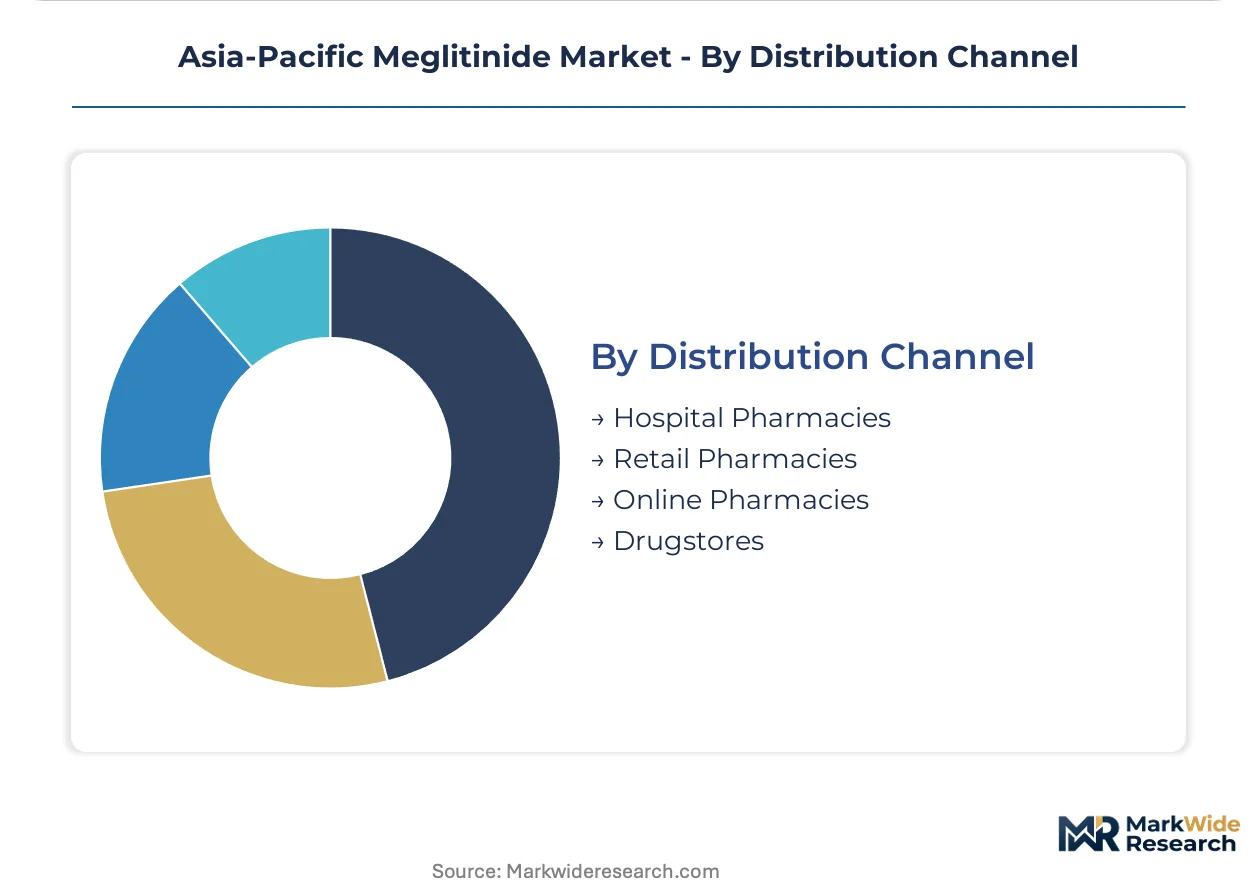
- Hospital Pharmacies:Institutional procurement in Chinese corporate hospital chains enables direct manufacturer contracting with volume-linked insulin portfolio discounts.
- Retail Pharmacies:Fragmented storefront networks across Indian tier-one and tier-two cities distribute cost-competitive generics with CDSCO-mandated quality certification.
- Online Pharmacies:E-commerce platforms in Australian and Japanese markets facilitate chronic therapy adherence through subscription-based refill models.
- Drugstores:Convenience-focused outlets in Southeast Asian urban centers capture episodic prescribing for meal-timing flexibility seekers.
Hospital pharmacies dominate value capture; online channels are expanding most quickly as digital therapeutics integration accelerates.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Pricing power concentrates in Japanese hospital networks while Indian retail channels compress margins through generic substitution. This asymmetry shapes manufacturer portfolio allocation across the Asia-Pacific meglitinide landscape.
China
Hospital pharmacy consolidation in Shanghai and Beijing drives direct manufacturer contracting for prandial glucose regulators. NMPA bioequivalence tightening elevates barriers for import-dependent formulation houses. Jiangsu and Zhejiang provinces anchor domestic API production clusters serving captive nateglinide intermediate supply.
Japan
Specialist endocrinology networks in Osaka and Tokyo prioritize sensor-integrated meglitinide protocols for flexible-lifestyle patients. PMDA cardiovascular outcome requirements compress development timelines for novel insulin secretagogues. Kissei Pharmaceuticals anchors domestic innovation through METI-supported acceleration frameworks.
India
Retail pharmacy fragmentation across Mumbai and Delhi favors cost-optimized repaglinide generics under CDSCO quality mandates. The PLI scheme for critical APIs redirects procurement toward domestic suppliers, reducing import dependency. Maharashtra and Gujarat house backward-integrated formulation houses competing on manufacturing scale.
Australia
Geriatric diabetes protocols in Sydney and Melbourne drive nateglinide prescribing for hypoglycemia-risk reduction. TGA alignment with EU MDR-equivalent standards shapes safety monitoring requirements for prandial regulators. Online pharmacy subscription models expand chronic therapy adherence through digital refill platforms.
South Korea
Diabetes clinic networks in Seoul coordinate bundled glucose control therapy procurement across institutional channels. MFDS pharmacovigilance frameworks align with regional standards for insulin secretagogue cardiovascular data. Busan-Ulsan manufacturing clusters support regional API supply for formulation export.
Asia-Pacific Meglitinide Market Competitive Environment
Technology leadership and cost leadership are held by different player archetypes across the Asia-Pacific meglitinide landscape. Large-scale API producers with backward integration capabilities capture margin in tightened regulatory environments, while regional formulation specialists compete on channel access and prescriber relationships. Three archetypes dominate: integrated insulin-to-oral glucose control portfolios, backward-integrated domestic manufacturers, and research-driven specialty developers. Competitive moves concentrate on API supply security and hospital formulary direct contracting.
Within the integrated portfolio tier, Novo Nordisk anchors premium positioning across Japanese and Australian hospital networks. Among domestic API-backward manufacturers, Glenmark and Sun Pharmaceutical Industries exemplify cost-competitive positioning in India's retail pharmacy channel. Kissei Pharmaceuticals occupies the research-driven specialty position, representing domestic innovation acceleration under Japan's METI frameworks.
| Leading Market Players |
|---|
| Novo Nordisk |
| Novartis |
| Glenmark |
| Kissei Pharmaceuticals |
| Biocon |
| Boehringer Ingelheim |
| Pfizer |
| Sun Pharmaceutical Industries |
| Aurobindo Pharma |
| Others |
Value Chain & Pricing Dynamics
Generic repaglinide substitution for originator formulations simultaneously redistributes manufacturing gravity toward Indian and Chinese API clusters and compresses realized pricing in retail pharmacy channels across the Asia-Pacific meglitinide landscape.
Pricing Analysis
The customization-premium spread separates sensor-integrated dosing protocols in Japanese specialist clinics from standard repaglinide generics in India's retail channel. Three-tier pricing structure across premium, standard, and economy levels tracks backward integration depth, with API-captive manufacturers capturing margin in China's tightened NMPA environment. Price differentiation hinges on bioequivalence certification tier and volume scale commitments to hospital formulary committees. Cost compression in the economy tier is intensifying because CDSCO-mandated quality upgrades force smaller formulation houses into contract manufacturing arrangements. Retail pharmacy buyers in India's tier-two cities exhibit highest price sensitivity; Australian endocrinology networks demonstrate lowest sensitivity due to reimbursement alignment with cardiovascular outcome protocols.
Supply Chain Analysis
Active pharmaceutical ingredient production concentrates in Maharashtra and Gujarat industrial corridors, with intermediate synthesis clustering in Jiangsu and Zhejiang provinces. Meglitinide supply chains draw from benzoic acid derivatives, D-phenylalanine precursors, and succinic acid intermediates as core chemical inputs. Single-source vulnerability pervades the nateglinide intermediate segment where Kissei Pharmaceuticals maintains proprietary succinic acid derivative technology. Distribution runs through hospital pharmacy direct contracting in Chinese tier-one cities and fragmented retail storefront networks across Indian urban centers.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Continuous glucose monitoring platform integration is reconfiguring meglitinide prescribing as a data-interoperable service rather than discrete pharmaceutical transaction, with sensor-to-dosing algorithm compatibility emerging as the decisive ecosystem battleground.
For Market Incumbents: Secure backward integration into nateglinide intermediate production to defend margin position against NMPA bioequivalence tightening in China. Anchor hospital formulary access through bundled insulin-to-oral glucose control portfolio contracts that link repaglinide volume commitments to premium analog pricing. Prioritize PMDA cardiovascular outcome data generation to maintain premium positioning in Japanese specialist networks against sulfonylurea substitution threats. For New Entrants and Emerging Players: Lead with nateglinide formulations targeting Australian geriatric diabetes protocols where hypoglycemia risk reduction commands prescriber attention outside repaglinide-dominated segments. Establish presence in Indian CDSCO PLI scheme beneficiary networks through cost-optimized API sourcing from Maharashtra-based manufacturers. Deploy direct-to-clinic sampling programs in Chinese tier-one city endocrinology departments to bypass entrenched distributor relationships. For Investors and Strategic Acquirers: Capital is best deployed toward backward-integrated formulation houses with captive API supply and established NMPA bioequivalence dossiers. Long-term viability rests on regulatory navigation capability across divergent PMDA, TGA, and NMPA pharmacovigilance frameworks rather than molecule novelty alone. Monitor CDSCO PLI scheme expansion announcements as inflection indicator for domestic Indian manufacturing capacity reconfiguration.| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration into API Production | Captive nateglinide intermediate supply secures margin against NMPA bioequivalence barriers. |
| Sensor-Integrated Dosing Protocol Development | CGM algorithm compatibility opens premium positioning in Japanese and Australian specialist clinics. |
| Hospital Formulary Direct Contracting | Apollo and Max Healthcare network agreements bypass traditional distributor markups in India. |
| CDSCO PLI Scheme Alignment | Domestic API procurement redirection reduces import dependency for repaglinide precursors. |
| PMDA Cardiovascular Outcome Data Generation | Long-term safety studies sustain premium reimbursement in METI-supported innovation frameworks. |
Study Parameters
Two parallel data streams informed the analysis: structured primary interviews with drug development executives, regulatory affairs leads, formulary directors, and hospital procurement managers across the Asia-Pacific region; and secondary validation through NMPA filing databases, PMDA approval records, CDSCO manufacturing license registries, and clinical trial registries. Bottom-up prescription volume modeling and top-down market sizing triangulation anchored value estimates across the projection horizon.
Across the modeling period, the analytical framework segmented by product chemistry, clinical application, prescriber specialty, and distribution channel with regional regulatory cluster overlays. CAGRs derived from patient population growth trajectories, formulary expansion rates, and substitution elasticity parameters specific to prandial glucose regulator markets. Forecast inputs incorporated continuous glucose monitoring adoption curves and bioequivalence waiver approval timelines as industry-specific demand shapers.
The analysis sits within stated boundaries; outcomes outside sustained CDSCO PLI scheme funding, NMPA regulatory stability, or PMDA cardiovascular outcome data acceptance would require recalibration. Practitioners should keep alternative scenarios live as sensor-to-dosing algorithm standardization and regional pricing reimbursement negotiations evolve.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Pharmaceuticals
Global Liposome Drug Delivery Market
Pharmaceuticals
Dental Medication Market
Pharmaceuticals
Prescription Stimulants Market
Pharmaceuticals
Adrenocorticotropic Hormone [ACTH] Market
Pharmaceuticals
Anti-Radiation Drugs Market
Pharmaceuticals
Sitagliptin Market
Pharmaceuticals
Global Eylea Market
Pharmaceuticals
Topical Acne Medication Market
Pharmaceuticals
Systemic Lupus Erythematous SLE Drugs Market
Pharmaceuticals
Bacteriostatic Water for Injection Market
Pharmaceuticals
Asia-Pacific Obsessive-Compulsive Disorder (OCD) Drugs Market
Pharmaceuticals
Smart Pills Market
Pharmaceuticals
Retinal Drugs and Biologics Market
Pharmaceuticals
Global Hepatitis a Vaccine Market
Pharmaceuticals
Gemcitabine HCL Market
Pharmaceuticals
Mexico Diabetes Drugs Market