
 Aluminum Ammonium Sulfate Market | 2026-2036
Aluminum Ammonium Sulfate Market Size, Share, and Industry Trends Forecast 2026-2036
Aluminum Ammonium Sulfate Market Outlook
ISO 9001 quality management certification is redrawing competitive boundaries among aluminum ammonium sulfate suppliers. BASF leverages its integrated chemical platform to sustain premium-grade production across European and Asian markets. Shandong Lulong Chemical anchors its position through captive raw material access and large-scale crystallization infrastructure in China's Shandong province. Kemira differentiates via specialized water treatment formulations that incorporate aluminum ammonium sulfate into broader coagulant portfolios.
Aluminum ammonium sulfate is a double salt with the chemical formula NH₄Al(SO₄)₂·12H₂O, typically manufactured through controlled reaction of aluminum sulfate with ammonium sulfate followed by crystallization, and functions primarily as a flocculating agent, pH buffer, and mordant in industrial processes. Powder formulations dominate current volume shipments due to handling efficiency and dissolution rates in municipal water treatment plants, while liquid grades are gaining traction among food processing and textile dyeing customers seeking automated dosing integration. The agriculture end use segment remains mature with stable soil conditioning demand, though pharmaceutical-grade crystals command disproportionate margin pools due to stringent USP and EP monograph compliance costs.
EPA Safe Drinking Water Act amendments and REACH Annex XVII restrictions on heavy metal impurities are elevating analytical testing burdens and narrowing the qualified supplier base for potable water applications. China's SAMR food additive safety standards and GB quality benchmarks for industrial chemicals impose parallel conformity assessment layers on exporters serving dual-use markets. Stakeholders must monitor regulatory divergence between jurisdictions to avoid formulation lock-in that limits cross-border shipment flexibility.
Market Dynamics
Water treatment infrastructure upgrades across municipal systems are accelerating specification changes for aluminum ammonium sulfate, as utilities replace legacy coagulants with higher-purity grades that satisfy tightening analytical thresholds for heavy metal content.
Growth Catalysts
- REACH Annex XVII heavy metal limits:European potable water directives are mandating sub-ppm impurity ceilings that favor specialized crystallization producers over commodity sulfate blenders.
- Textile mordant demand in Bangladesh and Vietnam:Dyeing facilities serving fast-fashion supply chains are expanding ammonium alum procurement for color-fastness applications.
- Continuous crystallization technology:Advanced process control systems are reducing production variability and enabling real-time purity verification for pharmaceutical-grade batches.
Market Restraints
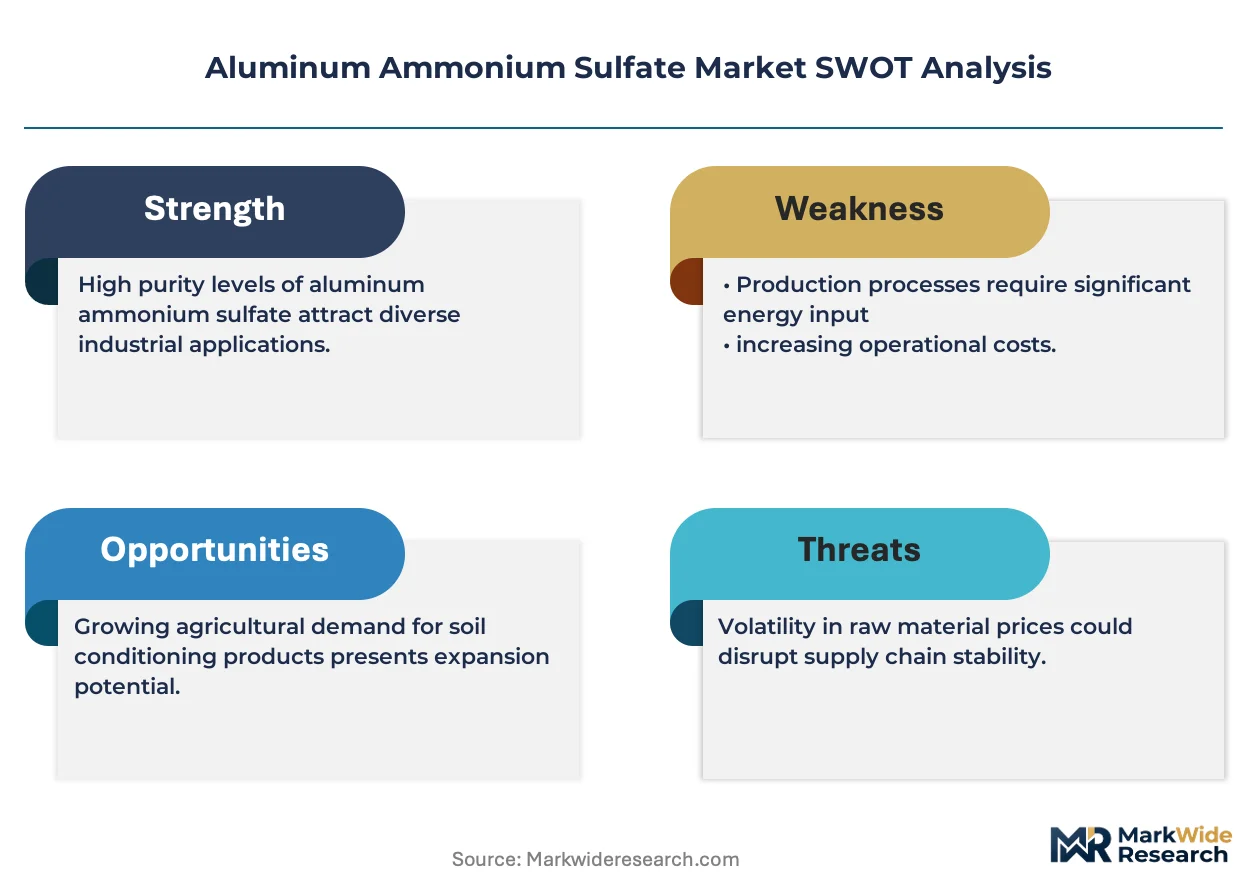
- Aluminum sulfate feedstock volatility:Bauxite refining capacity constraints in Guizhou and Henan provinces are transmitting cost spikes to downstream double-salt manufacturers.
- Single-region supply concentration:Shandong province chemical clusters control over sixty percent of export-grade crystallization capacity, creating geographic vulnerability to environmental compliance shutdowns.
- Polyaluminum chloride substitution:Pre-hydrolyzed coagulants are displacing aluminum ammonium sulfate in high-turbidity raw water applications where dosing efficiency outweighs cost premiums.
Strategic Opportunities
- Indonesia municipal water privatization:Jakarta and Surabaya utility concessions are importing technical-grade coagulants as local sulfate production remains underdeveloped.
- EU Fertilizer Product Regulation harmonization:Streamlined CE marking pathways for aluminum-containing soil conditioners are reducing conformity assessment costs for agricultural-grade suppliers.
- Automated liquid dosing systems:Food processing plants are retrofitting powder-handling infrastructure with pumped solution delivery that favors pre-dissolved aluminum ammonium sulfate formulations.
Industry Challenges
- USP and EP monograph certification timelines:Pharmaceutical-grade qualification requires eighteen-to-twenty-four-month stability studies that lock working capital in inventory.
- Legacy ERP integration with batch traceability:Smaller crystallization plants face technical debt upgrading quality management systems to satisfy ISO 9001 audit requirements.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Aluminum Ammonium Sulfate Market |
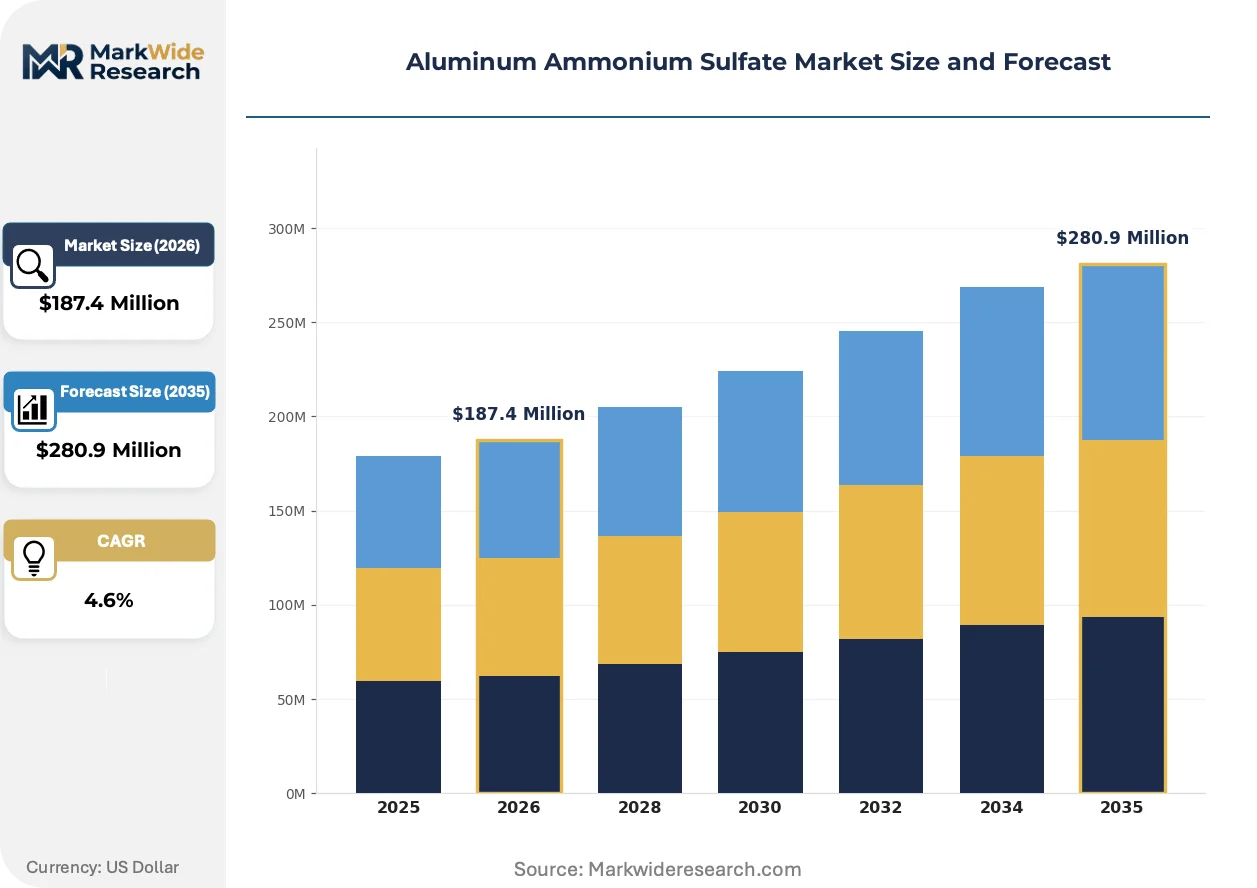
| Market Size in 2026 | $187.4 Million |
| Market Size in 2035 | $280.9 Million |
| CAGR (2026 – 2036) | 4.6% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Powder, Granules, Liquid, Crystals Application: Water Treatment, Soil Conditioning, Food Additive, Textile Dyeing End Use Industry: Agriculture, Chemical Manufacturing, Food Processing, Pharmaceuticals Distribution Channel: Online Retailers, Direct Sales, Distributors, Wholesalers |
| Companies Covered | Shandong Lulong Chemical, Weifang Yongli Chemical, BASF, Hubei Xingfa Chemicals, Shandong Dongtai Chemical, Kemira, Harbin Dongpeng Chemical, Xiangtan Chemical, Zibo Runquan Chemical, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Aluminum Ammonium Sulfate Market Strategic Shifts
Membrane filtration pretreatment is altering coagulant selection criteria at municipal plants, as ultrafiltration upstream of conventional clarification reduces aluminum salt dosing rates and shifts specification emphasis toward residual metal control rather than turbidity removal.
Continuous flow crystallization with inline particle size monitoring is fragmenting traditional batch production economics. German and Japanese engineering firms are installing turnkey systems at mid-scale sulfate plants. The technology compresses labor costs and enables pharmaceutical-grade output from facilities previously limited to technical grades.
EPA Safe Drinking Water Act Lead and Copper Rule revisions are tightening finished water aluminum residuals to 0.05 mg/L in optimized corrosion control systems. Utilities in Michigan and Ohio are demanding certificate of analysis documentation for every railcar. Suppliers without in-house ICP-MS capability are losing qualified vendor status.
Specification consolidation among multinational food additive buyers is compressing the approved supplier list for FCC-grade crystals. Nestlé and Unilever procurement teams are consolidating contracts with three-to-five-year tenures that favor integrated chemical platforms over specialty sulfate traders. Southeast Asian processors without backward integration into alumina refining are exiting the qualified vendor pool.
Aluminum Ammonium Sulfate Market Segmentation
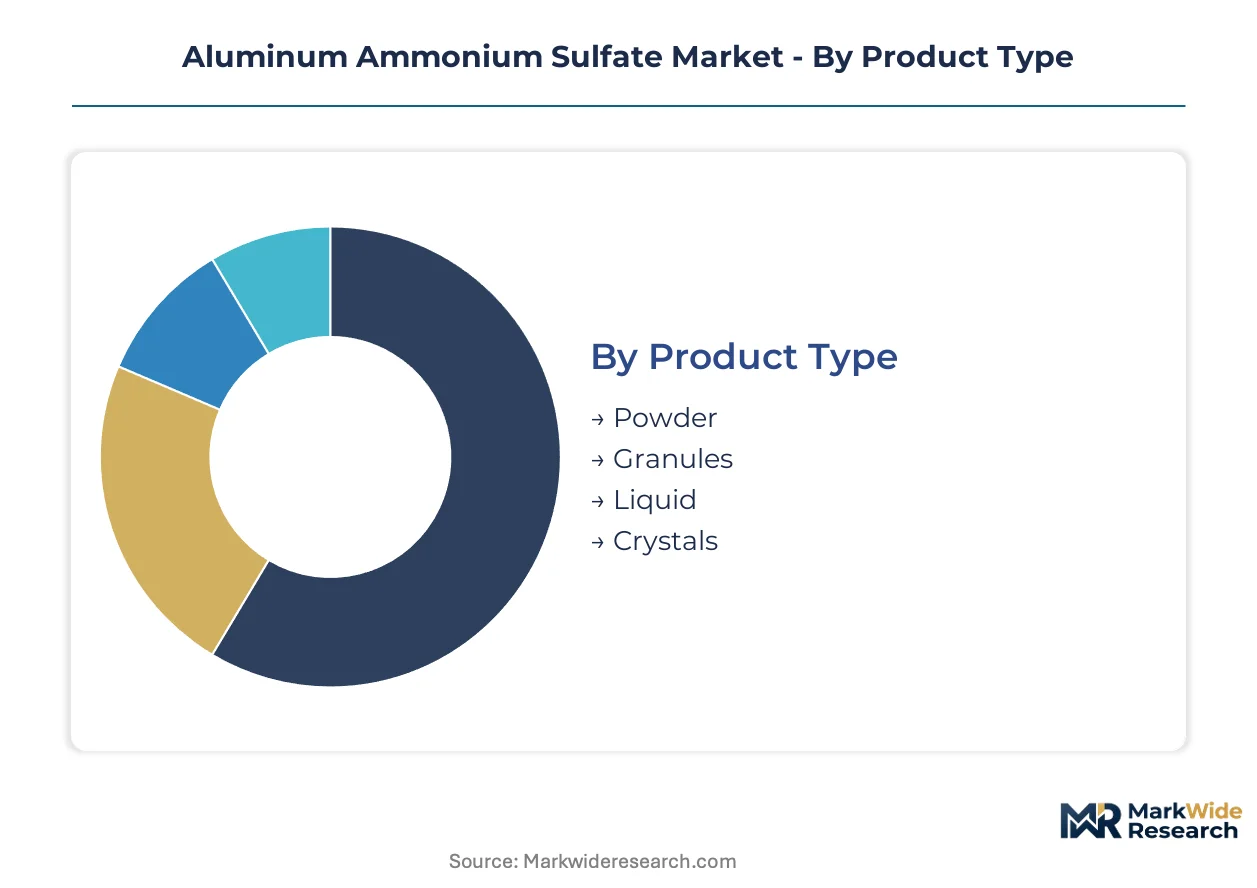
Segmentation in the aluminum ammonium sulfate market reveals distinct purity and formulation requirements that channel procurement decisions across municipal utilities, industrial processors, and pharmaceutical manufacturers. Each segment carries divergent regulatory burdens and margin structures that reshape supplier qualification criteria.
Product Type:
Powder and liquid formulations move through divergent channel architectures, with bulk powder flowing via direct sales to water treatment facilities while liquid grades concentrate through distributor networks serving food processing plants.
- Powder:Fine-ground crystalline material with rapid dissolution kinetics dominates municipal procurement. Water treatment plants in China's Shandong province specify powder grades for automated dry-feed systems handling high-volume coagulation operations.
- Liquid:Pre-dissolved aqueous solutions enable precision dosing in automated food processing lines. Southeast Asian textile dyers in Bangladesh and Vietnam favor liquid delivery for continuous mordant application systems.
- Granules:Coarse particulate format with controlled dissolution rates serves agricultural soil conditioning applications requiring broadcast spreading equipment compatibility.
- Crystals:Large-format monoclinic structures command pharmaceutical-grade premiums through USP and EP monograph compliance for astringent and buffer applications.
Powder dominates installed base. Liquid is where expansion concentrates.
Application:
Cost tier stratification separates commodity coagulant applications from premium-grade food and pharmaceutical uses, with certification requirements driving price multiples across segments.
- Water Treatment:Coagulation and flocculation in municipal clarification systems. EPA Safe Drinking Water Act amendments in the United States and REACH Annex XVII limits in Europe are mandating sub-ppm heavy metal thresholds that favor specialized crystallization producers.
- Soil Conditioning:Aluminum source for acidic soil amendment in specialty crop cultivation. EU Fertilizer Product Regulation harmonization is streamlining CE marking pathways for agricultural-grade suppliers.
- Food Additive:FCC-grade crystals for leavening acid and firming agent applications. Nestlé and Unilever procurement consolidation is compressing approved supplier lists to integrated chemical platforms with backward alumina refining capability.
- Textile Dyeing:Mordant for color-fastness in natural fiber processing. Dyeing facilities serving fast-fashion supply chains in Vietnam are expanding technical-grade procurement as Bangladesh enforces environmental discharge standards.
Water Treatment commands volume leadership. Food Additive captures margin concentration.
End Use Industry:
Customer type segmentation separates specification-intensive pharmaceutical buyers from price-sensitive agricultural purchasers, with procurement sophistication determining supplier relationship structures.
- Agriculture:Stable demand from specialty crop and greenhouse operations requiring pH management. Chinese GB quality benchmarks and EU Fertilizer Product Regulation impose parallel conformity layers on exporters serving dual-use markets.
- Chemical Manufacturing:Intermediate consumption in double-salt derivatives and catalyst production. German and Japanese engineering firms are installing continuous crystallization systems at mid-scale sulfate plants serving this segment.
- Food Processing:Leavening systems in commercial baking and firming applications in pickle manufacturing. Automated liquid dosing retrofits are shifting procurement from powder to pre-dissolved formulations.
- Pharmaceuticals:Astringent and styptic applications requiring USP and EP certification. Eighteen-to-twenty-four-month stability studies lock working capital and narrow qualified supplier pools to crystallization specialists with ICP-MS capability.
Agriculture anchors baseline demand. Pharmaceuticals represent the fastest-growing value concentration.
Distribution Channel:
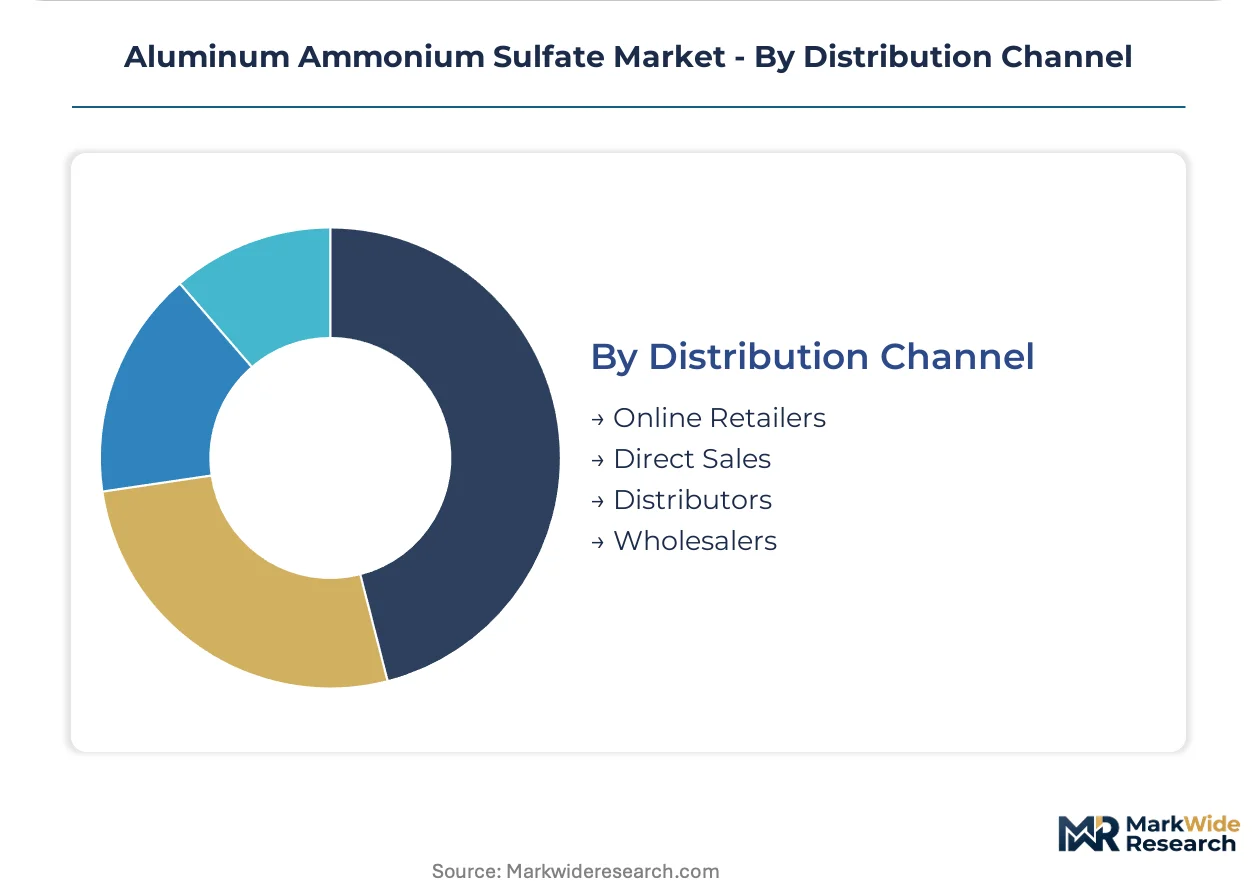
Supply concentration shapes channel selection, with direct relationships dominating bulk chemical procurement while fragmented end-users rely on distributor networks for technical support and smaller volume fulfillment.
- Direct Sales:Railcar and bulk truck delivery to municipal utilities and large industrial processors. Michigan and Ohio water systems now demand certificate of analysis documentation for every shipment under EPA Lead and Copper Rule revisions.
- Distributors:Technical-grade packaging and logistics for mid-scale textile and food processors. Indonesian municipal privatization in Jakarta and Surabaya is creating import demand served through regional chemical distributors.
- Wholesalers:Volume aggregation for agricultural and small industrial accounts without direct manufacturer relationships. Shandong province export-grade capacity concentration creates geographic vulnerability to environmental compliance shutdowns affecting wholesale availability.
- Online Retailers:Small-package laboratory and specialty chemical sales. Limited penetration in bulk industrial chemicals due to hazardous material shipping restrictions and specification verification requirements.
Direct Sales commands procurement value. Distributors capture geographic expansion.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Municipal water utilities and industrial processors in China, the United States, Germany, India, and Vietnam concentrate procurement of aluminum ammonium sulfate. Each geography imposes distinct regulatory frameworks that reshape supplier qualification and crystallization investment priorities.
China
Shandong and Jiangsu province chemical clusters dominate both domestic consumption and export-grade crystallization capacity for aluminum ammonium sulfate. SAMR food additive safety standards and GB quality benchmarks for industrial chemicals impose parallel conformity assessment layers on manufacturers serving dual-use markets. Qingdao and Weifang processing facilities are expanding continuous crystallization infrastructure to satisfy pharmaceutical-grade export demand.
United States
Michigan and Ohio water systems drive technical-grade procurement under EPA Safe Drinking Water Act Lead and Copper Rule revisions. Utilities now demand certificate of analysis documentation for every railcar shipment, narrowing qualified vendor pools to suppliers with in-house ICP-MS capability. Chicago and Cleveland metropolitan utilities are retrofitting clarification systems with higher-purity coagulants that meet sub-ppm heavy metal thresholds.
Germany
REACH Annex XVII restrictions on heavy metal impurities are elevating analytical testing burdens for potable water applications across Bavaria and North Rhine-Westphalia. German engineering firms are installing turnkey continuous flow crystallization systems at mid-scale sulfate plants serving chemical manufacturing intermediates. Frankfurt and Düsseldorf industrial processors prioritize ISO 9001-certified suppliers for automated dosing integration.
India
Textile dyeing facilities in Gujarat and Tamil Nadu are expanding ammonium alum procurement for color-fastness applications serving fast-fashion supply chains. BIS quality standards and state-level pollution control mandates are compressing approved supplier lists among Surat and Tiruppur processing clusters. Mumbai and Chennai municipal water boards are piloting membrane filtration pretreatment that shifts coagulant specification emphasis toward residual metal control.
Vietnam
Dyeing facilities in Ho Chi Minh City and Hanoi industrial zones are importing technical-grade aluminum ammonium sulfate as domestic sulfate production remains underdeveloped. Environmental discharge standards enforced in Dong Nai and Binh Duong provinces are accelerating substitution of legacy coagulants with higher-purity grades. Da Nang and Hai Phong processors favor liquid delivery formats for continuous mordant application systems.
Aluminum Ammonium Sulfate Market Competitive Environment
Player mix skews toward integrated chemical platforms and regional crystallization specialists. BASF anchors premium-grade production through backward integration into alumina refining, while Chinese provincial clusters exploit captive raw material access and large-scale infrastructure. Three archetypes dominate: multinational integrated platforms with quality certification depth, Shandong-based crystallization specialists with export-grade capacity concentration, and water treatment formulators bundling aluminum ammonium sulfate into broader coagulant portfolios. Competitive moves concentrate on continuous crystallization technology licensing and ISO 9001 quality management system upgrades.
Among Shandong-based crystallization specialists, Shandong Lulong Chemical and Shandong Dongtai Chemical exemplify the regional capacity concentration archetype, occupying positions shaped by proximity to bauxite refining corridors and rail-linked export infrastructure. Weifang Yongli Chemical represents the mid-scale technical-grade tier serving textile and agricultural applications. BASF and Kemira anchor the multinational integrated platform segment, with Kemira sitting within the water treatment formulation specialization vector that bundles aluminum ammonium sulfate into broader coagulant portfolios. Hubei Xingfa Chemicals exemplifies the interior province challenger archetype seeking to replicate Shandong's crystallization scale.
| Leading Market Players |
|---|
| Shandong Lulong Chemical |
| Weifang Yongli Chemical |
| BASF |
| Hubei Xingfa Chemicals |
| Shandong Dongtai Chemical |
| Kemira |
| Harbin Dongpeng Chemical |
| Xiangtan Chemical |
| Zibo Runquan Chemical |
| Others |
Value Chain & Pricing Dynamics
Sixty-to-ninety-day certificate-of-analysis lead times for pharmaceutical-grade batches concentrate pricing power among crystallization specialists with captive ICP-MS capability, while municipal utilities exploit shorter technical-grade procurement cycles to compress supplier margins. This inventory-service tradeoff separates premium-grade producers locked in eighteen-month stability studies from commodity blenders facing spot-market aluminum sulfate volatility.
Pricing Analysis
Cost-plus contracts indexed to aluminum sulfate feedstock benchmarks dominate procurement structures for technical-grade shipments to municipal utilities. Three-tier pricing structure across pharmaceutical, food-grade, and technical levels reflects certification burden differentials, with USP/EP monograph compliance adding substantial analytical cost premiums. Pricing pressure stems from polyaluminum chloride substitution in high-turbidity applications, forcing aluminum ammonium sulfate suppliers to defend position through purity differentiation. Agricultural soil conditioning buyers exhibit highest price sensitivity, while pharmaceutical manufacturers accept premium positioning for batch traceability assurance.
Supply Chain Analysis
Strategic stockpiling of pharmaceutical-grade inventory buffers against eighteen-to-twenty-four-month certification timelines, whereas municipal utilities run just-in-time procurement with thirty-day coverage. Supply concentrates in China's Shandong and Jiangsu provinces alongside German engineered-systems producers and Indian textile-belt processors. Raw material flows draw from bauxite refining corridors, ammonium sulfate byproduct streams, and crystallization reagent supply chains. Single-region concentration in Shandong province creates geographic vulnerability to environmental compliance shutdowns. Distribution runs through direct railcar delivery for bulk municipal accounts and regional chemical distributors serving fragmented textile and food processing end-users.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
This market sits in early-stage cyclical recovery as municipal water infrastructure replacement cycles accelerate specification upgrades toward higher-purity coagulant grades.
For Market Incumbents: Fortify position through backward integration into alumina refining and continuous crystallization technology licensing to defend against polyaluminum chloride substitution in turbidity-intensive applications. Prioritize ISO 9001 quality management system upgrades to maintain qualified vendor status under tightening EPA Lead and Copper Rule documentation requirements. For New Entrants and Emerging Players: Anchor in Indonesia's municipal water privatization corridors where local sulfate production underdevelopment creates import-dependent demand pockets. Target technical-grade liquid formulation supply to Vietnamese textile dyers retrofitting continuous mordant systems, leveraging distributor channel partnerships to bypass established railcar-direct relationships. For Investors and Strategic Acquirers: Long-term, this sits as a consolidation play because specification-intensive regulatory barriers are compressing approved supplier lists and concentrating procurement among integrated chemical platforms. Monitor REACH Annex XVII heavy metal threshold revisions as the signal indicating accelerated vendor consolidation timelines.| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration into Alumina Refining | Captive raw material access insulates margin structures from bauxite processing volatility in Guizhou and Henan provinces. |
| Continuous Crystallization Technology Licensing | German and Japanese engineering partnerships enable pharmaceutical-grade output from mid-scale sulfate plants previously limited to technical grades. |
| ISO 9001 Quality Management Certification | Audit-compliant systems satisfy Michigan and Ohio utility documentation demands under EPA Safe Drinking Water Act amendments. |
| Long-term Supply Agreement with Municipal Utilities | Three-to-five-year procurement tenures with Nestlé and Unilever consolidate volume commitments and reduce spot-market exposure. |
| Joint Venture in Southeast Asian Distribution | Jakarta and Surabaya utility concessions create import demand served through regional chemical distributor partnerships. |
Study Parameters
Cross-validation between primary interviews with crystallization plant managers, municipal procurement officers, and textile dyeing facility technical directors anchors the qualitative findings against secondary validation from customs trade data, ACC industry reports, and SEC chemical company filings. Bottom-up triangulation of production capacity at Shandong province clusters converges with top-down demand estimation from water treatment infrastructure investment disclosures.
Sensitivity analysis across grade tier, end-use industry, and regional production hub segmentation dimensions shapes the analytical framework over the projection horizon. CAGRs derive from installed base modeling of municipal clarification systems and substitution elasticity estimates for polyaluminum chloride displacement. Crystallization technology adoption curves and REACH compliance cost trajectories feed industry-specific forecast inputs.
Material uncertainties — bauxite refining capacity constraints, environmental compliance shutdowns in concentrated production zones, and regulatory divergence between EPA and REACH heavy metal thresholds — sit outside the modeled envelope. Forecasts reflect assumptions about specification stability and substitution dynamics. Revision becomes warranted when polyaluminum chloride penetration in high-turbidity applications crosses thresholds that accelerate aluminum ammonium sulfate displacement.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Chemicals
Valeronitrile Market
Chemicals
Hypophosphorous Acid Market
Chemicals
Aluminium Chloride Market
Chemicals
Detergent Alcohols Market
Chemicals
Ruthenium Tetroxide Market
Chemicals
Japan Methanol Market
Chemicals
Cummene Derivatives Market
Chemicals
Azodicarbonamide (ADC) Market
Chemicals
Global Wood Preservative Chemicals and Coatings Active Ingredients Market
Chemicals
Household Insecticides Market
Chemicals
Lead Tetracetate Market
Chemicals
Biphenyltetracarboxylic Dianhydride Market
Chemicals
Integrated Chemistry Systems Market
Chemicals
Diphenyl Sulfone Market
Chemicals
Chemical Distribution Market
Chemicals
Global Zinc Pyrithione Market