
 Aircraft Survivability Equipment Market | 2026-2036
Aircraft Survivability Equipment Market Size, Share, and Industry Trends Forecast 2026-2036
Aircraft Survivability Equipment Market Analysis
The capability gap between prime contractors and mid-tier subsystem suppliers is collapsing as digital engineering tools lower barriers to advanced threat-simulation testing. Raytheon Technologies leverages classified test-range partnerships to sustain integration dominance across F-35 and Next Generation Air Dominance programs. BAE Systems anchors European survivability architecture through its Eurofighter Typhoon defensive aids subsystems. Elbit Systems competes aggressively in the infrared countermeasures segment with fiber-laser directed infrared countermeasure technology.
Aircraft survivability equipment encompasses integrated defensive systems designed to detect, deny, disrupt, or defeat hostile threats through electronic countermeasures, expendable decoys, and signature-management materials operating across radio-frequency, infrared, and laser wavelengths; these systems typically integrate missile warning sensors with jamming transmitters and chaff-flare dispensers to achieve reaction times under two seconds against man-portable air-defense threats. Electronic warfare systems lead product-type revenue due to platform retrofit cycles, while laser-based directed infrared countermeasures within infrared systems represent the fastest-expanding technology segment as solid-state laser sources replace legacy arc-lamp architectures. Military aircraft application demand dominates volume, though UAV end-use is accelerating fastest as attritable platforms require miniature, low-power defensive suites.
The US Department of Defense mandates MIL-STD-461 electromagnetic compatibility and MIL-STD-464 electromagnetic environmental effects compliance for all new survivability equipment, while NATO's STANAG 4681 standardizes air-to-air missile warning performance thresholds across allied platforms. The FAA imposes civilian airworthiness constraints on dual-use countermeasure systems through Special Federal Aviation Regulation 88, limiting technology transfer paths. Stakeholders must monitor how the US Navy's Next Generation Jammer program and European Defence Fund investments recalibrate supplier qualification barriers before committing platform-specific development resources.
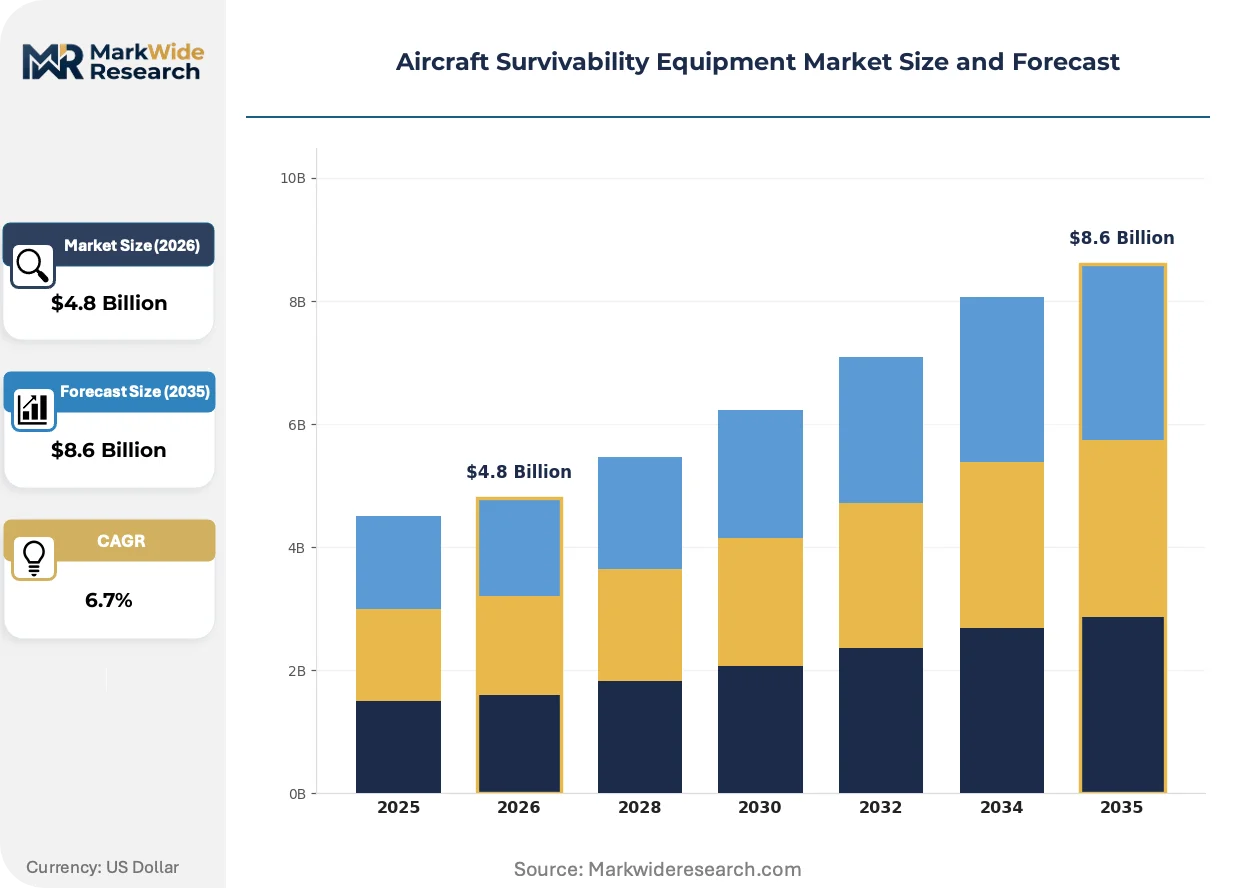
Market Dynamics
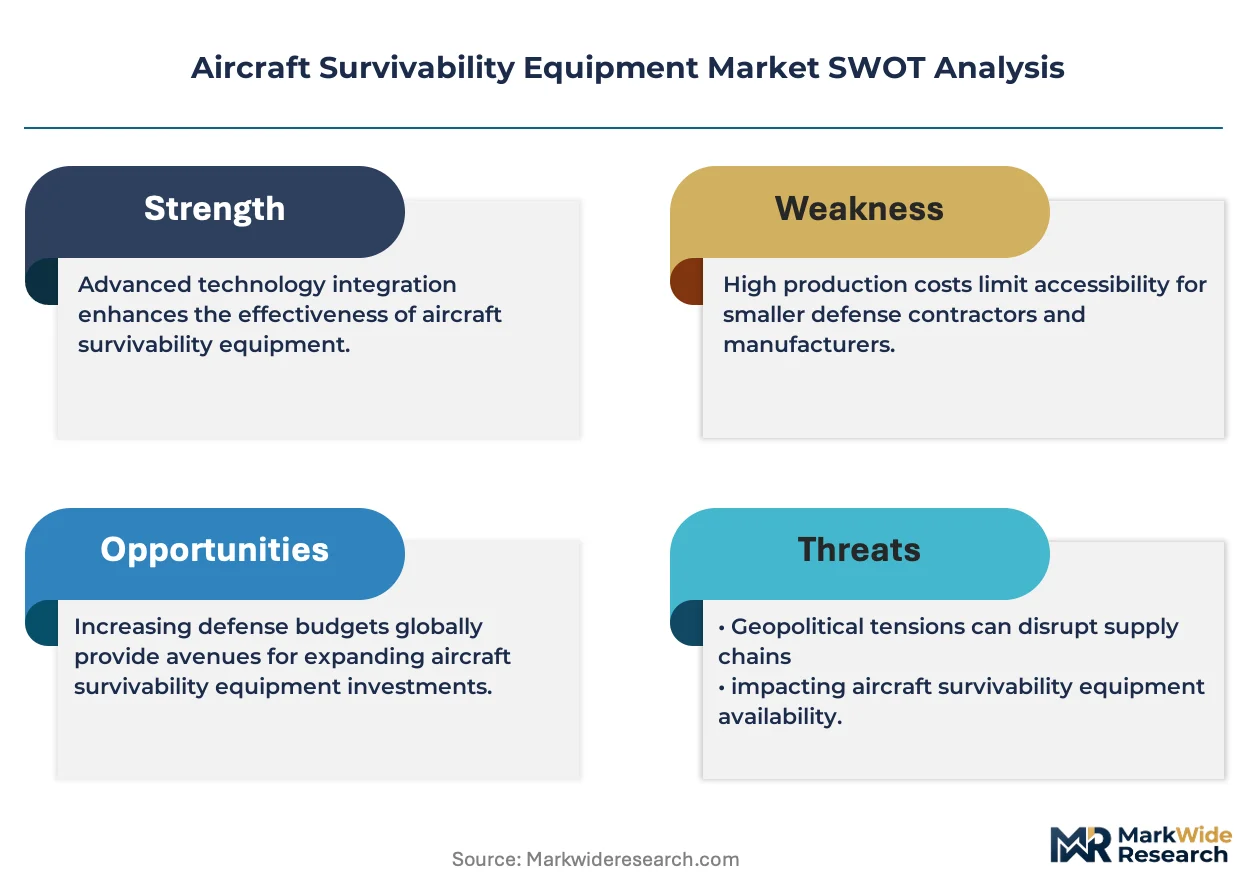
The Pentagon's directed energy countermeasure mandate is collapsing the traditional prime-subcontractor hierarchy by democratizing access to high-fidelity threat simulation through cloud-based digital engineering platforms.
Growth Catalysts
- STANAG 4681 standardization:NATO's air-to-air missile warning performance thresholds are harmonizing procurement specifications across allied defense ministries, reducing platform-specific engineering overhead for subsystem suppliers.
- Fiber-laser DIRCM adoption:Solid-state laser sources are replacing arc-lamp architectures in directed infrared countermeasure systems, cutting maintenance intervals and enabling integration onto smaller rotary-wing platforms.
- Next Generation Jammer funding:The US Navy's program is sustaining multi-spectral electronic attack development pipelines, preserving specialized workforce capacity for advanced jamming waveform engineering.
Market Restraints
- Gallium nitride substrate costs:Wide-bandgap semiconductor foundry capacity constraints are inflating unit economics for next-generation active electronically scanned array transmitters.
- Special Federal Aviation Regulation 88:The FAA's civilian airworthiness constraints on dual-use countermeasure systems are blocking technology transfer paths from military to commercial aviation security applications.
- Classified test-range access:Prime contractor lock on secure electromagnetic compatibility validation facilities is excluding mid-tier suppliers from MIL-STD-461 qualification pathways.
Strategic Opportunities
- Attritable UAV defensive suites:Miniaturized, low-power infrared countermeasure modules present white space as drone swarm tactics proliferate across peer competitor doctrine.
- European Defence Fund investments:The EU's collaborative procurement mechanisms are creating alternative qualification pathways outside Pentagon-centric supplier certification regimes.
- Multi-spectral signature management:Convergence of radar-absorbent materials with thermal suppression coatings is opening integrated survivability architectures for low-observable platform retrofits.
Industry Challenges
- Two-second reaction time engineering:Man-portable air-defense threat timelines are compressing sensor-to-shooter data fusion requirements beyond legacy processor architectures.
- Cross-domain electromagnetic compatibility:MIL-STD-464 environmental effects certification demands simultaneous radio-frequency, infrared, and laser wavelength isolation validation.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Aircraft Survivability Equipment Market |
| Market Size in 2026 | $4.8 Billion |
| Market Size in 2035 | $8.6 Billion |
| CAGR (2026 – 2036) | 6.7% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Electronic Warfare Systems, Missile Defense Systems, Countermeasures, Intelligence Systems Application: Military Aircraft, Commercial Aircraft, UAVs, Helicopters Technology: Radar Systems, Infrared Systems, Laser Systems, Software Solutions End User: Defense Forces, Aerospace Contractors, Government Agencies, Private Operators |
| Companies Covered | Raytheon Technologies Corporation, Northrop Grumman Corporation, BAE Systems, Thales Group, Leonardo, L3Harris Technologies, Saab AB, Elbit Systems, General Dynamics, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Aircraft Survivability Equipment Market Emerging Trajectories
Digital engineering toolchains are fragmenting the integrated survivability equipment value chain by enabling subsystem suppliers to bypass traditional prime contractor validation bottlenecks.
Solid-state laser sources are decomposing the directed infrared countermeasure segment's reliance on legacy arc-lamp pumped architectures. Defense procurement offices across NATO member states are accelerating fiber-laser DIRCM adoption for rotary-wing and transport aircraft modernization programs. This technology shift is decomposing the historical supplier concentration in high-power infrared jamming by lowering capital barriers to coherent beam combination testing.
The EU AI Act's risk classification framework is extending to autonomous threat detection algorithms embedded in missile warning systems. European defense procurement agencies are imposing algorithmic transparency requirements on machine-learning-based target identification modules. Fighter platform integrators in Germany, France, and Italy are responding by segregating AI-enabled subsystems from safety-critical flight control networks.
Platform-as-a-service sustainment models are displacing traditional transactional spare parts procurement for electronic warfare suites. US Air Force Life Cycle Management Center contracting officers are mandating availability-based logistics arrangements for F-35 defensive aids. This behavioral shift concentrates most visibly in Arizona and Texas depot maintenance clusters, where prime contractors are absorbing inventory risk in exchange for guaranteed mission-capable rates.
Aircraft Survivability Equipment Market Segmentation
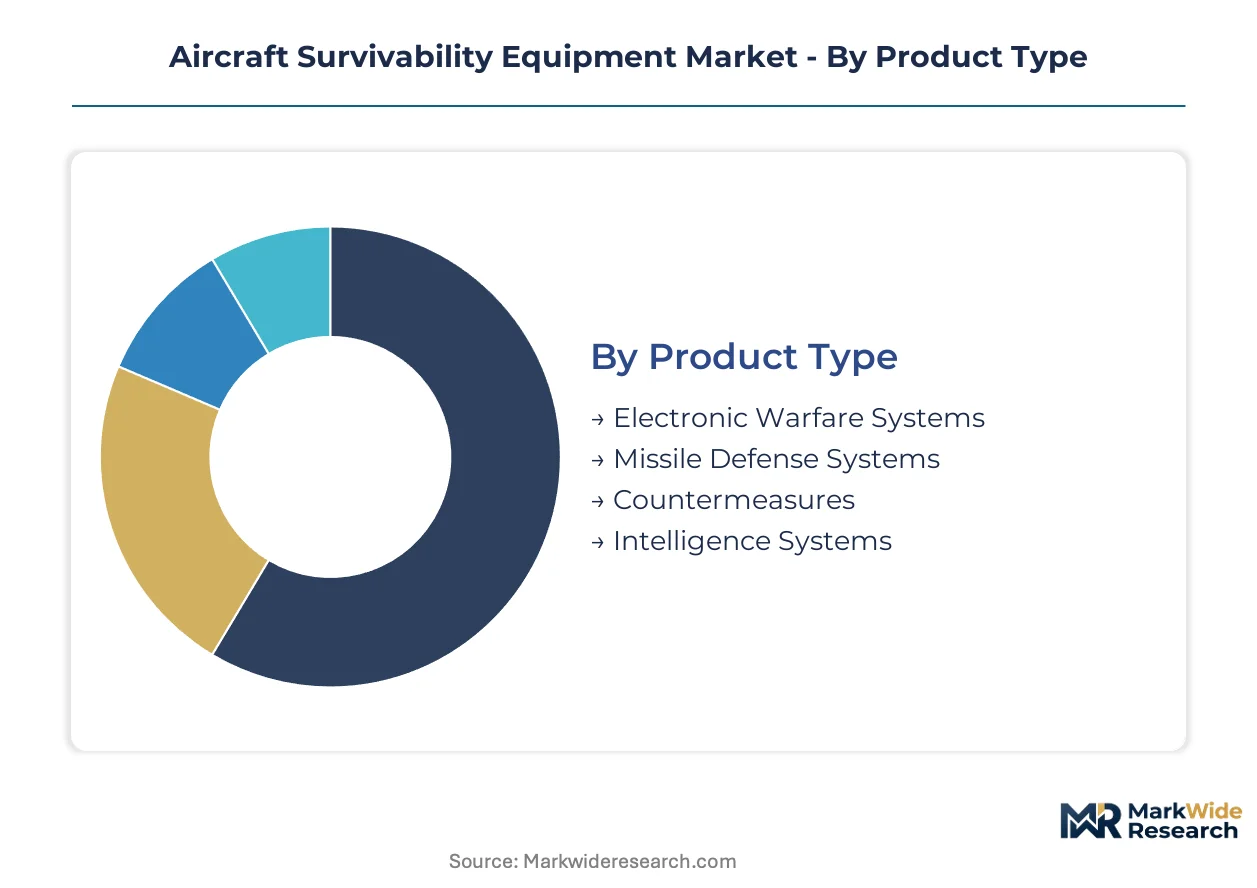
Segmentation in aircraft survivability equipment reveals how regulatory mandates fragment procurement pathways across NATO standardization, FAA civilian constraints, and Pentagon-directed energy requirements. Understanding these divisions exposes where subsystem suppliers can bypass prime contractor bottlenecks and where platform-specific engineering investments concentrate.
Product Type:
MIL-STD-461 electromagnetic compatibility certification and NATO STANAG 4681 performance thresholds create divergent qualification burdens across product categories, favoring suppliers with existing test-range partnerships for complex integrated systems.
- Electronic Warfare Systems:Integrated suites combining jamming transmitters, electronic attack modules, and multi-spectral receivers dominate platform retrofit cycles. Pentagon funding for Next Generation Jammer programs sustains specialized waveform engineering capacity concentrated around US Navy procurement offices.
- Missile Defense Systems:Sensor-fused architectures integrating missile warning receivers with countermeasure cueing processors demand sub-two-second reaction times against man-portable threats. European Defence Fund investments are opening alternative qualification pathways for these systems outside Pentagon-centric certification regimes.
- Countermeasures:Expendable decoys and directed infrared countermeasure hardware face gallium nitride substrate cost inflation for active electronically scanned array components.
- Intelligence Systems:Signal exploitation and threat library databases require continuous classified threat-signature updates from national intelligence agencies.
Established volume favors Electronic Warfare Systems; emerging adoption favors Missile Defense Systems.
Application:
Platform size and mission profile dictate power budget constraints, with rotary-wing and attritable platforms driving miniaturization requirements that reshape supplier competitive dynamics.
- Military Aircraft:Fighter modernization programs across NATO member states sustain demand for integrated defensive aids suites. F-35 platform upgrades and Next Generation Air Dominance development anchor procurement volume in US defense budgeting cycles.
- UAVs:Attritable platforms require miniature, low-power defensive modules with compressed form factors. Drone swarm tactics proliferating across peer competitor doctrine are accelerating investment in scalable countermeasure architectures for unmanned systems.
- Helicopters:Fiber-laser directed infrared countermeasure adoption is expanding fastest in rotary-wing segments as solid-state sources replace maintenance-intensive arc-lamp systems.
- Commercial Aircraft:Special Federal Aviation Regulation 88 civilian airworthiness constraints block technology transfer from military countermeasure systems, limiting dual-use market development.
Platform-as-a-service sustainment models concentrate in Military Aircraft; UAV application segments are climbing the fastest as defense procurement shifts toward attritable systems.
Technology:
Architecture transitions from legacy hardware to software-defined systems are collapsing traditional boundaries between detection, processing, and effector layers.
- Infrared Systems:Fiber-laser directed infrared countermeasure technology is decomposing historical supplier concentration by lowering capital barriers to coherent beam combination testing. Solid-state laser sources enable integration onto smaller platforms previously excluded from high-power jamming capability.
- Software Solutions:Autonomous threat detection algorithms face emerging EU AI Act risk classification requirements in European procurement. German, French, and Italian platform integrators are segregating machine-learning subsystems from safety-critical flight control networks.
- Radar Systems:Active electronically scanned array transmitters face wide-bandgap semiconductor foundry capacity constraints inflating unit economics.
- Laser Systems:Directed energy countermeasure mandates from the US Department of Defense are democratizing access to high-fidelity threat simulation through cloud-based digital engineering platforms.
Hardware-centric segments anchor near-term revenue; software-defined architectures represent the steepest expansion trajectory as digital engineering tools fragment traditional integration hierarchies.
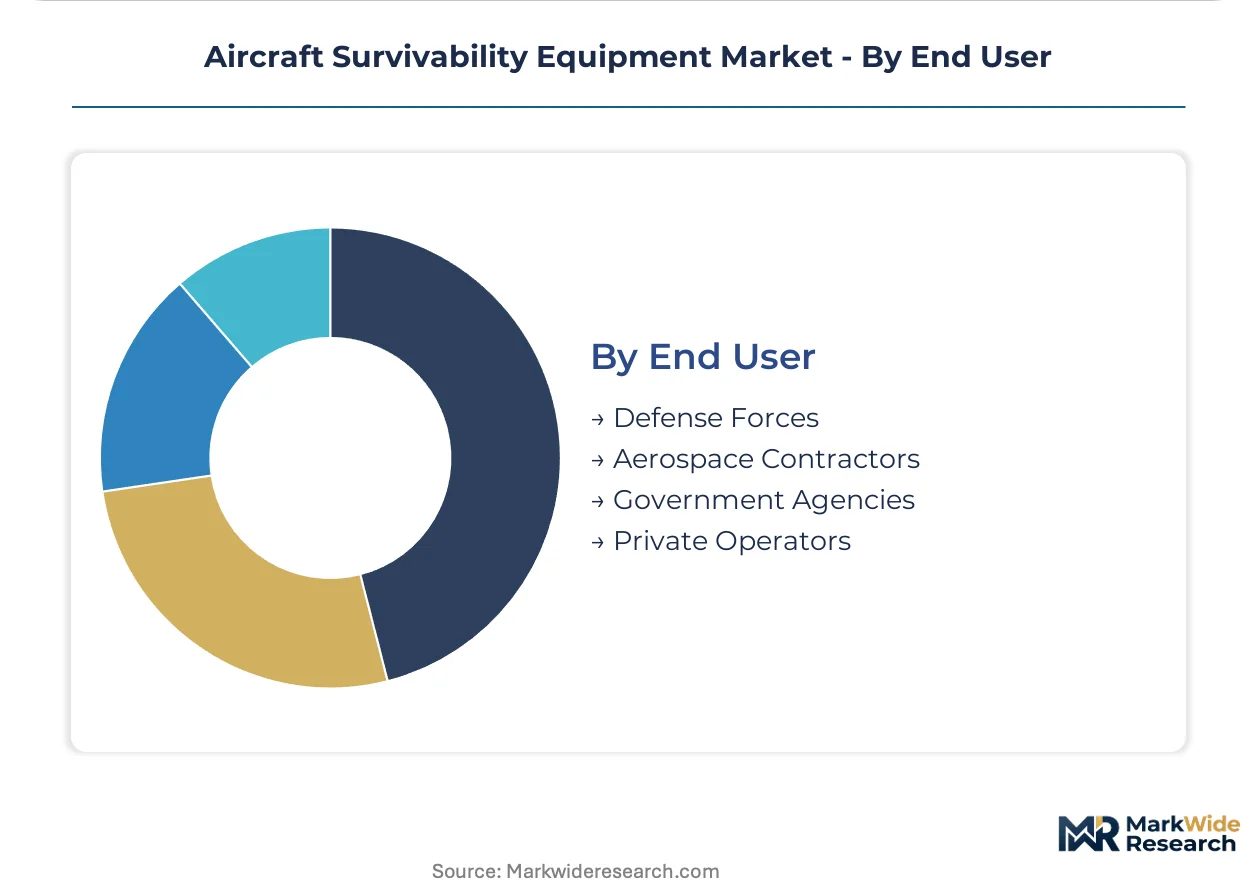
End User:
Contracting mechanism differences between defense ministries, prime integrators, and sustainment operators determine supplier cash flow profiles and inventory risk allocation.
- Defense Forces:National military procurement offices drive platform-specific requirements through classified program offices. Availability-based logistics arrangements now mandated by US Air Force Life Cycle Management Center concentrate inventory risk with prime contractors in exchange for guaranteed mission-capable rates.
- Aerospace Contractors:Platform integrators absorb subsystem qualification burden for fighter and transport aircraft production lines. Raytheon Technologies and BAE Systems sustain dominance through classified test-range partnerships and Eurofighter defensive aids architecture respectively.
- Government Agencies:Intelligence community and homeland security entities procure specialized threat-simulation and signature-management capabilities outside standard platform acquisition pathways.
- Private Operators:Commercial and private aviation security applications remain constrained by FAA regulatory barriers limiting military technology transfer.
Institutional procurement through Defense Forces maintains volume concentration; Aerospace Contractors are gaining share fastest as platform-as-a-service models expand.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Pentagon procurement budgets command pricing leverage that European defense ministries cannot replicate, forcing NATO allies to accept technology transfer terms set by Washington. This asymmetry concentrates subsystem qualification investments around US test-range infrastructure while fragmenting European supplier development across national procurement silos.
United States
F-35 platform upgrades and Next Generation Air Dominance programs absorb the majority of survivability equipment R&D funding. The Department of Defense mandates MIL-STD-461 electromagnetic compatibility and MIL-STD-464 environmental effects certification for all new systems. Arizona and Texas depot maintenance clusters concentrate platform-as-a-service sustainment contracts where prime contractors absorb inventory risk.
United Kingdom
Eurofighter Typhoon defensive aids modernization drives procurement volume for integrated electronic warfare suites. BAE Systems anchors national survivability architecture through classified program office relationships. The Ministry of Defence's Team Tempest future fighter initiative is recalibrating supplier qualification requirements toward multi-spectral threat detection.
Germany
Luftwaffe fighter modernization and NATO STANAG 4681 compliance investments sustain demand for missile warning systems. The EU AI Act's risk classification framework imposes algorithmic transparency requirements on autonomous threat detection modules. Bavaria-based platform integrators segregate machine-learning subsystems from safety-critical flight control networks.
Israel
Directed infrared countermeasure technology development concentrates around fiber-laser solid-state architectures. Elbit Systems competes aggressively in export markets with miniaturized jamming systems. Tel Aviv-area defense clusters specialize in reaction-time engineering for man-portable air-defense threat timelines.
France
FCAS future combat air system development with Germany and Spain is harmonizing procurement specifications across European partners. Direction générale de l'armement contracting offices sustain specialized waveform engineering capacity. Île-de-France platform integrators absorb subsystem qualification burden for Rafale defensive aids production lines.
Aircraft Survivability Equipment Market Vendor Landscape
Technology leadership and cost leadership are held by different player archetypes, with classified test-range access separating integrated system primes from component specialists. The market structure concentrates around three to five dominant platform integrators who control MIL-STD-461 qualification pathways, while mid-tier subsystem suppliers fragment across national procurement silos. Two strategic archetypes predominate: primes with secure electromagnetic compatibility validation partnerships, and specialists in solid-state laser or software-defined architectures. Competitive moves center on digital engineering platform partnerships and availability-based logistics arrangements that shift inventory risk.
Among US-based defense conglomerates, Raytheon Technologies and Northrop Grumman occupy positions anchored by Pentagon program office relationships. BAE Systems exemplifies the European prime archetype through Eurofighter defensive aids architecture. Elbit Systems represents the specialist tier with fiber-laser directed infrared countermeasure technology.
| Leading Market Players |
|---|
| Raytheon Technologies Corporation |
| Northrop Grumman Corporation |
| BAE Systems |
| Thales Group |
| Leonardo |
| L3Harris Technologies |
| Saab AB |
| Elbit Systems |
| General Dynamics |
| Others |
Supply Flow & Price Mechanics
Ninety-day gallium nitride substrate lead times concentrate pricing power with wide-bandgap semiconductor foundries, compressing margins for active electronically scanned array suppliers while elevating premiums for qualified MIL-STD-461 integrators with captive test-range access.
Pricing Analysis
Configured-to-order pricing for platform-integrated electronic warfare suites commands premiums of 40-60% above standard missile warning sensor modules, with differentiation driven by STANAG 4681 certification tier and Pentagon program office validation status. Cost compression in expendable countermeasures is intensifying because gallium nitride foundry capacity constraints inflate transmitter economics. Defense ministries exhibit lowest price sensitivity for directed energy countermeasure development, while attritable UAV manufacturers face acute pressure on miniature defensive suite procurement.
Supply Chain Analysis
The United States anchors electromagnetic compatibility validation infrastructure and classified threat-signature database access, while Israel concentrates fiber-laser directed infrared countermeasure component fabrication and Germany sustains precision sensor manufacturing. Supply chains draw from gallium nitride substrates, solid-state laser diodes, and radar-absorbent material precursors. Single-source vulnerability concentrates in secure test-range access for MIL-STD-464 certification. Distribution runs through prime contractor platform integration contracts with availability-based logistics arrangements shifting inventory risk to system integrators.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Buyer power is shifting toward defense procurement offices consolidating platform-as-a-service sustainment contracts, fragmenting subsystem supplier leverage across national qualification silos.
For Market Incumbents: Consolidate classified test-range partnerships and backward integration into gallium nitride semiconductor fabrication to defend against mid-tier suppliers leveraging digital engineering platforms for threat-simulation bypass. Lock in multi-year availability-based logistics arrangements with US Air Force Life Cycle Management Center to absorb competitor inventory risk capacity. For New Entrants and Emerging Players: Differentiate on fiber-laser miniaturization for attritable UAV defensive suites, the most penetrable segment as drone swarm tactics proliferate across peer competitor doctrine. Target European Defence Fund collaborative procurement mechanisms as alternative qualification pathways outside Pentagon-centric certification regimes, with algorithmic transparency compliance for EU AI Act risk classification as entry wedge. For Investors and Strategic Acquirers: Carve-out targets emerge from defense conglomerates divesting non-core survivability subsystems under portfolio rationalization pressure. Long-term viability hinges on software-defined architecture transition capacity over hardware-centric legacy positions. Watch for Next Generation Jammer program funding inflections as directional indicator for electronic attack specialization demand.| Strategic Initiative | Industry Significance |
|---|---|
| Digital Engineering Platform Partnership | Cloud-based threat simulation democratizes MIL-STD-461 access for mid-tier subsystem suppliers. |
| Availability-Based Logistics Arrangement | Prime contractors absorb F-35 defensive aids inventory risk for guaranteed mission-capable rates. |
| Fiber-Laser DIRCM Manufacturing Scale-Up | Solid-state laser sources displace arc-lamp architectures for rotary-wing platform integration. |
| European Defence Fund Consortium Entry | Alternative qualification pathways bypass Pentagon-centric supplier certification bottlenecks. |
| Backward Integration into GaN Foundry Capacity | Captive wide-bandgap semiconductor supply secures active electronically scanned array transmitter economics. |
Methodological Framework
The analysis maps electronic warfare systems, missile defense systems, countermeasures, and intelligence systems, each validated through program office contracting officers, platform integration engineers, subsystem procurement leads, and sustainment depot operators. Primary interview intelligence triangulates against Department of Defense budget justification documents, NATO STANAG certification records, FAA Special Federal Aviation Regulation 88 filings, and European Defence Fund investment disclosures. Bottom-up segment sizing reconciles with top-down defense procurement budget allocation analysis.
Consistency checks validate volume and value outputs against Pentagon R&D funding trajectories, platform retrofit cycle frequencies, and supplier revenue concentration patterns across the projection horizon. Segmentation dimensions model product type, application platform, technology architecture, and end-user contracting mechanism. CAGRs derive from defense budget growth elasticities, technology substitution curves for solid-state laser adoption, and platform-as-a-service penetration rates in sustainment contracting.
The analysis sits within stated boundaries; outcomes outside sustained Next Generation Jammer funding, gallium nitride foundry capacity expansion, or STANAG 4681 harmonization progress would require recalibration. Forecasts reflect assumptions on electromagnetic compatibility certification timeline stability and directed energy countermeasure technology maturation. Recalibration cycles align with material shifts in Pentagon program office procurement priorities and European collaborative defense investment allocations.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Aircraft Safety Systems
Aircraft Fire Protection Systems Market
Aircraft Safety Systems
Aviation Airbags Market
Aircraft Safety Systems
Military Aircraft Collision Avoidance Systems Market
Aircraft Safety Systems
Free Fall Sensor Market
Aircraft Safety Systems
Aircraft Lightning Protection Market
Aircraft Safety Systems
Aerospace & Aircraft Collision Avoidance System Market
Aircraft Safety Systems
HUD Helmet Market
Aircraft Safety Systems
Airborne Collision Avoidance System Market
Aircraft Safety Systems
Instrument Landing System (ILS) Market
Aircraft Safety Systems
Rescue Hoist System Market
Aircraft Safety Systems
Helicopter Emergency Flotation System Market
Aircraft Safety Systems
Aircraft Survival Equipment Market
Aircraft Safety Systems
Aviation Life Rafts Market
Aircraft Safety Systems
Aircraft Docking Systems Market
Aircraft Safety Systems
Commercial Aircraft Evacuation System Market
Aircraft Safety Systems
Commercial Aircraft Carbon Brakes Market