

Warehouse Digital Twin Simulation and Optimization Market Size, Share, and Industry Trends Forecast 2026-2036
Warehouse Digital Twin Simulation and Optimization Market Insights
German industrial software vendors is recalibrating how warehouse operators model facility dynamics. Siemens leverages its automation hardware heritage to anchor digital twin deployments in European manufacturing hubs. NVIDIA competes through GPU-accelerated physics engines that enable real-time rendering of complex warehouse environments. Dassault Systèmes specializes in 3DEXPERIENCE platform integrations that extend simulation fidelity from design through operational phases.
Warehouse digital twin simulation and optimization constitutes a computational methodology that creates synchronized virtual replicas of physical warehouse assets, processes, and material flows using IoT sensor feeds, physics-based modeling, and AI-driven predictive algorithms to enable scenario testing without operational disruption. Discrete event simulation dominates current deployments for throughput bottleneck analysis, while agent-based modeling captures fastest-growing interest for modeling autonomous mobile robot fleet behaviors in dynamic fulfillment environments. Cloud-based deployment concentrates margin pools through recurring software subscriptions, though hybrid architectures gain traction among cold storage operators requiring localized latency for temperature-sensitive inventory tracking.
FDA traceability mandates for pharmaceutical warehousing and OSHA ergonomic standards for manual picking operations shape how simulation platforms incorporate compliance checkpoints into optimization algorithms. ISO 23247 digital twin framework requirements and EU AI Act risk classifications for automated decision systems constrain market access for non-compliant vendors. Stakeholders must weigh edge computing investments against cloud scalability as warehouse automation densities intensify and regulatory scrutiny of AI-driven operational decisions tightens across jurisdictions.
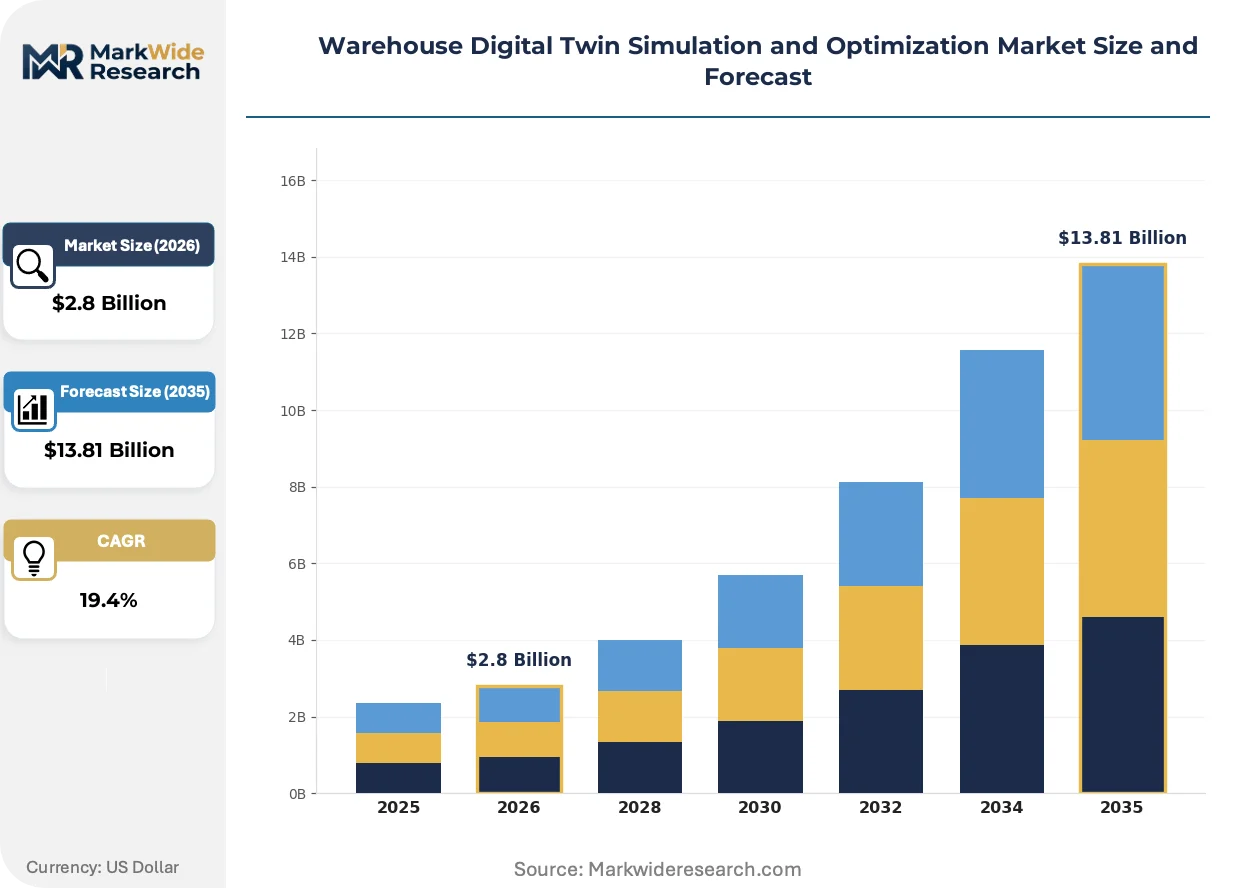
Market Dynamics
E-commerce fulfillment networks are forcing warehouse operators to compress simulation-to-deployment cycles from months to weeks, as real-time inventory synchronization becomes a competitive necessity rather than operational luxury.
Growth Catalysts
- EU AI Act risk classifications:Automated decision systems in warehouse optimization now face mandatory conformity assessments, creating certified vendor preference effects that favor established simulation platforms with compliance documentation.
- Pharmaceutical cold chain expansion:FDA traceability mandates for drug distribution are requiring temperature-validated digital twin deployments that model thermal dynamics alongside material flows.
- Agent-based modeling adoption:Autonomous mobile robot fleet coordination in dynamic fulfillment environments is driving fastest-growing interest in behavioral simulation techniques that capture emergent system properties.
Market Restraints
- GPU compute cost volatility:Physics engine acceleration requirements tie operational scaling to NVIDIA hardware pricing cycles, compressing margins for cloud-based subscription models.
- Data integration complexity:Legacy warehouse management system architectures in European manufacturing hubs create middleware bottlenecks that extend deployment timelines.
- ISO 23247 interoperability gaps:Incomplete framework implementation across vendor ecosystems forces custom integration work that fragments procurement decisions.
Strategic Opportunities
- Cold storage operator segment:Hybrid edge-cloud architectures for latency-sensitive temperature tracking remain underpenetrated in North American protein distribution networks.
- OSHA ergonomic compliance integration:Manual picking operation simulation modules that incorporate injury risk algorithms represent uncaptured value in third-party logistics contracts.
- Digital twin-to-robotics convergence:Synchronized virtual commissioning of automated storage and retrieval systems is compressing facility startup timelines for German automotive suppliers.
Industry Challenges
- Industrial data science talent scarcity:Physics-based modeling expertise combined with warehouse operations domain knowledge commands premium compensation that constrains vendor scaling.
- Multi-vendor system integration friction:Siemens automation hardware, NVIDIA simulation engines, and proprietary WMS platforms require custom middleware development that extends project risk profiles.
Report Scope
MarkWide ResearchGet the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Warehouse Digital Twin Simulation and Optimization Market Trends and Innovations
Computational architectures are fragmenting as latency requirements and data sovereignty pressures force warehouse operators toward distributed processing models that challenge centralized cloud assumptions.
Edge-native simulation nodes are decentralizing physics computation for temperature-sensitive inventory tracking. Cold storage operators in pharmaceutical distribution networks are deploying localized GPU clusters that process sensor feeds within facility premises. This architecture is decentralizing vendor control over optimization algorithms and creating captive capability requirements for facility operators.
REACH chemical registration requirements are extending to warehouse simulation materials databases. European fulfillment centers must now document virtual environment compositions for regulatory audits. German automotive suppliers are responding by embedding materials traceability modules into 3DEXPERIENCE platform configurations.
Subscription fatigue among mid-market third-party logistics providers is compressing software procurement cycles. Per-simulation pricing models are displacing annual enterprise licenses in regional distribution networks. This pattern is most visible in US foodservice warehousing, where seasonal volume volatility makes fixed commitments economically untenable.
Warehouse Digital Twin Simulation and Optimization Market Segmentation
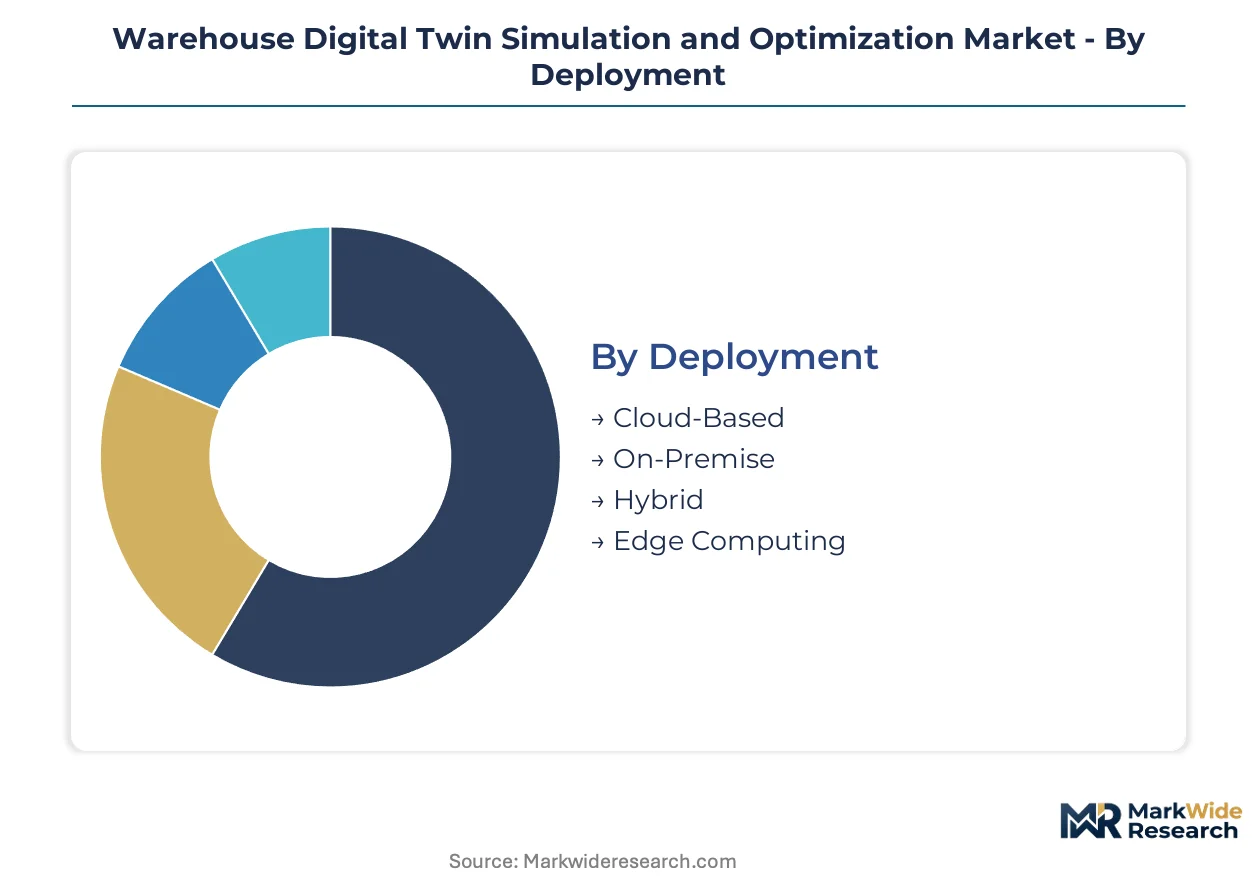
Warehouse digital twin architectures fragment across deployment topologies, computational methodologies, and operational use cases. Each segmentation dimension carries distinct procurement patterns and vendor competitive dynamics.
Deployment:
Buyers in this category differentiate by latency tolerance, data sovereignty requirements, and capital expenditure flexibility.
- Cloud-Based:Centralized GPU clusters process physics engines through recurring subscription models. E-commerce fulfillment networks in Germany concentrate demand here for elastic scaling during peak seasons.
- Hybrid:Split architectures localize sensitive computation while retaining cloud orchestration. Cold storage operators across European pharmaceutical distribution networks drive adoption for temperature-validated digital twins.
- On-Premise:Captive server infrastructure serves defense-adjacent logistics and classified inventory facilities.
- Edge Computing:Facility-local processing nodes serve latency-critical autonomous robot coordination.
Cloud-Based deployments lead volumes today; Hybrid architectures are gaining share fastest.
Simulation Technology:
Computational approach selection tracks automation density and fleet coordination complexity.
- Agent-Based Modeling:Individual entity behaviors simulate emergent system properties across autonomous mobile robot fleets. Dynamic fulfillment environments in German automotive supplier warehouses concentrate fastest-expanding demand.
- Discrete Event Simulation:Queue-based process modeling dominates throughput bottleneck analysis. Third-party logistics providers across EU member states anchor mature procurement volumes.
- Continuous Simulation:Differential equation systems model thermal dynamics and fluid material flows.
- Hybrid Simulation:Combined discrete-continuous engines capture multi-physics warehouse environments.
Discrete Event Simulation retains the largest installed base; Agent-Based Modeling shows the steepest expansion trajectory.
Application:
Functional module selection reflects operational pain points and compliance integration requirements.
- Process Optimization:Algorithmic tuning of picking paths, packing sequences, and sortation throughput. E-commerce fulfillment centers in France and the Netherlands prioritize this module for same-day delivery commitments.
- Inventory Management:Real-time synchronization of stock positions across distributed nodes. Retail warehousing networks drive standardization around ISO 23247 framework implementations.
- Layout Planning:Facility design validation before physical construction or retrofit.
- Resource Allocation:Dynamic labor and equipment assignment against demand volatility.
- Risk Assessment:Scenario modeling for supply chain disruption and regulatory compliance.
Process Optimization commands the largest contract values; Inventory Management is climbing the fastest as real-time visibility becomes mandatory.
End User Industry:
Sector-specific regulatory pressures and automation maturity shape platform customization requirements.
- E-Commerce Fulfillment:High-velocity SKU environments demand sub-second simulation refresh rates. German and French operators compress deployment cycles to match peak season calendars.
- Cold Storage:Temperature-validated digital twins integrate thermal physics with material flow logic. FDA traceability mandates and EU AI Act risk classifications drive certified vendor selection.
- Third-Party Logistics:Multi-tenant facility modeling requires flexible contract structures.
- Retail Warehousing:Seasonal volatility patterns favor simulation modules with rapid reconfiguration.
- Automotive Suppliers:Just-in-sequence production integration demands precise ASRS commissioning.
E-Commerce Fulfillment leads absolute spending; Cold Storage is expanding most quickly on pharmaceutical distribution investments.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Regulatory arbitrage is redirecting warehouse digital twin investments toward jurisdictions with clearer AI governance frameworks. The EU AI Act's risk classification system creates a compliance premium that favors established vendors in member states over emerging market entrants.
Germany
Automotive suppliers and third-party logistics providers drive concentrated demand for ASRS commissioning simulations. The EU AI Act's conformity assessment requirements for automated decision systems favor certified domestic vendors. Bavaria's manufacturing corridor hosts the densest deployment of agent-based modeling for autonomous mobile robot coordination.
United States
E-commerce fulfillment networks and cold storage operators anchor cloud-based subscription volumes. FDA traceability mandates for pharmaceutical distribution force temperature-validated digital twin architectures. The Pacific Northwest logistics cluster is pioneering edge-native simulation nodes for latency-critical inventory tracking.
France
Retail warehousing networks prioritize process optimization modules for same-day delivery commitments. REACH chemical registration requirements extend to simulation materials databases for regulatory audits. The Île-de-France logistics basin is embedding materials traceability into 3DEXPERIENCE platform configurations.
Netherlands
Rotterdam-Europoort distribution hubs demand real-time inventory synchronization across multi-tenant facilities. ISO 23247 interoperability standards shape procurement decisions for digital twin framework implementations. The Randstad logistics corridor is standardizing hybrid edge-cloud architectures for pharmaceutical cold chain validation.
United Kingdom
Post-Brexit customs complexity is accelerating scenario modeling for supply chain disruption. The country's national data protection regulator enforces strict data sovereignty requirements for cloud-based simulation platforms. Midlands distribution centers are deploying discrete event simulation for throughput bottleneck analysis in high-velocity SKU environments.
Warehouse Digital Twin Simulation and Optimization Market Competitive Landscape
Established producers occupy the standard tier; emerging entrants pursue specialized niches in edge-native physics engines and ergonomic compliance modules. The vendor ecosystem exhibits moderate concentration around industrial automation heritage and GPU-accelerated simulation platforms. Two strategic archetypes dominate: hardware-anchored systems integrators leveraging captive automation portfolios, and cloud-native software vendors competing through subscription elasticity. M&A activity concentrates on middleware capabilities that bridge legacy WMS architectures, while strategic partnerships target multi-vendor system integration friction.
Within the hardware-anchored tier, Siemens and Rockwell Automation exemplify industrial automation heritage strategies that bind simulation deployments to captive control systems. NVIDIA occupies a position at the accelerated computing vector, anchoring physics engine performance through GPU architecture roadmaps. Dassault Systèmes sits within the product lifecycle management convergence archetype, extending simulation fidelity from design through operational phases.
| Leading Market Players |
|---|
| Siemens |
| Dassault Systèmes |
| NVIDIA |
| Rockwell Automation |
| AnyLogic |
| FlexSim |
| Accenture |
| SAP |
| IBM |
| Others |
Pricing and Supply Chain Analysis
GPU compute costs cascade through subscription pricing tiers as NVIDIA hardware pricing cycles compress margins for cloud-based warehouse digital twin vendors serving mid-market third-party logistics providers.
Pricing Analysis
Distributor margins for industrial software resale compress pricing elasticity at the mid-market tier. Subscription-based SaaS pricing dominates cloud deployments, with differentiation anchored in ISO 23247 certification grade and GPU-accelerated physics engine performance tiers. Cost compression in the standard tier intensifies because subscription fatigue forces per-simulation pricing experimentation. Mid-market third-party logistics providers exhibit highest price sensitivity; defense-adjacent facilities with classified inventory requirements show lowest.
Supply Chain Analysis
Physics-based modeling expertise scarcity in German and US manufacturing corridors constrains vendor scaling velocity. Supply concentrates in Germany, the United States, and France for industrial software development. Component dependencies rest on NVIDIA GPU architectures, IoT sensor hardware from Asian electronics manufacturing, and cloud infrastructure from hyperscale providers. Single-source vulnerability around GPU compute creates procurement risk. Distribution runs through direct enterprise sales teams and specialized industrial automation distributors.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Warehouse digital twin simulation constitutes a late-cycle quality story as pharmaceutical cold chain operators demand FDA-validated, EU AI Act-certified platforms over commodity alternatives.
For Market Incumbents: Deepen vertical integration into edge-native GPU clusters to defend against cloud-native entrants targeting latency-critical cold storage segments. Fortify ISO 23247 certification documentation to exploit EU AI Act conformity assessment requirements that disadvantage non-compliant vendors. Expand captive middleware capabilities that bridge Siemens automation hardware and proprietary WMS architectures. For New Entrants and Emerging Players: Begin with OSHA ergonomic compliance modules for manual picking operations in North American third-party logistics contracts, the most underpenetrated functional segment. Pursue per-simulation pricing models in US foodservice warehousing where seasonal volume volatility renders annual commitments untenable. Position through channel partnerships with regional industrial automation distributors rather than direct enterprise sales. For Investors and Strategic Acquirers: Consolidation pressure builds where multi-vendor system integration friction extends project risk profiles beyond acceptable thresholds. Long-term viability favors vendors with captive physics engine capabilities and established compliance documentation. Target acquisition archetypes include middleware specialists bridging legacy WMS architectures and edge-native simulation node developers. Watch GPU compute cost volatility as the inflection signal for margin compression across cloud-based subscription models.| Strategic Initiative | Industry Significance |
|---|---|
| Edge-Native Simulation Node Deployment | Localizes GPU processing for pharmaceutical cold chain temperature validation requirements. |
| EU AI Act Compliance Certification | Creates vendor preference effects through mandatory conformity assessments for automated decision systems. |
| Middleware Platform Acquisition | Bridges Siemens hardware, NVIDIA engines, and proprietary WMS to reduce integration friction. |
| OSHA Ergonomic Module Development | Captures uncapped value in third-party logistics manual picking operation contracts. |
| Per-Simulation Pricing Introduction | Matches procurement flexibility to seasonal volume volatility in foodservice warehousing networks. |
Research Methodology
Bottom-up warehouse operator modeling reconciled against top-down vendor shipment tracking forms the analytical core of this study. Primary interviews with warehouse operations directors, industrial software procurement officers, simulation platform engineers, and cold storage facility managers combined with secondary validation from EU AI Act regulatory filings, FDA traceability guidance documents, ISO 23247 framework publications, and hyperscaler capex disclosures. Triangulation across these sources ensures segmentation integrity.
Input-output matrices map deployment topology choices against simulation technology adoption rates across end-use industries throughout the forecast period. Segmentation dimensions modeled include deployment architecture, computational methodology, functional application module, and end-user industry vertical. CAGRs derive from regression analysis against automation density indices and regulatory compliance requirement intensities. Forecast inputs incorporate e-commerce fulfillment velocity metrics and pharmaceutical cold chain expansion trajectories.
Several conditions sit outside the modeled scope, including hypothetical revisions to EU AI Act risk classifications and unanticipated GPU hardware supply disruptions. Forecasts reflect assumptions around continued regulatory enforcement without material relaxation. Material deviation in named triggers warrants pause and re-evaluation.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.