
 Pantoprazole Market | 2026-2036
Pantoprazole Market Size, Share, and Industry Trends Forecast 2026-2036
Pantoprazole Market Insights
Generic API contract manufacturing revenue is fragmenting across South Asian and Eastern European production networks. Teva Pharmaceutical Industries Ltd. leverages its vertically integrated API-to-dosage supply chain to sustain margin capture in oral solid doses. Sun Pharmaceutical Industries Ltd. anchors its position through dominance in India's injectable pantoprazole exports. Dr. Reddy's Laboratories Ltd. differentiates via specialized delayed-release formulation capabilities that command premium hospital contracts.
Pantoprazole is a substituted benzimidazole proton pump inhibitor that irreversibly binds the H+/K+ ATPase enzyme in gastric parietal cells, suppressing acid secretion with a bioavailability of approximately 77% for oral doses. The compound serves primarily as first-line therapy for erosive esophagitis and Zollinger-Ellison syndrome in both inpatient and outpatient settings. Tablets occupy the largest volume position due to decades of physician familiarity and pharmacy substitution protocols, while injection formats generate disproportionate margin in acute care settings where oral administration is contraindicated. Home care administration routes represent the fastest-expanding channel as post-discharge IV-to-oral step-down protocols reduce hospital readmission exposure.
The US FDA enforces bioequivalence standards under 21 CFR 320 that govern generic pantoprazole approval timelines and ANDA submission costs. India's CDSCO mandates stability testing under Schedule M of the Drugs and Cosmetics Rules, conditioning export eligibility for manufacturers supplying regulated markets. The EU's EMA requires additional environmental risk assessments for proton pump inhibitor manufacturing effluents under REACH guidelines. Stakeholders must monitor evolving pharmacovigilance obligations for long-term PPI safety signals that could reshape prescribing guidelines and formulary placement decisions.
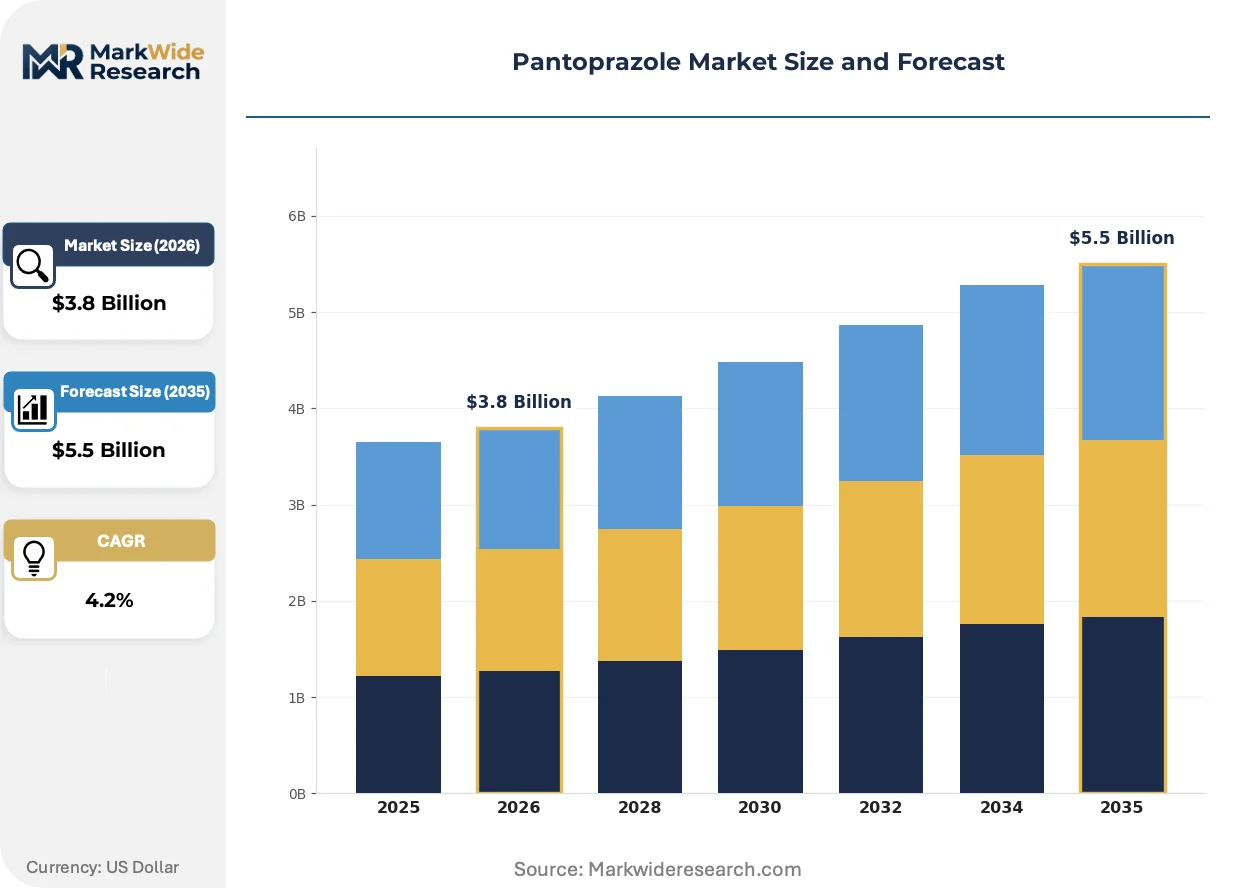
Market Dynamics
Hospital procurement of generic injectable formulations is accelerating across emerging markets as acute care protocols standardize post-discharge IV-to-oral step-down regimens. This shift is compressing formulation margins while elevating bioequivalence compliance burdens for manufacturers serving regulated channels.
Growth Catalysts
- CDSCO bioequivalence tightening:India's tightened stability testing under Schedule M of the Drugs and Cosmetics Rules is conditioning export eligibility, forcing manufacturers to upgrade analytical capabilities that now command premium hospital contracts in regulated markets.
- Home care administration expansion:Post-discharge IV-to-oral protocols are reducing hospital readmission exposure, creating demand for patient-administered injection formats in outpatient settings across Maharashtra-Gujarat pharmaceutical clusters.
- Erosive esophagitis protocol standardization:First-line PPI therapy guidelines in acute care settings are institutionalizing pantoprazole placement in formulary tiers, locking in recurring hospital procurement volumes.
Market Restraints
- API input cost volatility:Substituted benzimidazole precursor supply concentrates in Eastern European and South Asian chemical networks, exposing formulation margins to benzimidazole intermediate price swings.
- REACH environmental compliance:The EU's EMA mandates additional environmental risk assessments for proton pump inhibitor manufacturing effluents, adding fixed compliance costs that disproportionately burden mid-scale API producers.
- Oral solid bioavailability ceiling:The approximately 77% oral bioavailability of pantoprazole tablets creates a functional limitation that intravenous formats must address, constraining tablet-only manufacturers from acute care penetration.
Strategic Opportunities
- Maharashtra-Gujarat cluster specialization:India's pharmaceutical corridor offers contract manufacturing scale for delayed-release formulation capabilities that can capture premium hospital contracts in US and EU regulated markets.
- EMA environmental risk assessment alignment:Early compliance with REACH guidelines for manufacturing effluents creates qualification advantages for EU hospital supply chain access as sustainability criteria harden in procurement specifications.
- Specialized delayed-release convergence:Integration of enteric coating technologies with high-shear granulation processes is enabling next-generation formulation differentiation that commands tier-one formulary placement.
Industry Challenges
- ANDA submission timeline compression:The US FDA's 21 CFR 320 bioequivalence standards are extending generic approval cycles, requiring dedicated regulatory affairs functions that strain mid-cap manufacturer overhead structures.
- High-shear granulation capex intensity:Specialized delayed-release formulation capabilities demand capital investment in fluid bed processing equipment that fragments production economics across scale tiers.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Pantoprazole Market |
| Market Size in 2026 | $3.8 Billion |
| Market Size in 2035 | $5.5 Billion |
| CAGR (2026 – 2036) | 4.2% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Tablets, Injection, Delayed Release Form, Oral Suspension End User: Hospitals, Clinics, Pharmacies, Home Care Administration Route: Oral, Intravenous, Sublingual, Rectal Treatment Indication: Gastroesophageal Reflux Disease, Zollinger-Ellison Syndrome, Peptic Ulcers, Erosive Esophagitis |
| Companies Covered | Pfizer Inc., Teva Pharmaceutical Industries Ltd., Sun Pharmaceutical Industries Ltd., Dr. Reddy's Laboratories Ltd., Aurobindo Pharma Ltd., Viatris, Lupin Limited, Novartis AG, Cipla Ltd., Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Pantoprazole Market Trends and Innovations
Formulation technology evolution and regulatory stringency are bifurcating competitive positions between specialized delayed-release manufacturers and commodity oral solid producers. Three developments are restructuring how value captures in hospital and outpatient channels.
Continuous manufacturing platforms for oral solid dose production are compressing batch-to-batch variability in bioequivalence profiles. US hospital supply chain buyers are qualifying these platforms for formulary tier-one placement at accelerated pace. This technology is rendering obsolete traditional batch processing for high-volume pantoprazole tablet contracts.
REACH guidelines for pharmaceutical manufacturing effluents are mandating environmental risk assessments that extend beyond traditional GMP compliance. EU hospital procurement frameworks are incorporating sustainability scoring that conditions contract eligibility on effluent treatment documentation. Injectable format manufacturers with captive API production face the steepest adaptation requirements.
Hospital purchasing consortia are consolidating generic injectable sourcing decisions into centralized procurement offices. Maharashtra-Gujarat exporters are establishing direct commercial relationships with these consortia, bypassing traditional wholesale distribution layers. This channel compression is most visible in US acute care networks where GPO consolidation has concentrated buying power.
Pantoprazole Market Segmentation
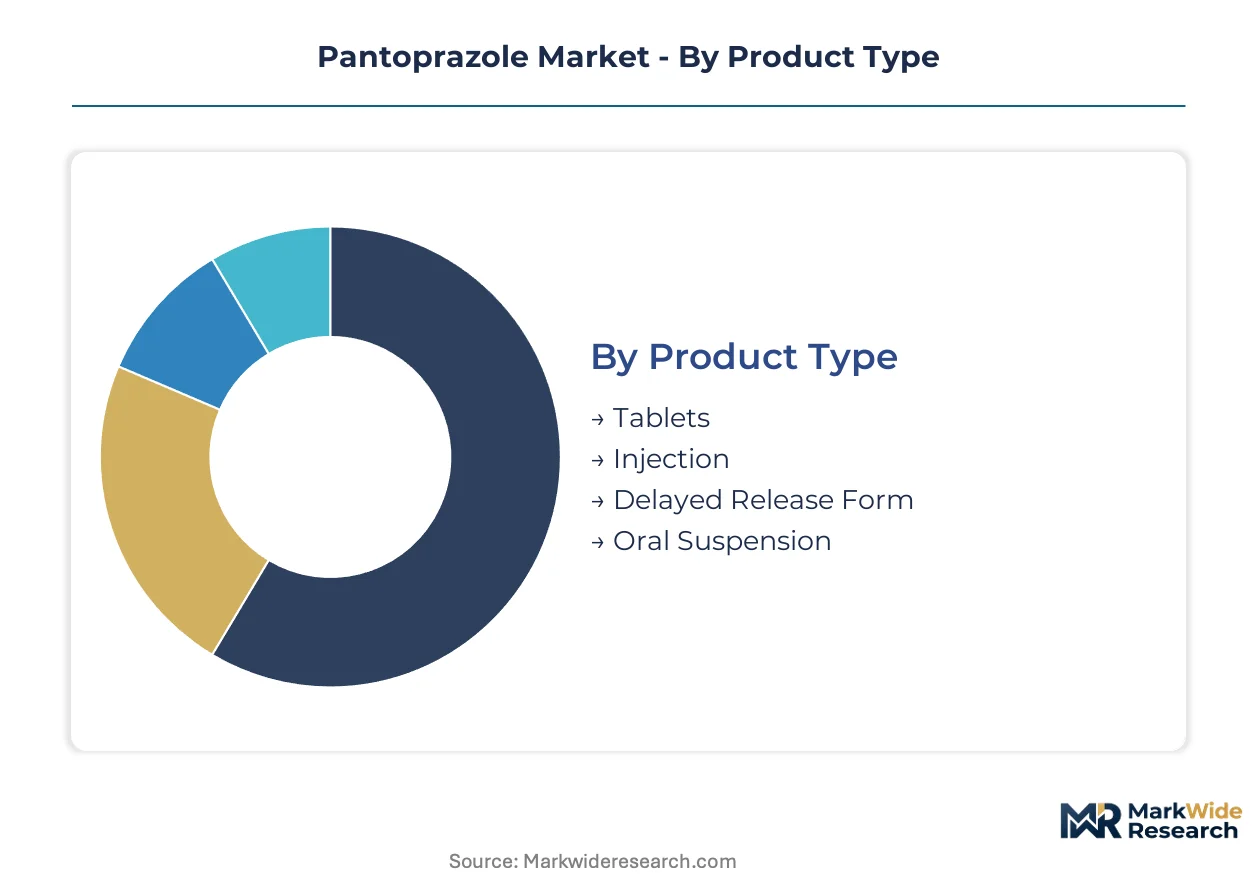
Pantoprazole market segmentation reveals how formulation technology, care setting economics, and clinical protocols distribute value across supply chain tiers. Understanding these divisions exposes where manufacturers capture margin versus where procurement offices compress pricing.
Product Type:
Cost tier differentiation separates commodity oral solids from premium injectable and specialized delayed-release formats that command hospital formulary placement.
- Tablets:Standard oral solid doses deliver the 77% bioavailability characteristic of substituted benzimidazole proton pump inhibitors. Maharashtra-Gujarat manufacturers supply US pharmacy substitution protocols at scale, though margins face compression from bioequivalence compliance costs under FDA 21 CFR 320.
- Injection:Intravenous formulations bypass gastrointestinal absorption constraints entirely, enabling acute care administration where oral routes are contraindicated. Hospital procurement offices in US acute care networks concentrate demand here, with GPO consolidation amplifying volume discounts.
- Delayed Release Form:Enteric-coated tablets protect acid-labile pantoprazole from gastric degradation, releasing active compound in the duodenum.
- Oral Suspension:Liquid formulations serve pediatric populations and patients with dysphagia requiring dose titration flexibility.
Tablets hold installed capacity. Injection is rotating up the share rankings.
End User:
Customer type segmentation maps how care delivery site determines procurement authority, reimbursement pathway, and formulation preference.
- Hospitals:Acute care institutions drive injectable pantoprazole volumes through IV-to-oral step-down protocols that reduce readmission exposure. Centralized GPO purchasing concentrates buying power, while CDSCO-compliant Indian exporters compete for tier-one formulary slots.
- Clinics:Outpatient facilities bridge acute and chronic care, prescribing oral solids for maintenance therapy while maintaining limited injectable stocks for same-day administration.
- Pharmacies:Retail dispensaries execute generic substitution protocols mandated by US state pharmacy laws, shifting volume toward lowest-bioequivalence-cost suppliers.
- Home Care:Post-discharge administration settings are climbing the fastest as payors incentivize hospital avoidance through home infusion services and patient-administered injection training.
Hospitals anchor procurement volume. Home Care is climbing the fastest as reimbursement shifts site of service.
Administration Route:
Application modality governs bioavailability outcomes, clinical utility, and manufacturing complexity across the dosage form spectrum.
- Oral:The predominant administration pathway leverages decades of physician familiarity and established pharmacy substitution frameworks. CDSCO Schedule M stability requirements condition export eligibility for Indian manufacturers supplying regulated markets.
- Intravenous:Parenteral delivery achieves complete bioavailability in critical care settings where gastric motility is compromised. REACH environmental assessments for manufacturing effluents add compliance burden to EU hospital supply qualification.
- Sublingual:Buccal absorption formulations bypass hepatic first-pass metabolism for rapid onset applications.
- Rectal:Alternative enteral administration serves populations with compromised upper gastrointestinal function.
Oral routes dominate prescription counts. Intravenous is gaining share fastest in acute care standardization.
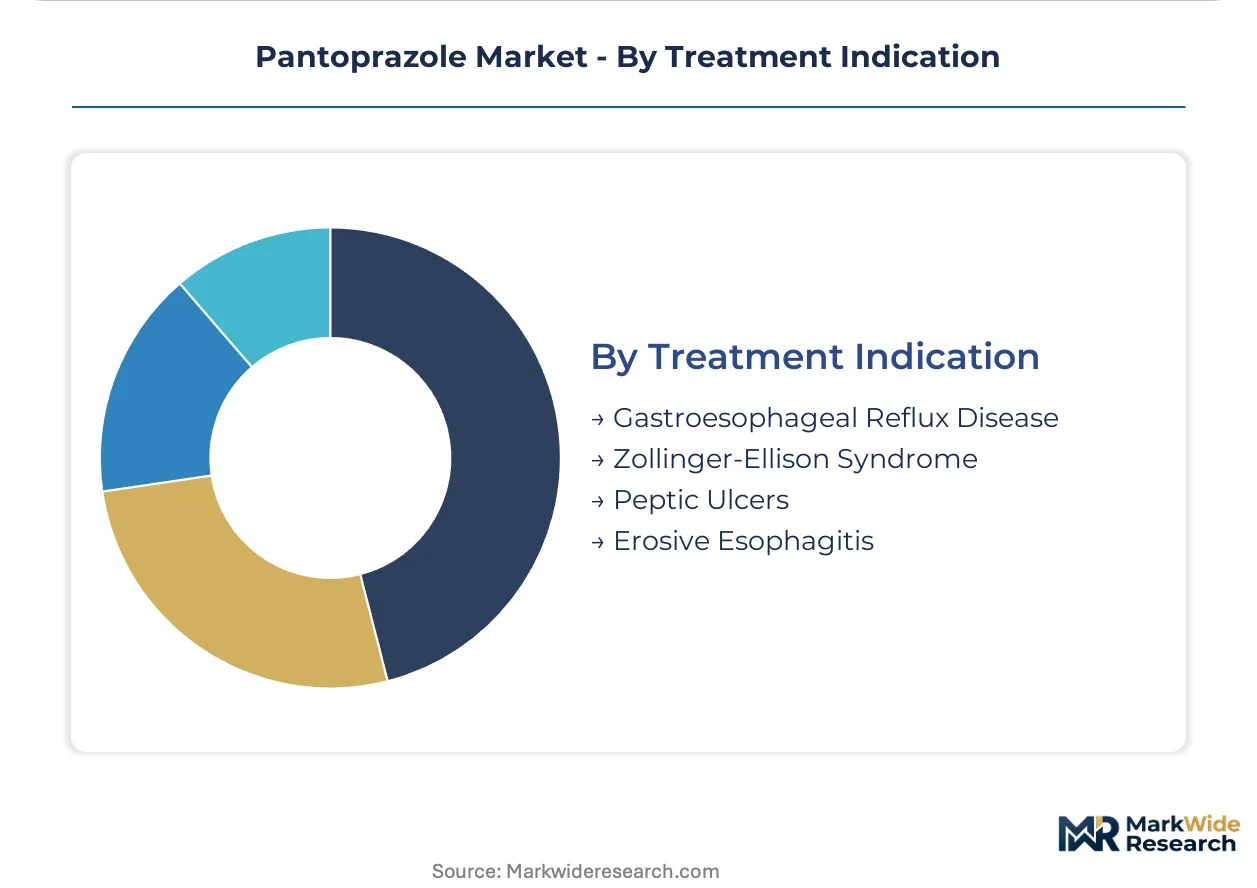
Treatment Indication:
Clinical application segmentation aligns with severity stratification, treatment duration, and formulary tier placement protocols.
- Gastroesophageal Reflux Disease:The largest addressable indication by patient volume, GERD maintenance therapy drives chronic oral solid consumption. Maharashtra-Gujarat contract manufacturers supply high-volume tablet contracts to US retail pharmacy chains.
- Erosive Esophagitis:Mucosal damage requiring healing confirmation endoscopy concentrates demand in hospital-based gastroenterology practices. First-line PPI protocol standardization locks in recurring procurement volumes.
- Zollinger-Ellison Syndrome:Rare gastrinoma-driven hyperacidosis requires high-dose continuous suppression.
- Peptic Ulcers:Helicobacter pylori eradication regimens incorporate pantoprazole as acid suppression backbone.
Gastroesophageal Reflux Disease holds patient volume leadership. Erosive Esophagitis is rotating up the share rankings on acute care protocol standardization.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
API synthesis and finished dosage manufacturing concentrate in India and the United States, with regulatory compliance costs now conditioning export eligibility across both markets. Hospital procurement networks in these countries drive formulation demand through divergent reimbursement and formulary mechanisms.
United States
Hospital purchasing consortia and GPO consolidation concentrate injectable pantoprazole demand in acute care networks. FDA bioequivalence standards under 21 CFR 320 extend ANDA approval timelines, elevating compliance overhead for generic entrants. New Jersey and Pennsylvania pharmaceutical corridors host formulation facilities serving tier-one formulary contracts.
India
Maharashtra-Gujarat pharmaceutical clusters supply global tablet and injectable volumes through contract manufacturing scale. CDSCO Schedule M stability testing mandates under the Drugs and Cosmetics Rules now condition export eligibility to regulated markets. Hyderabad and Ahmedabad manufacturing zones upgrade analytical capabilities to capture premium hospital contracts.
Germany
EMA REACH guidelines for proton pump inhibitor manufacturing effluents impose environmental risk assessment requirements on API producers. Bavaria and North Rhine-Westphalia chemical parks host benzimidazole intermediate synthesis operations. German hospital procurement frameworks increasingly weight sustainability scoring in contract eligibility.
China
NMPA stability requirements and dual carbon goals reshape manufacturing economics for substituted benzimidazole precursors. Jiangsu and Zhejiang chemical hubs supply intermediate feedstock to Indian and European formulation networks. Environmental compliance investments now differentiate export-qualified producers from domestic-only operators.
Switzerland
Swissmedic pharmacovigilance obligations for long-term PPI safety signals influence prescribing guideline development across European markets. Basel-region pharmaceutical research clusters inform formulary placement protocols. Swiss hospital procurement offices reference these safety databases in tiering decisions.
Pantoprazole Market Competitive Landscape
Vertically integrated multinationals and specialized generic manufacturers split the market between captive API supply and contract formulation services. The competitive structure rewards backward integration into benzimidazole precursor production while penalizing pure-play finished dosage operators. Three archetypes dominate: API-to-dosage integrated conglomerates, regional injectable specialists, and delayed-release formulation technologists. Capacity expansion in continuous manufacturing platforms and strategic partnerships for REACH-compliant effluent treatment represent the dominant competitive vectors.
Among API-integrated conglomerates, Teva Pharmaceutical Industries Ltd. exemplifies the vertically controlled supply chain archetype. Sun Pharmaceutical Industries Ltd. and Dr. Reddy's Laboratories Ltd. occupy positions within the Indian export-specialist tier, anchoring Maharashtra-Gujarat supply to US and EU hospital networks. These three entities represent contrasting strategic postures: captive raw material security versus regional manufacturing scale versus specialized formulation capabilities.
| Leading Market Players |
|---|
| Pfizer Inc. |
| Teva Pharmaceutical Industries Ltd. |
| Sun Pharmaceutical Industries Ltd. |
| Dr. Reddy's Laboratories Ltd. |
| Aurobindo Pharma Ltd. |
| Viatris |
| Lupin Limited |
| Novartis AG |
| Cipla Ltd. |
| Others |
Pricing and Supply Chain Analysis
Maharashtra-Gujarat pharmaceutical clusters anchor global pantoprazole capacity, with contract manufacturing scale in Ahmedabad and Hyderabad translating directly into tiered pricing power across US and EU hospital procurement networks. CDSCO Schedule M compliance investments now stratify supplier positioning, separating premium-tier delayed-release specialists from commodity tablet manufacturers facing margin compression.
Pricing Analysis
FDA 21 CFR 320 bioequivalence standards dictate the pricing tier structure across oral solid and injectable formats. Three-tier pricing separates CDSCO-certified delayed-release formulations from standard generic tablets and economy-grade API-sourced products. Price differentiation hinges on certification tier and captive benzimidazole precursor supply. Pricing pressure stems from GPO consolidation in US acute care networks, with hospital procurement offices extracting volume discounts from injectable suppliers. Retail pharmacy substitution protocols exhibit highest price sensitivity, while specialized delayed-release manufacturers serving erosive esophagitis protocols maintain pricing resilience.
Supply Chain Analysis
Contract manufacturing concentration rests with Sun Pharmaceutical Industries Ltd., Dr. Reddy's Laboratories Ltd., and Aurobindo Pharma Ltd. in India's western pharmaceutical corridor. Geographic supply concentration centers on India, China, and the United States, with Jiangsu and Zhejiang chemical hubs feeding benzimidazole intermediates to Indian formulation networks. Raw material dependencies draw from substituted benzimidazole precursors, enteric coating polymers, and high-shear granulation equipment. Single-source vulnerability concentrates in Eastern European benzimidazole intermediate synthesis. Distribution runs through hospital purchasing consortia and centralized GPO offices, bypassing traditional wholesale layers in US acute care markets.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Generic pantoprazole incumbents face substitution defense against biosimilar acid suppression therapies and next-generation potassium-competitive acid blockers that threaten formulary displacement. Market positioning requires navigating between regulatory compliance investments and channel control consolidation.
For Market Incumbents: Insulate tier-one formulary placement through captive API production of benzimidazole precursors and continuous manufacturing platform investments that compress batch-to-batch bioequivalence variability. Sun Pharmaceutical Industries Ltd.'s vertically controlled injectable supply chain exemplifies this defensive posture. Counter the potassium-competitive acid blocker threat by deepening hospital GPO relationships and qualifying for sustainability-scored EU procurement frameworks under REACH guidelines. For New Entrants and Emerging Players: Establish a beachhead in home care administration channels where post-discharge IV-to-oral step-down protocols create demand for patient-administered injection formats outside traditional hospital purchasing consortia. Maharashtra-Gujarat contract manufacturing partnerships offer lowest barrier to entry for CDSCO-compliant exporters. Target direct commercial relationships with US hospital purchasing consortia as channel compression eliminates wholesale distribution margins. For Investors and Strategic Acquirers: Mid-cycle technology positioning favors delayed-release formulation technologists with enteric coating capabilities and REACH-compliant effluent treatment infrastructure. Long-term viability hinges on regulatory moat sustainability across FDA, CDSCO, and EMA jurisdictions. Acquisition target archetype: mid-scale Indian manufacturers with Schedule M analytical upgrades but lacking GPO contract scale. Watch CDSCO bioequivalence enforcement intensity as inflection indicator for export eligibility premium capture.| Strategic Initiative | Industry Significance |
|---|---|
| Continuous Manufacturing Platform Investment | Compresses batch variability for FDA 21 CFR 320 bioequivalence compliance in oral solids. |
| REACH-Compliant Effluent Treatment Infrastructure | Qualifies manufacturers for EU hospital procurement sustainability scoring requirements. |
| Captive Benzimidazole Precursor Integration | Secures margin control against Eastern European intermediate price volatility. |
| Direct GPO Consortium Relationship Development | Bypasses wholesale distribution compression in US acute care networks. |
| Home Care Administration Channel Expansion | Captures fastest-expanding post-discharge IV-to-oral step-down demand segment. |
Research Methodology
Operator-level perspectives from regulatory affairs directors, hospital procurement managers, GPO contracts specialists, and CDSCO compliance officers anchored the qualitative base. Primary interviews triangulated with secondary validation from FDA ANDA filings, EMA environmental risk assessments, CDSCO Schedule M inspection reports, and US hospital formulary databases. Bottom-up volume modeling across dosage forms, administration routes, and care settings converged with top-down market sizing through proprietary expenditure tracking.
Scenario-bracketing framed demand projections across conservative, baseline, and accelerated bioequivalence enforcement pathways over the projection horizon. Segmentation dimensions modeled included product type, end user, administration route, and treatment indication, with regional regulatory cluster overlay. CAGRs derived from weighted average of historical volume trajectories and elasticity-adjusted protocol standardization curves. Forecast inputs incorporated CDSCO inspection frequency trends and GPO consolidation velocity indices.
Stress conditions across benzimidazole intermediate supply disruption, REACH enforcement intensity, and potassium-competitive acid blocker formulary displacement were modeled; outcomes outside those bands fall beyond the analytical envelope. Forecasts reflect documented assumptions on protocol standardization rates and reimbursement site-of-service shifts. Quarterly review of CDSCO warning letter issuance and US hospital GPO contract award flows is advised to detect inflection.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Pharmaceuticals
Global Postpartum Depression Drugs Market
Pharmaceuticals
Non-Sterile Liquids/Suspensions Market
Pharmaceuticals
Global Lidocaine Transdermal Patch Market
Pharmaceuticals
Bone Degeneration Therapeutics Market
Pharmaceuticals
Global Chemotherapy-Induced Neutropenia (CIN) Treatment Market
Pharmaceuticals
Indapamide Market
Pharmaceuticals
Motilium Market
Pharmaceuticals
Cough Suppressant Drugs Market
Pharmaceuticals
Anti-Inflammatory Analgesic and Antipyretic Drugs Market
Pharmaceuticals
Global Dengue Vaccine Market
Pharmaceuticals
Vaginitis Therapeutics Market
Pharmaceuticals
North America Small Molecule Sterile Injectable Drugs Market
Pharmaceuticals
Global Cytotoxic Drugs Market
Pharmaceuticals
Bacterial Vaginosis Treatment Market
Pharmaceuticals
Allergic Rhinitis Drugs Market
Pharmaceuticals
Ocular Drug Delivery System Market