
 Military Avionic Systems Market | 2026-2036
Military Avionic Systems Market Size, Share, and Industry Trends Forecast 2026-2036
Military Avionic Systems Market Foresight
FAA airworthiness standards for military derivative aircraft is restructuring certification timelines and supplier qualification protocols. RTX Corporation leverages its broad sensor and communications portfolio to anchor multi-domain avionics integration programs. Lockheed Martin Corporation dominates next-generation fighter platforms through sustained R&D intensity in open systems architectures. Thales Group navigates transatlantic procurement frameworks by positioning its software-defined radio and electronic warfare suites across multiple NATO member fleets.
Military avionic systems encompass the integrated electronic subsystems that control, navigate, communicate, and surveil military aircraft, typically operating across frequency bands from HF through millimeter-wave and processing sensor fusion at sub-millisecond latencies for pilot decision support. Navigation Systems and Communication Systems command the largest current revenue pools, while Software-Defined technology represents the fastest-expanding segment as defense agencies prioritize firmware-upgradable platforms over hardware-locked legacy configurations. Combat Aircraft applications absorb the majority of procurement budgets, though Unmanned Aerial Vehicles represent the steepest growth trajectory as autonomous mission systems mature.
US DoD acquisition frameworks, NATO STANAG interoperability standards, and the EU's F-Gas Regulation for airborne refrigerants collectively shape product roadmaps, certification costs, and cross-border sales eligibility for avionics suppliers. The US FAA and Europe's EASA maintain divergent paths on unmanned systems certification, fragmenting development pipelines for dual-market vendors. Stakeholders must monitor which regulatory bloc first mandates quantum-resistant encryption standards for airborne data links, as this inflection will force accelerated replacement of legacy communication modules across installed fleets.
Market Dynamics
The shift toward open systems architectures is restructuring supplier relationships across military avionic systems, as defense agencies mandate modular hardware-software separation to accelerate upgrade cycles and reduce vendor lock-in.
Growth Catalysts
- F-35 Program Expansion:Multi-national procurement commitments across NATO member air forces are sustaining long-term demand for integrated cockpit displays and sensor fusion processors.
- EU F-Gas Regulation:Mandated phase-out of hydrofluorocarbon refrigerants in airborne environmental control systems is forcing hardware refresh cycles across European fighter fleets.
- Software-Defined Radio Adoption:Firmware-upgradable communication modules are displacing hardware-locked legacy radios, enabling spectrum agility without airframe modifications.
Market Restraints
- Gallium Nitride Supply Concentration:Critical raw material for next-generation radar transmitters concentrates in Chinese processing facilities, exposing Western defense supply chains to export restriction risks.
- FAA-EASA Certification Divergence:Unmanned systems airworthiness standards remain unaligned between Washington and Brussels, fragmenting development pipelines for dual-market vendors.
- Legacy Platform Support Burden:Decades-old F-16 and F/A-18 avionics architectures require sustained engineering resources that divert R&D investment from next-generation programs.
Strategic Opportunities
- Autonomous Mission Systems:Unmanned combat aircraft programs in Australia, the United Kingdom, and the United States are creating demand for AI-enabled flight control computers.
- Quantum-Resistant Encryption Mandates:Anticipated NIST post-quantum cryptographic standards will force replacement of legacy data link modules across installed tactical aircraft fleets.
- Sensor Fusion Convergence:Integration of synthetic aperture radar with electro-optical/infrared targeting pods is opening new subsystem integration contracts for mid-tier suppliers.
Industry Challenges
- Systems Engineering Talent Scarcity:Shortage of engineers proficient in MIL-STD-1553 and ARINC 664 protocols is extending development timelines for platform integration contracts.
- Airworthiness Certification Backlogs:FAA military derivative aircraft reviews are stretching beyond 24 months, delaying revenue recognition for hardware refresh programs.
- Interoperability Testing Complexity:NATO STANAG compliance verification requires multi-national flight test coordination that inflates program management overhead.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Military Avionic Systems Market |
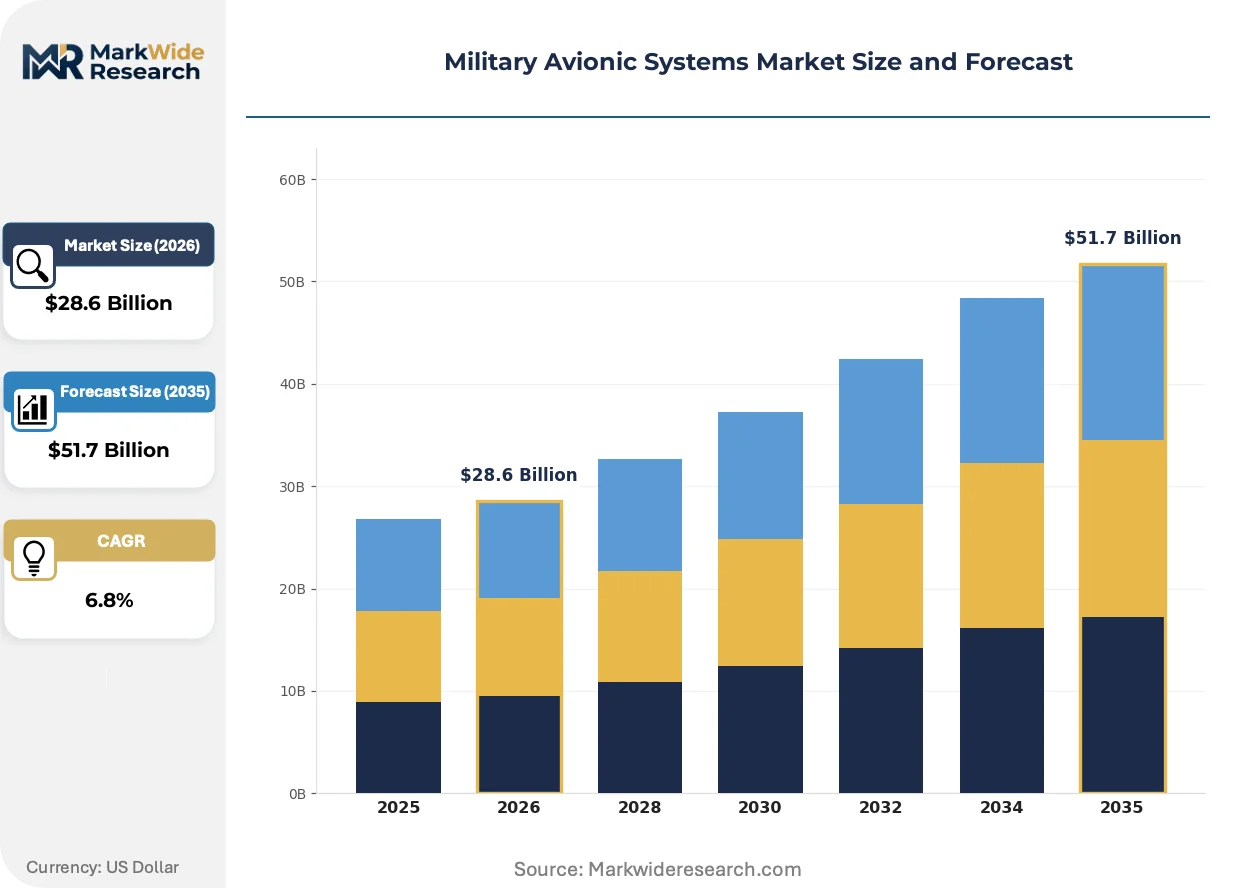
| Market Size in 2026 | $28.6 Billion |
| Market Size in 2035 | $51.7 Billion |
| CAGR (2026 – 2036) | 6.8% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Flight Control Systems, Navigation Systems, Communication Systems, Surveillance Systems Technology: Digital Avionics, Analog Avionics, Hybrid Systems, Software-Defined End User: Military Aviation, Defense Contractors, Government Agencies, OEMs Application: Combat Aircraft, Unmanned Aerial Vehicles, Transport Aircraft, Training Simulators |
| Companies Covered | RTX Corporation, Lockheed Martin Corporation, Northrop Grumman Corporation, Thales Group, L3Harris Technologies, BAE Systems, General Electric Aviation, Elbit Systems, Leonardo, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Military Avionic Systems Market Shifts & Advancements
Active electronically scanned array technology is absorbing the bulk of radar development investment, while software-defined architectures are compressing hardware replacement cycles across tactical aircraft fleets.
Conformal antenna arrays are absorbing structural volume previously allocated to mechanically steered radar domes, enabling aerodynamic profile optimization on sixth-generation fighter prototypes. Lockheed Martin's Next Generation Air Dominance program and BAE Systems' Tempest initiative are both integrating these apertures into wing-leading edges and fuselage surfaces. This physical integration is absorbing traditional radome manufacturing capacity and redirecting it toward composite substrate fabrication.
Europe's F-Gas Regulation is mandating refrigerant transitions in environmental control systems, compelling airframe manufacturers to redesign thermal management architectures for fighter and transport categories. The regulation's 2027 phase-down targets are accelerating qualification programs for hydrofluoroolefin alternatives and CO2-based systems. French and German combat aircraft upgrade programs are absorbing the bulk of compliance engineering resources, creating temporary bottlenecks in supplier certification capacity.
Defense agencies are consolidating avionics procurement under platform-system integrator contracts rather than subsystem competitions, compressing the supplier base and elevating tier-one bargaining power. The US Air Force's Advanced Battle Management System and the UK's Team Tempest acquisition framework both embed avionics within broader platform awards. This bundling is most visible in the United States and United Kingdom, where multi-year ordering mechanisms now span cockpit, communication, and electronic warfare suites under single prime contractor responsibility.
Military Avionic Systems Market Segmentation
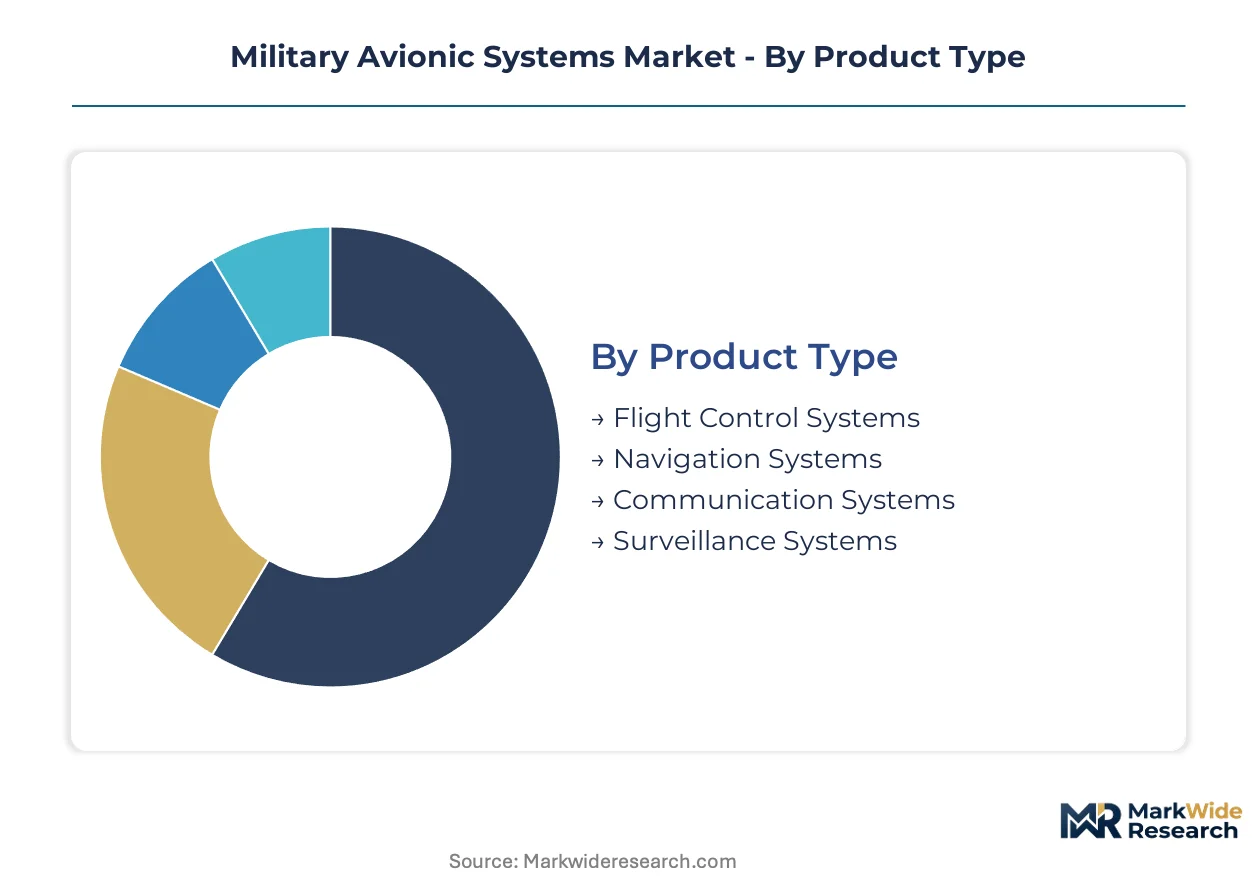
Segmentation in military avionic systems reveals how procurement patterns diverge between platform-integrated programs and modular upgrade paths. Defense agencies structure acquisition frameworks differently across product categories, creating distinct competitive dynamics for subsystem suppliers versus system integrators.
Product Type:
Standardization dominates flight control architectures, while navigation and surveillance subsystems permit greater customization to mission profiles.
- Navigation Systems:GPS/INS integrated units with anti-jamming capabilities and multi-constellation reception define current specifications. Demand concentrates in United States F-35 and F-15EX programs where the FAA's military derivative airworthiness standards mandate redundant positioning architectures. The EU's F-Gas Regulation indirectly accelerates European fighter fleet refreshes, expanding procurement for NATO STANAG-compliant navigation suites.
- Communication Systems:Secure data links with frequency-hopping spread spectrum and embedded encryption modules process tactical voice and ISR data streams. United States Special Operations Command drives demand for compact, multi-band radios compatible with both manned and unmanned platforms. Software-defined architectures are displacing hardware-locked legacy configurations across this segment.
- Flight Control Systems:Fly-by-wire computers with triple-redundant processing and failure-operational modes govern aircraft stability.
- Surveillance Systems:Synthetic aperture radar and signals intelligence receivers provide situational awareness across contested airspace.
Leading the category by volume: Navigation Systems. Growing fastest: Communication Systems.
Technology:
Cost tiers separate legacy analog support contracts from premium digital development programs, with hybrid architectures occupying the mid-market upgrade niche.
- Software-Defined:Firmware-upgradable signal processing platforms enable spectrum reconfiguration without hardware replacement. Australia's MQ-28 Ghost Bat and United Kingdom's Team Tempest programs specify software-defined radios and radar processors to accommodate evolving threat environments. This architecture compresses procurement cycles and reduces platform obsolescence risk.
- Digital Avionics:Integrated modular avionics with commercial-off-the-shelf processors and high-speed data buses replace federated subsystem architectures. United States Air Force Advanced Battle Management System procurement prioritizes open standards-based digital backbones. The segment absorbs substantial R&D investment from prime contractors competing for platform integrator roles.
- Hybrid Systems:Mixed analog-digital architectures bridge legacy platform support and capability insertion requirements.
- Analog Avionics:Vacuum tube and discrete component systems sustain decades-old transport and trainer fleets.
Digital Avionics commands the largest current procurement volume. Software-Defined exhibits the steepest expansion trajectory as defense agencies prioritize firmware agility.
End User:
Customer type determines contract structure, with military aviation demanding platform-integrated solutions and defense contractors seeking subsystem modularity.
- Military Aviation:Service branches specify complete avionics suites through platform-system integrator contracts rather than subsystem competitions. United States Navy F/A-18E/F Super Hornet Block III upgrades and Royal Australian Air Force F-35A sustainment both embed avionics within multi-year ordering mechanisms spanning cockpit, communication, and electronic warfare systems.
- Defense Contractors:Tier-one primes and mid-tier suppliers procure LRUs and line-replaceable modules for integration into airframe production or modification programs. These customers prioritize NATO STANAG interoperability certification to ensure multi-national sales eligibility.
- Government Agencies:Research laboratories and test ranges acquire experimental avionics for prototype evaluation.
- OEMs:Original equipment manufacturers source subsystems for new aircraft production lines.
Military Aviation generates the dominant procurement volume. Defense Contractors represent the most dynamic customer segment as platform integrators consolidate supplier bases.
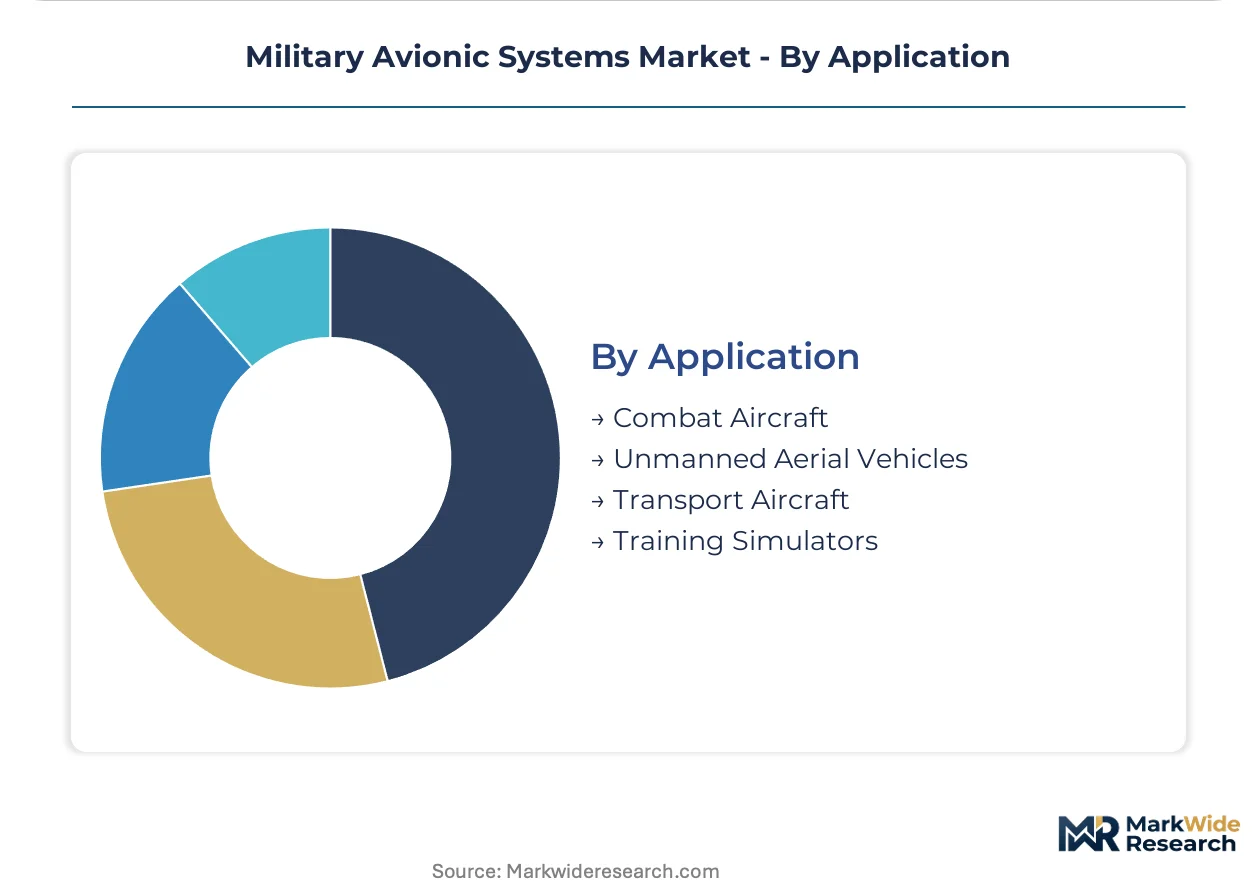
Application:
Maturity gradients separate established combat aircraft programs from emerging autonomous platforms, with transport and training applications occupying stable replacement markets.
- Combat Aircraft:Manned fighter platforms integrate the most complex avionics configurations, with sensor fusion processors combining radar, electro-optical, and electronic warfare data at sub-millisecond latencies. United States Next Generation Air Dominance and United Kingdom Tempest initiatives are anchoring sixth-generation development investment. Conformal antenna arrays are absorbing structural volume previously allocated to mechanically steered radar domes.
- Unmanned Aerial Vehicles:Autonomous mission systems require AI-enabled flight control computers and degraded-communication navigation architectures. Australia's Loyal Wingman program, United Kingdom's Mosquito project, and United States Skyborg initiative are creating parallel demand streams for unmanned-specific avionics. FAA-EASA certification divergence fragments development pipelines for dual-market vendors.
- Transport Aircraft:Tanker and cargo platforms prioritize navigation reliability and communication range over sensor complexity.
- Training Simulators:Ground-based systems replicate cockpit environments for pilot qualification without airborne hardware wear.
Combat Aircraft absorbs the majority of current procurement budgets. Unmanned Aerial Vehicles is gaining share fastest as autonomous mission systems mature.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Defense procurement tax incentives in the United States concentrate avionics engineering talent around Washington D.C. and aerospace manufacturing corridors. Military aviation clusters in France and the United Kingdom anchor European fighter modernization. Australia's sovereign drone initiatives and Japan's defense export relaxation reshape Asia-Pacific supplier networks.
United States
The Department of Defense sustains the world's largest military aircraft fleet through multi-year ordering mechanisms. FAA military derivative airworthiness standards mandate redundant navigation architectures for F-35 and F-15EX programs. Engineering clusters in Maryland and Texas absorb the bulk of sensor fusion processor development contracts.
United Kingdom
Team Tempest acquisition frameworks embed avionics within broader platform awards rather than subsystem competitions. Ministry of Defence procurement prioritizes open systems architectures to reduce vendor lock-in. BAE Systems operations in Lancashire and Greater Manchester anchor sixth-generation fighter prototyping.
Germany
FCAS program commitments with France and Spain drive integrated cockpit display procurement. EU F-Gas Regulation phase-down targets accelerate environmental control system redesigns for Eurofighter Typhoon upgrades. Industrial concentration in Bavaria and Baden-Württemberg hosts radar transmitter and thermal management engineering.
Australia
MQ-28 Ghost Bat loyal wingman program creates demand for AI-enabled flight control computers. Defense export licensing reforms enable deeper integration with United States supply chains. Aerospace engineering in South Australia and Victoria concentrates unmanned systems certification expertise.
Japan
F-X fighter development program sources domestic avionics to reduce foreign dependency. METI defense equipment transfer guidelines relax post-war export constraints on subsystem components. Manufacturing corridors around Nagoya and Tokyo host composite substrate fabrication for conformal antenna arrays.
Military Avionic Systems Market Competitive Landscape
Diversified conglomerates compete with focused pure-play specialists across tiered supply positions. Prime contractors anchor platform-system integrator roles while mid-tier suppliers capture modular subsystem niches. Three archetypes dominate: full-spectrum integrators controlling end-to-end avionics suites, sensor specialists concentrating on radar and electronic warfare, and communication-focused vendors supplying data link modules. Consolidation pressure and open architecture mandates reshape competitive positioning.
Within the full-spectrum integrator tier, RTX Corporation and Lockheed Martin Corporation exemplify platform-anchor strategies. RTX leverages sensor and communications portfolio breadth across multi-domain integration programs. Lockheed Martin occupies a position defined by next-generation fighter platform dominance and sustained R&D intensity in open systems architectures. Thales Group represents the transatlantic navigation archetype, positioning software-defined radio and electronic warfare suites across multiple NATO member fleets.
| Leading Market Players |
|---|
| RTX Corporation |
| Lockheed Martin Corporation |
| Northrop Grumman Corporation |
| Thales Group |
| L3Harris Technologies |
| BAE Systems |
| General Electric Aviation |
| Elbit Systems |
| Leonardo |
| Others |
Supply & Pricing Matrix
Platform-system integrator concentration among United States Department of Defense procurement programs anchors contract-based long-term offtake pricing with multi-year ordering mechanisms spanning cockpit, communication, and electronic warfare suites. This buyer archetype dominance compresses supplier margins while elevating tier-one bargaining power through bundled platform awards rather than subsystem competitions.
Pricing Analysis
Short lead-time premiums for flight-qualified hardware distinguish military avionics procurement from commercial aerospace, with spot inventory availability commanding substantial markups over standard delivery schedules. Three-tier pricing structure across platform-integrator contracts, mid-tier subsystem suppliers, and aftermarket legacy support segments reflects certification grade and volume scale differentiation. Cost compression in analog legacy support tiers is intensifying because engineering talent scarcity extends development timelines for MIL-STD-1553 protocol proficiency. Defense contractors exhibit highest price sensitivity due to fixed-price platform integration contracts, while military aviation customers prioritize mission assurance over unit economics.
Supply Chain Analysis
Direct-to-OEM channels handle hyperscale demand from United States Air Force and Navy platform programs, with prime contractors managing tier-two and tier-three supplier networks through captive sourcing agreements. Gallium nitride substrate processing concentrates in Chinese facilities, while radar transmitter assembly localizes in United States and German industrial corridors. Critical dependencies span GaN wafers, radiation-hardened processors, and composite antenna substrates. Single-source vulnerability in Chinese-processed rare earth elements exposes Western defense supply chains to export restriction risks. Distribution runs through platform-system integrator contracts with embedded multi-year spares provisioning.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
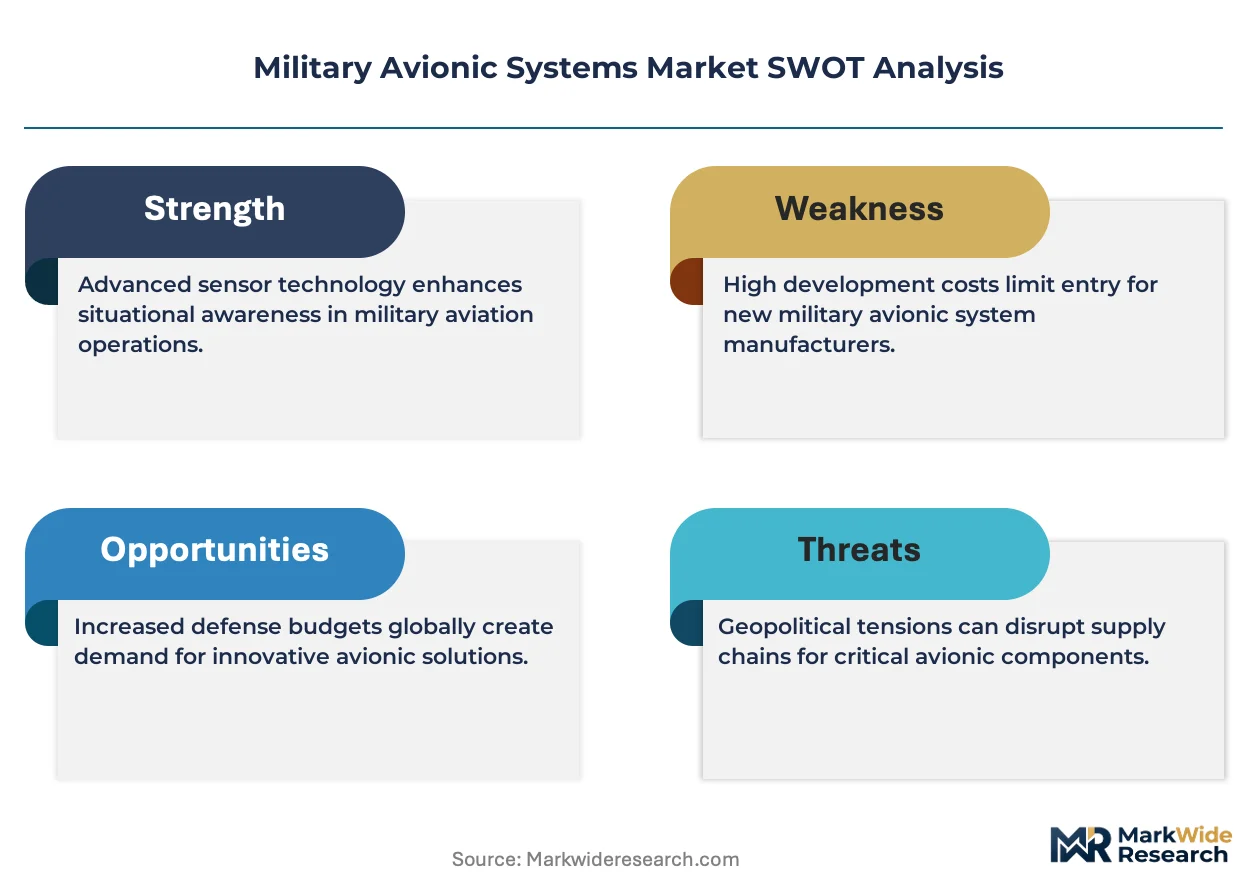
This market functions as a consolidation play where open systems architecture mandates and FAA-EASA certification divergence force weaker subsystem vendors toward acquisition or exit. Prime contractor bundling of avionics within platform awards compresses the addressable market for standalone subsystem suppliers.
For Market Incumbents: Deploy backward integration into gallium nitride substrate supply to secure radar transmitter input availability against Chinese export restriction exposure. Lockheed Martin and RTX Corporation already anchor multi-domain integration programs through sensor fusion processor development clusters in Maryland and Texas. Capacity addition in radiation-hardened semiconductor fabrication represents a second defensive lever against supply chain chokepoints. Certification investment in NATO STANAG interoperability standards maintains multi-national sales eligibility as procurement frameworks consolidate. For New Entrants and Emerging Players: AI-enabled flight control computers for autonomous mission systems offer the most penetrable white-space target, with Australia's MQ-28 Ghost Bat and United Kingdom Team Tempest programs specifying firmware-upgradable architectures without incumbent hardware lock-in. Unmanned aerial vehicle avionics certification expertise concentrates in South Australia and Victoria, creating geographic entry opportunity before FAA-EASA alignment resolves. Software-defined radio modules for spectrum-agile communication represent a second white-space target with lower barrier to entry than radar or electronic warfare subsystems. Channel partnership with established platform integrators accelerates qualification timelines beyond direct military aviation sales cycles. For Investors and Strategic Acquirers: The window for entry favors mid-tier sensor fusion specialists with NATO STANAG certification and established relationships with BAE Systems or Leonardo platform programs. Long-term viability hinges on positioning for sixth-generation fighter prototyping through conformal antenna array composite substrate capabilities or quantum-resistant encryption module development ahead of anticipated NIST post-quantum cryptographic mandates. The signal to monitor is which regulatory bloc first mandates quantum-resistant standards for airborne data links, as this inflection will force accelerated fleet-wide replacement of legacy communication modules.| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration into GaN Substrate Supply | Secures radar transmitter input availability against Chinese export restriction exposure. |
| Software-Defined Architecture Certification | Enables firmware-upgradable platforms for Australia's MQ-28 and UK Team Tempest programs. |
| Quantum-Resistant Encryption Development | Positions for anticipated NIST post-quantum cryptographic mandates across NATO fleets. |
| Conformal Antenna Array Composite Fabrication | Captures sixth-generation fighter prototyping volume from Lockheed Martin NGAD and BAE Tempest. |
| NATO STANAG Interoperability Investment | Maintains multi-national sales eligibility as US and UK procurement consolidates under platform integrators. |
Research Methodology
Defense agency procurement databases, FAA military derivative airworthiness filings, and NATO STANAG technical documentation formed the secondary backbone, supplemented by customs records tracking gallium nitride substrate trade flows. Platform integration engineers at prime contractors, subsystem procurement leads at tier-one avionics vendors, military aviation program officers, and thermal management specialists at environmental control system suppliers provided primary field perspectives. Bottom-up triangulation across product-type shipment estimates and top-down validation against national defense budget allocations anchored volume and value outputs.
Historical trendline analysis of fighter modernization program cycles, unmanned systems procurement trajectories, and software-defined architecture adoption curves informed the projection framework across the analysis window. Segmentation dimensions modeled include product category, technology tier, end-user type, application platform, and regional regulatory cluster. CAGRs derived from fitted growth curves adjusted for program-specific award timing and fleet refresh cycle phasing. Industry-specific forecast inputs encompass F-35 multi-national procurement commitments, EU F-Gas Regulation phase-down compliance deadlines, and anticipated quantum-resistant encryption mandate sequencing.
Several conditions sit outside the modeled scope, including unannounced platform cancellations, geopolitical disruption of gallium nitride supply chains, and accelerated FAA-EASA unmanned systems certification alignment. Forecasts reflect assumptions regarding sustained Department of Defense multi-year ordering mechanism continuity and NATO member defense spending commitments. Periodic stress-testing of base assumptions is recommended against program delay announcements, raw material export restriction escalations, and post-quantum cryptographic standard finalization timelines.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Avionics
Middle East Commercial Aircraft in-Flight Entertainment System Market
Avionics
Asia-Pacific Aircraft Avionics Market
Avionics
Asia-Pacific Aircraft Health Monitoring System Market
Avionics
Commercial Electronic Flight Bag Market
Avionics
Avionics LRU Repair and Test Services Market
Avionics
Commercial Aircraft Avionics Systems Market
Avionics
Global Helicopter Avionics Market
Avionics
Display for Avionics Application Market
Avionics
Military Aircraft Avionics Market
Avionics
Customized Avionic Systems Market
Avionics
North America Military Aircraft Communication Avionics Market
Avionics
Global Commercial Avionics Systems Market
Avionics
Temperature Sensor in the Aerospace & Defense Market
Avionics
Autonomous Aircraft Flight Management Computers Market
Avionics
Aerospace Avionics Market
Avionics
Electronic Flight Instrument System Market