
 Imidazole Market | 2026-2036
Imidazole Market Size, Share, and Industry Trends Forecast 2026-2036
Imidazole Market Analytics
Buyer concentration in pharmaceutical drug manufacturing is shifting toward integrated intermediates suppliers with captive imidazole capacity. BASF SE leverages backward integration into ethylenediamine feedstocks to secure cost-advantaged positions in European imidazole derivatives. Jiangxi Jinkai Chemical dominates crystalline imidazole output for Asian pharmaceutical contract manufacturers. Merck KGaA differentiates through ultra-high-purity grades that meet pharmacopeial specifications for parenteral drug applications.
Imidazole is a five-membered heterocyclic aromatic compound containing two nitrogen atoms at nonadjacent positions, synthesized industrially via the Debus-Radziszewski reaction from glyoxal, formaldehyde, and ammonia, and serves primarily as a chemical building block for pharmaceuticals, agrochemicals, and epoxy curing agents. The pharmaceutical application segment leads value generation due to imidazole's role as a pharmacophore in clotrimazole, metronidazole, and cimetidine architectures. Imidazole derivatives within the product type category capture expanding margin pools as custom synthesis requirements for patented active pharmaceutical ingredients intensify.
EPA chemical safety evaluations under the Toxic Substances Control Act shape imidazole import and handling protocols in the United States, while REACH registration mandates in Europe enforce full toxicological dossiers for derivative substances above one-tonne thresholds. China's SAMR implements GB standards for industrial-grade imidazole purity that directly affect export eligibility for domestic manufacturers. Stakeholders must monitor regulatory divergence between pharmacopeial-grade and industrial-grade specifications as dual-track compliance costs reshape supplier selection criteria across end-use sectors.
Market Dynamics
Pharmaceutical contract manufacturers are consolidating imidazole procurement around captive intermediates suppliers with integrated Debus-Radziszewski synthesis capability, compressing spot-market liquidity and reshaping supplier qualification criteria.
Growth Catalysts
- REACH registration mandates:Full toxicological dossiers for imidazole derivatives above one-tonne thresholds in Europe are filtering out non-compliant traders and concentrating volume among registered producers.
- Epoxy curing agents:Wind turbine blade manufacturers are expanding imidazole-based hardener procurement as rotor diameters exceed 120 meters and thermal management requirements intensify.
- Jiangxi province:Crystalline imidazole output from this Chinese manufacturing cluster anchors regional pharmaceutical contract manufacturing capacity.
Market Restraints
- Ethylenediamine feedstock volatility:Natural gas price fluctuations directly transmit to imidazole production economics, squeezing margin predictability for non-integrated producers.
- Pharmacopeial-grade purity thresholds:USP and EP monograph specifications for parenteral-grade imidazole create insurmountable technical barriers for industrial-grade manufacturers seeking upward mobility.
- Fluconazole substitution:Triazole antifungals with superior bioavailability profiles are displacing imidazole-based APIs in first-line systemic fungal infection protocols.
Strategic Opportunities
- India's CDSCO fast-track pathway:Accelerated approval timelines for active pharmaceutical ingredients create first-mover advantages for imidazole derivative manufacturers establishing local technical file dossiers.
- Ionic liquid applications:Imidazolium-based electrolytes for electrochemical energy storage represent an emerging demand vertical outside traditional pharmaceutical and agrochemical end-uses.
- Direct procurement platforms:Pharmaceutical intermediates buyers are bypassing distributor networks to contract directly with synthesis specialists, compressing channel margins and rewarding technical transparency.
Industry Challenges
- Dual-track compliance engineering:Manufacturers serving both industrial-grade and pharmacopeial-grade segments must maintain segregated production trains, quality systems, and documentation protocols without cross-contamination.
- Analytical method transfer:Migrating impurity profiling from HPLC-UV to LC-MS/MS for regulatory submissions requires specialized chromatography talent that concentrates in Basel, Shanghai, and Boston metropolitan clusters.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Imidazole Market |
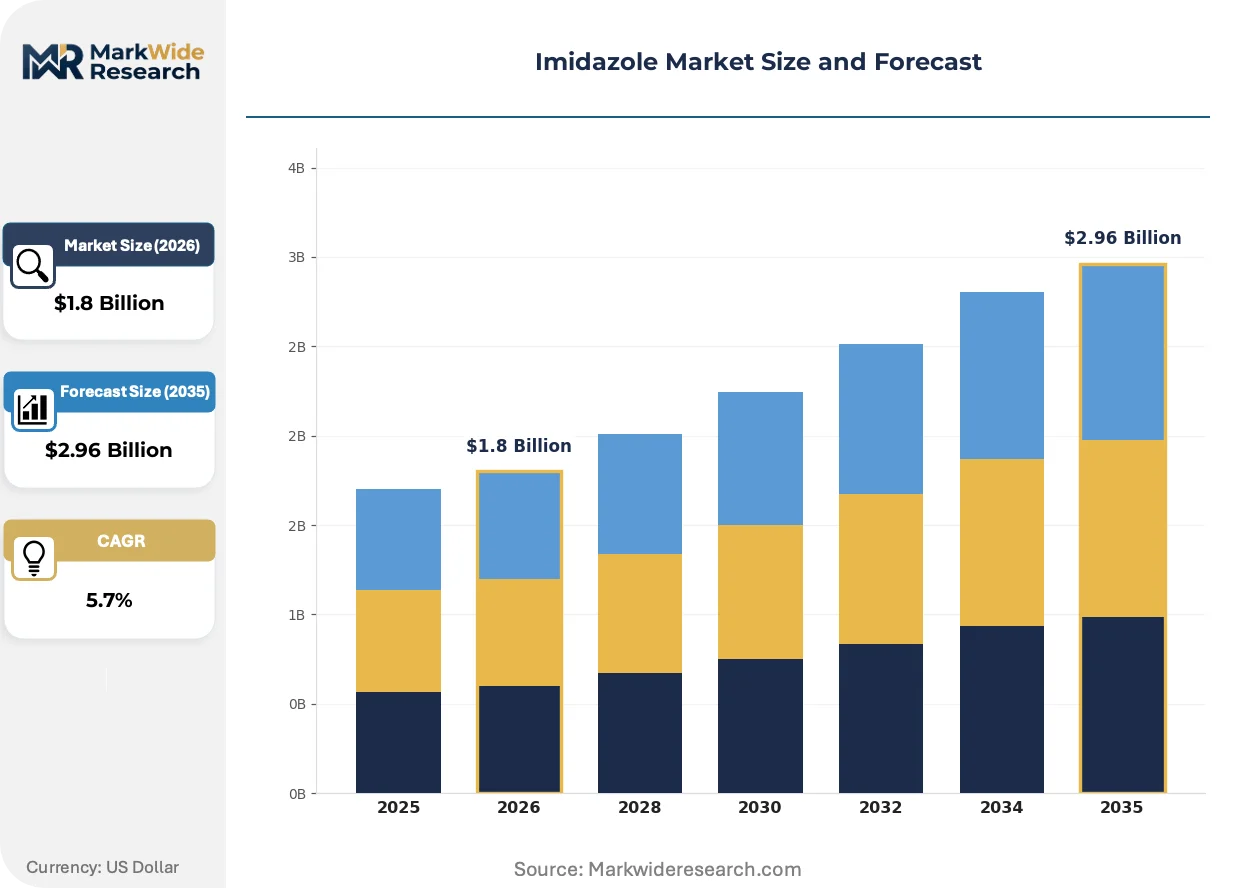
| Market Size in 2026 | $1.8 Billion |
| Market Size in 2035 | $2.96 Billion |
| CAGR (2026 – 2036) | 5.7% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Application: Agriculture, Pharmaceuticals, Cosmetics, Food Additives End User: Crop Protection, Drug Manufacturers, Personal Care Brands, Food Industry Product Type: Imidazole Derivatives, Salts, Intermediates, Solutions Form: Liquid, Powder, Granules, Crystals |
| Companies Covered | BASF SE, Wirtz-Chemieprodukte GmbH, Merck KGaA, Evonik Industries AG, DC Fine Chemicals, Tokyo Chemical Industry Co., Ltd., Jiangxi Jinkai Chemical Co., Ltd., Ionic Liquids Technologies GmbH, Aldo Farm, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Imidazole Market Evolving Landscape
Continuous flow synthesis protocols and bio-based feedstock substitution are converging to reshape imidazole manufacturing economics, while regulatory data requirements are hardening technical barriers to market entry.
Continuous flow Debus-Radziszewski synthesis is consolidating batch reactor capacity in European and North American imidazole production. Pharmaceutical intermediates specialists with FDA-inspected facilities are adopting modular flow chemistry skids to compress cycle times and improve heat transfer control during exothermic condensation steps. This technology is consolidating competitive advantage around capital-intensive producers capable of validating continuous processes under ICH Q11 guidelines.
REACH Annex XV dossier requirements for endocrine-disrupting substance evaluation are extending toxicological study obligations to imidazole derivative importers in Europe. ECHA's 2024-2026 substance evaluation rolling action plan prioritizes heterocyclic amines for extended one-generation reproductive toxicity testing. Pharmaceutical-grade manufacturers with existing OECD 443 study data are capturing contract manufacturing volume from competitors facing retrospective testing mandates.
Certificate-of-analysis-driven supplier selection is displacing price-primary procurement in parenteral drug imidazole sourcing. Large molecule CDMOs are mandating full impurity characterization down to 0.05% thresholds, with ICP-MS elemental screening for catalyst residues. This behavioral shift concentrates procurement authority within technical quality functions rather than commercial purchasing departments, most visibly in Switzerland's contract manufacturing corridor surrounding Basel.
Imidazole Market Segmentation
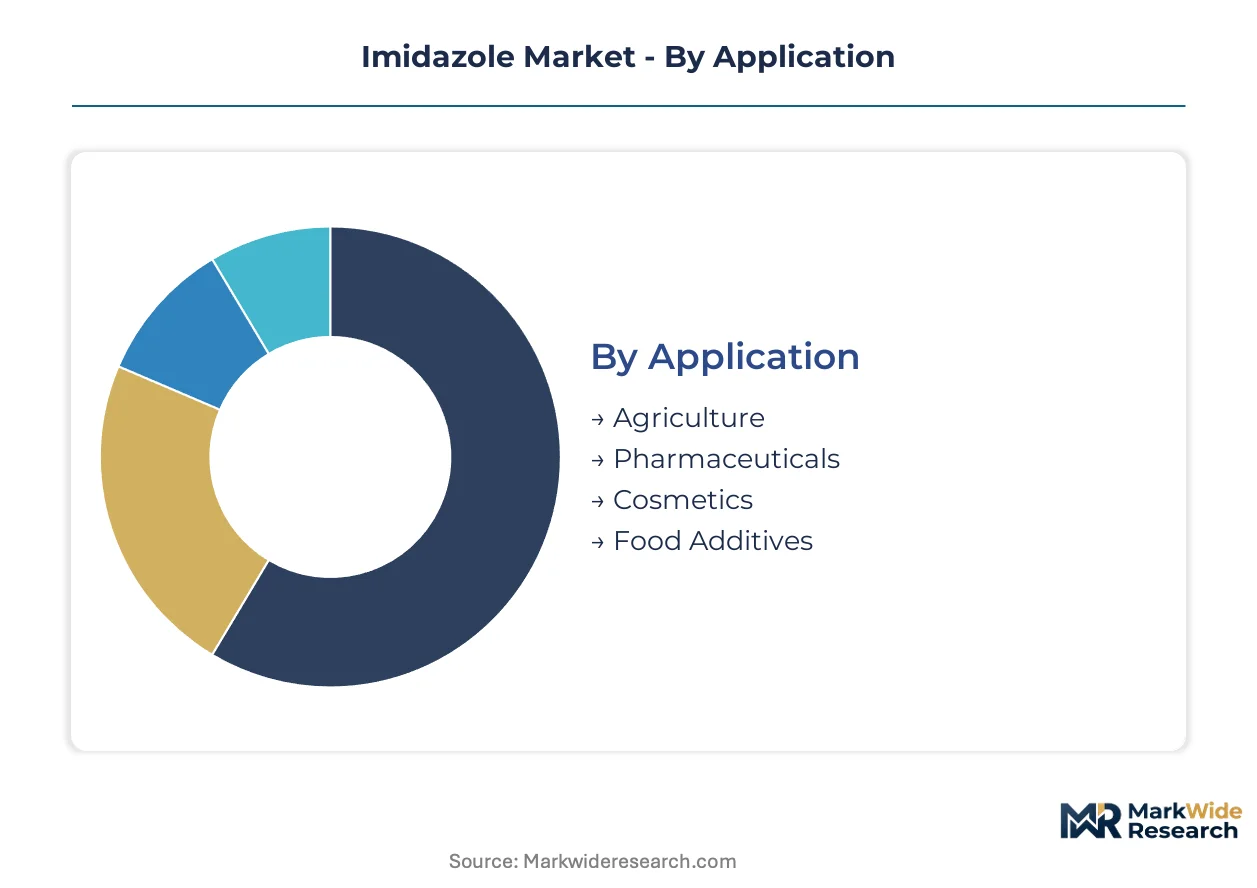
Imidazole market segmentation reveals how value pools concentrate around pharmaceutical-grade specifications versus industrial commodity grades. Distinct purity thresholds, regulatory dossier requirements, and synthesis complexity create divergent margin structures across each dimension.
Application:
Pharmaceutical applications demand captive synthesis integration while agriculture and industrial uses tolerate merchant market procurement.
- Pharmaceuticals:Imidazole serves as the core pharmacophore in clotrimazole, metronidazole, and cimetidine molecular architectures. Drug manufacturers in Basel, Shanghai, and Boston metropolitan clusters drive demand for USP and EP monograph-compliant grades. CDSCO fast-track pathways in India are accelerating API approval timelines for imidazole-based antifungals.
- Agriculture:Crop protection formulators embed imidazole derivatives into fungicide and plant growth regulator chemistries. Jiangsu and Shandong provinces in China anchor regional procurement for azole-class agrochemical intermediates. ECHA substance evaluation rolling action plans are extending toxicological study obligations to agrochemical-grade imidazole importers in Europe.
- Cosmetics:Personal care applications leverage imidazole as a corrosion inhibitor and pH buffer in hair care formulations.
- Food Additives:Food-grade specifications require strict heavy metal and residual solvent controls for imidazole-based packaging migration inhibitors.
Pharmaceuticals leads volumes today; agriculture is gaining share fastest.
End User:
End-user concentration tracks regulatory stringency, with parenteral drug manufacturers imposing the most demanding supplier qualification protocols.
- Drug Manufacturers:Large molecule CDMOs mandate full impurity characterization down to 0.05% thresholds with ICP-MS elemental screening. FDA-inspected facilities are adopting continuous flow Debus-Radziszewski synthesis to compress cycle times. Certificate-of-analysis-driven supplier selection concentrates procurement authority within technical quality functions.
- Crop Protection:Agrochemical formulators prioritize cost-efficient azole intermediates for fungicide active ingredient synthesis. REACH registration mandates above one-tonne thresholds filter out non-compliant traders and concentrate volume among registered producers.
- Personal Care Brands:Cosmetic-grade imidazole procurement emphasizes color stability and odor profile consistency over pharmacopeial purity.
- Food Industry:Food-contact applications require migration testing documentation under EU Regulation 10/2011 and FDA food additive regulations.
Drug manufacturers command premium pricing; crop protection expands volume fastest.
Product Type:
Product type stratification reflects synthesis depth, with derivatives capturing expanding margin pools as custom API requirements intensify.
- Imidazole Derivatives:Substituted imidazoles with tailored lipophilicity and metabolic stability profiles serve patented active pharmaceutical ingredient architectures. Custom synthesis requirements for N-substituted and C-substituted variants are intensifying as innovator drug pipelines advance. Derivatives command 3-5x pricing multiples over base imidazole commodity grades.
- Intermediates:Debus-Radziszewski condensation intermediates supply merchant market participants without captive synthesis capability. Jiangxi province crystalline output anchors Asian pharmaceutical contract manufacturing capacity.
- Salts:Imidazolium salts serve ionic liquid electrolyte applications for electrochemical energy storage.
- Solutions:Pre-formulated aqueous and organic solvent blends simplify handling for industrial epoxy curing applications.
Derivatives dominate value capture today; salts for ionic liquids are climbing the fastest.
Form:
Physical form selection trades handling convenience against stability, with crystalline grades preferred for long-haul pharmaceutical logistics.
- Crystals:High-purity crystalline imidazole minimizes surface area degradation and simplifies GMP warehouse storage. Jiangxi Jinkai Chemical dominates crystalline output for Asian pharmaceutical contract manufacturers. Crystal morphology control directly impacts dissolution kinetics in downstream API synthesis.
- Powder:Micronized powders accelerate dissolution rates for agrochemical formulation tanks. Powder grades tolerate broader particle size distributions than crystalline specifications.
- Liquid:Aqueous solutions eliminate dust exposure hazards in industrial epoxy curing agent applications.
- Granules:Agglomerated forms reduce caking during ocean freight for tropical climate destinations.
Crystals anchor pharmaceutical procurement today; powders are expanding most quickly in agriculture.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Germany maintains stricter pharmacopeial-grade purity enforcement than China, where industrial-scale crystalline output dominates volume production. This regulatory divergence creates distinct competitive arenas across major manufacturing clusters.
United States
Pharmaceutical contract manufacturers in the Greater Boston and New Jersey corridors drive demand for USP-compliant imidazole grades. EPA chemical safety evaluations under the Toxic Substances Control Act impose handling protocol requirements on imidazole derivative importers. FDA-inspected facilities along the I-95 pharmaceutical belt are consolidating procurement around certificate-of-analysis-validated suppliers.
Germany
BASF SE's Ludwigshafen complex leverages backward integration into ethylenediamine feedstocks for cost-advantaged derivative production. REACH registration mandates enforce full toxicological dossiers for imidazole derivatives above one-tonne thresholds. The Rhine-Neckar chemical cluster anchors European supply for pharmacopeial-grade specifications.
China
Jiangxi province crystalline imidazole output supplies Asian pharmaceutical contract manufacturing capacity. SAMR implements GB standards for industrial-grade purity that directly affect export eligibility. Domestic producers in Jiangsu and Shandong provinces anchor regional procurement for azole-class agrochemical intermediates.
India
CDSCO fast-track approval timelines for active pharmaceutical ingredients create first-mover advantages for derivative manufacturers. Maharashtra and Gujarat pharmaceutical corridors are establishing local technical file dossiers for imidazole-based antifungals. Mumbai-Pune CDMO clusters are mandating full impurity characterization down to 0.05% thresholds.
Switzerland
Large molecule CDMOs surrounding Basel concentrate procurement authority within technical quality functions. Swissmedic pharmacopeial specifications for parenteral-grade imidazole create insurmountable barriers for industrial-grade manufacturers. The Basel contract manufacturing corridor drives certificate-of-analysis-driven supplier selection behavior.
Imidazole Market Competitive Landscape
Diversified conglomerates compete with focused pure-play specialists across tiered supply positions. The vendor base stratifies into three layers: integrated chemical majors with captive feedstock positions, pharmaceutical-grade specialists with FDA-inspected facilities, and regional crystalline producers serving merchant markets. Strategic moves concentrate on continuous flow synthesis validation and REACH dossier completion to filter out non-compliant traders.
Among diversified German chemical conglomerates, BASF SE and Evonik Industries AG exemplify integrated players with backward control over ethylenediamine supply chains. Merck KGaA occupies a position within the ultra-high-purity tier, representing specialists who differentiate through pharmacopeial-grade certification. Jiangxi Jinkai Chemical Co., Ltd. anchors the crystalline output segment for Asian pharmaceutical contract manufacturers.
| Leading Market Players |
|---|
| BASF SE |
| Wirtz-Chemieprodukte GmbH |
| Merck KGaA |
| Evonik Industries AG |
| DC Fine Chemicals |
| Tokyo Chemical Industry Co., Ltd. |
| Jiangxi Jinkai Chemical Co., Ltd. |
| Ionic Liquids Technologies GmbH |
| Aldo Farm |
| Others |
Value Network & Pricing Analysis
Chromatography specialists in Basel, Shanghai, and Boston metropolitan clusters command wage premiums that directly widen spreads between pharmacopeial-grade and industrial-grade imidazole pricing tiers. Labor-cost differentials between these analytical talent hubs and commodity manufacturing zones in Jiangxi province propagate three-tier pricing stratification across derivative specifications.
Pricing Analysis
Capacity additions in Jiangxi province are reshaping price floors for crystalline imidazole commodity grades while pharmacopeial specifications hold firm. Three-tier pricing structure across premium, standard, and economy levels separates USP-certified parenteral grades from EP-compliant intermediates and industrial epoxy curing grades. Price differentiation rests on REACH dossier completeness and FDA inspection status as primary drivers. Cost compression in standard-tier derivatives is intensifying because ethylenediamine feedstock volatility transmits directly to non-integrated producers. Crop protection formulators exhibit highest price sensitivity; large molecule CDMOs demonstrate lowest sensitivity due to certificate-of-analysis mandates.
Supply Chain Analysis
Specialized chromatography talent availability in Basel, Shanghai, and Boston constrains quality-control capacity expansion for pharmacopeial-grade output. Geographic supply concentration centers on China, Germany, and India for distinct tier requirements. Raw material dependencies draw from ethylenediamine, glyoxal, and formaldehyde feedstocks. Single-source vulnerability characterizes ultra-high-purity grades where Merck KGaA and limited FDA-inspected specialists dominate. Distribution runs through pharmaceutical intermediates distributors for merchant volumes and direct procurement platforms for qualified CDMO relationships.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Imidazole functions as a stable compounder anchored by pharmaceutical API demand that resists cyclical downturns. Regulatory compliance obligations for REACH and FDA specifications perpetuate incumbent advantages through sunk-cost barriers.
For Market Incumbents: Anticipate fluconazole substitution pressure in systemic antifungal protocols by deepening backward integration into ethylenediamine feedstocks and accelerating continuous flow synthesis validation under ICH Q11 guidelines. Consolidate procurement relationships with Basel and Boston CDMO corridors before CDSCO fast-track pathways mature in India. Prioritize REACH Annex XV dossier completion for endocrine-disrupting substance evaluation to filter non-compliant traders.
For New Entrants and Emerging Players: Launch via direct procurement platforms targeting Indian pharmaceutical corridors with technical file dossiers for imidazole-based antifungals under CDSCO accelerated approval timelines. White-space availability concentrates in ionic liquid electrolyte applications for electrochemical energy storage and custom N-substituted derivatives for patented API architectures. Penetrate through certificate-of-analysis transparency rather than price competition.
For Investors and Strategic Acquirers: Valuations sit cheapest among industrial-grade crystalline producers lacking pharmacopeial certification pathways. Long-term viability favors specialists with existing OECD 443 reproductive toxicity study data and FDA-inspected continuous flow capacity. Acquisition target archetype: mid-scale Jiangxi province manufacturers with crystalline output scale and technical file preparation for upward migration. Signal to monitor: ECHA substance evaluation rolling action plan prioritization of heterocyclic amines for extended testing mandates.
| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration | Captive ethylenediamine production insulates BASF SE from natural gas price volatility transmission. |
| Continuous Flow Validation | Modular Debus-Radziszewski skids compress cycle times for FDA-inspected European facilities. |
| REACH Dossier Completion | Full toxicological dossiers filter non-compliant traders above one-tonne derivative thresholds in Europe. |
| Direct Procurement Platform | Pharmaceutical intermediates buyers bypass distributor networks to contract synthesis specialists directly. |
| Ionic Liquid Application Development | Imidazolium-based electrolytes open electrochemical energy storage demand outside traditional end-uses. |
Research Methodology
Quantitative tracking and qualitative interviews ran in parallel throughout the study window, combining primary discussions with pharmaceutical plant managers, CDMO procurement leads, agrochemical formulation directors, and REACH regulatory consultants with secondary validation. Secondary sources encompassed customs and trade data for imidazole derivative flows, ECHA registration databases, FDA 483 inspection records, and SEC filings from diversified chemical conglomerates. Bottom-up volume modeling from production capacity assessments triangulated against top-down demand aggregation from end-use consumption patterns.
Segment-weighting approaches distributed value across pharmaceutical-grade, agrochemical-grade, and industrial-grade purity tiers while cross-referencing form factors including crystalline, powder, and liquid specifications. CAGRs derived from regression analysis against pharmaceutical API approval timelines, wind turbine blade manufacturing growth, and ionic liquid patent filings across the projection horizon. Forecast inputs incorporated ethylenediamine price elasticity coefficients and REACH registration compliance rates by producer category.
Forecast precision tightens around the base case; tail outcomes carry wider variance under abrupt REACH substance evaluation acceleration or sustained natural gas price dislocation. Forecasts reflect documented assumptions regarding CDSCO pathway maturation and continuous flow adoption curves. Material deviation in fluconazole substitution rates or EPA chemical safety evaluation stringency warrants pause and re-evaluation.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Functional Chemicals
Fumaric Acid Market
Functional Chemicals
Ortho-Phthalaldehyde Market
Functional Chemicals
L-Cysteine Market
Functional Chemicals
Europe Formic Acid Market
Functional Chemicals
Sodium Lauroyl Glutamate Market
Functional Chemicals
Global Potassium Citrate Market
Functional Chemicals
Global Functional Fluids Market
Functional Chemicals
Asparagine Market
Functional Chemicals
Trimer Acid Market
Functional Chemicals
Serine Market
Functional Chemicals
Lauric Acid Market
Functional Chemicals
Global Adiponitrile Market
Functional Chemicals
Europe Fumaric Acid Market
Functional Chemicals
Global Glutamic Acid Market
Functional Chemicals
Amino Acids Market
Functional Chemicals
Transfluthrin Market