

High Barrier Pharmaceutical Packaging Films for Blister Market Size, Share, and Industry Trends Forecast 2026-2036
High Barrier Pharmaceutical Packaging Films for Blister Market Insights
Polyethylene terephthalate glycol (PETG) is rebalancing cost-performance economics as it displaces legacy PVC in thermoformed blister cavities across moisture-sensitive formulations. Amcor leverages captive film extrusion and conversion capabilities across multiple continents to sustain supply security for multinational pharmaceutical clients. Klöckner Pentaplast anchors European demand through specialized cleanroom manufacturing infrastructure certified for direct pharmaceutical contact. Constantia Flexibles differentiates via aluminum-barrier expertise inherited from decades of pharmaceutical foil processing.
High barrier pharmaceutical packaging films for blister constitute multilayer polymer or metal-polymer laminates engineered to achieve water vapor transmission rates below 0.1 g/m²/day and oxygen permeability under 0.5 cc/m²/day, primarily protecting oral solid dosage forms from hydrolytic degradation and oxidative instability. Cold form foils dominate applications where near-zero permeability is mandatory, though composite films represent the fastest-expanding category as coextrusion advances reduce unit costs while preserving barrier integrity. Ethylene vinyl alcohol barrier technology commands premium positioning in transdermal patch applications where adhesive stability depends on precise humidity control.
The FDA enforces current Good Manufacturing Practice standards that mandate container closure integrity validation, while the EU MDR requires detailed material characterization for primary packaging in contact with medicinal products. Japan's PMDA imposes additional photostability testing protocols that favor metallized film constructions with specific optical density thresholds. Stakeholders must monitor evolving pharmacopeial monographs and regional serialization mandates to align barrier specifications with compliance timelines.
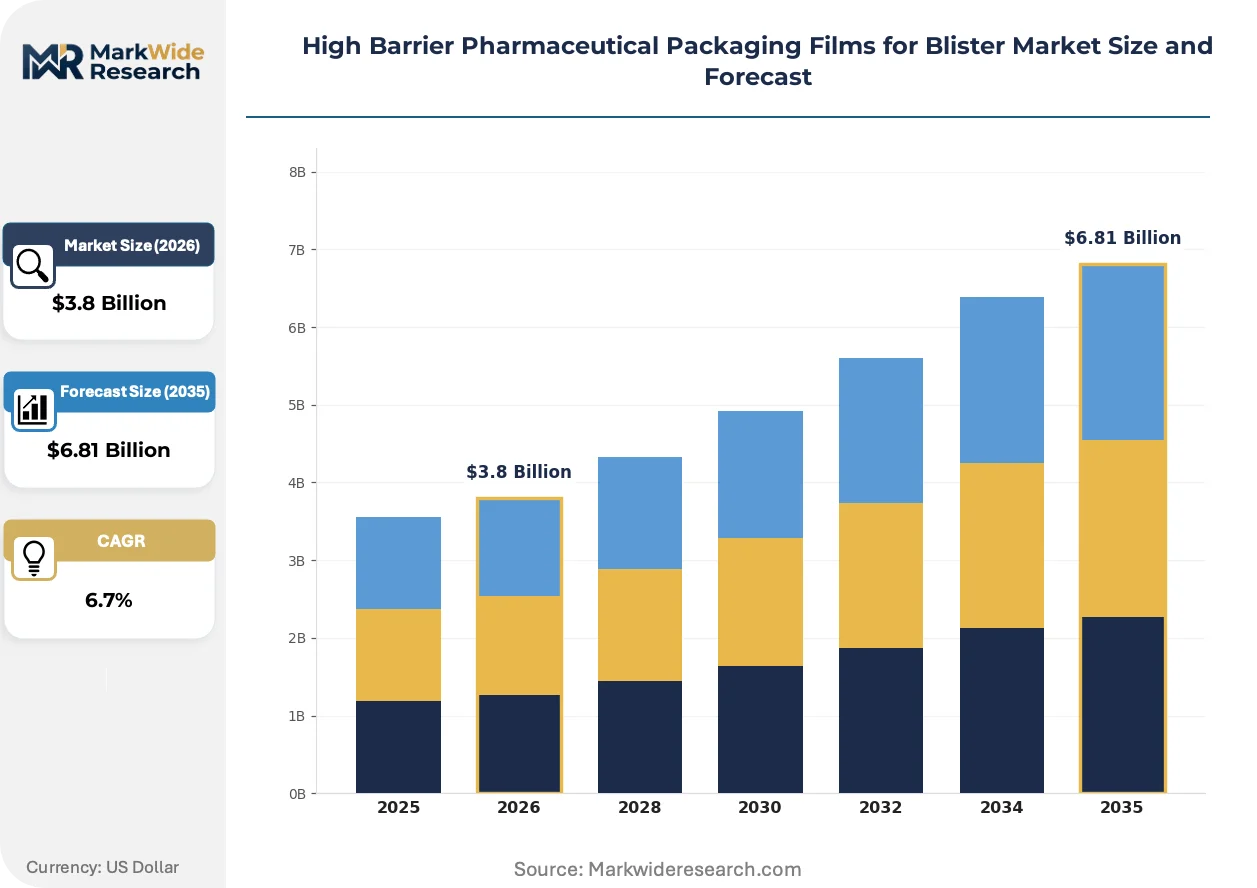
Market Dynamics
Pharmaceutical serialization mandates from FDA and EU MDR are compressing qualification timelines for barrier film suppliers, forcing simultaneous upgrades to moisture-oxygen performance and track-trace compatibility across contract packaging networks.
Growth Catalysts
- Oncology Protocol Expansion:Chronic disease management programs in cardiovascular and cancer therapy are standardizing unit-dose blister formats for patient adherence monitoring.
- EU MDR Traceability Mandates:Material characterization requirements for primary packaging contact layers are disqualifying legacy film constructions from European pharmaceutical distribution.
- PETG Coextrusion Advances:Multilayer glycol-modified polyester films are achieving PVC-comparable thermoformability with superior moisture barrier economics.
Market Restraints
- Ethylene Vinyl Alcohol Monomer Volatility:EVOH resin supply concentration in Asian petrochemical corridors exposes film converters to feedstock price swings.
- Cold Form Foil Capacity Concentration:Near-zero permeability aluminum-laminate production clusters in German and Swiss cleanroom facilities, creating single-source vulnerability.
- Metallized Film Photostability Thresholds:Japan's PMDA optical density protocols exceed current sputtering equipment capabilities for mid-tier converters.
Strategic Opportunities
- Transdermal Patch Humidity Control:Adhesive stability requirements in pain management and hormone therapy are creating premium niches for EVOH-dominant barrier constructions.
- Indian CDSCO Serialization Alignment:Domestic pharmaceutical exporters are retrofitting packaging lines to meet EU-equivalent traceability standards, opening specification windows for qualified film suppliers.
- Composite Film Cost Curves:Coextrusion technology maturation is enabling five-to-seven-layer structures to displace cold form foils in moderate-barrier oral solid dosage applications.
Industry Challenges
- Container Closure Integrity Validation:FDA cGMP requirements for dye ingress and vacuum decay testing are extending qualification cycles for new film formulations.
- Cleanroom Manufacturing Capex:ISO 14644 Class 7 certification for direct pharmaceutical contact requires dedicated extrusion and slitting infrastructure with 7-10 year depreciation horizons.
Report Scope
MarkWide ResearchGet the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
High Barrier Pharmaceutical Packaging Films for Blister Market Trends and Innovations
Barrier film technology is bifurcating between premium metallized constructions for photostability-critical formulations and coextruded polymer laminates driving cost reduction in moisture-sensitive generics.
PETG multilayer coextrusion is overtaking legacy PVC in thermoformed blister cavities through improved thermoformability and recyclability positioning. Contract packagers serving North American generic manufacturers are accelerating qualification programs. The technology is compressing unit economics for moisture-sensitive oral solid dosages while satisfying pharmaceutical sustainability scorecards.
EU MDR Article 10 material characterization requirements are forcing film suppliers to generate extractables and leachables data packages for every laminate layer. European contract packaging firms are consolidating supplier panels to those with dedicated analytical laboratories. Transdermal and orodispersible tablet formats face the steepest compliance ramps.
Serialization-driven procurement consolidation is concentrating film purchasing decisions at headquarters level rather than individual plant procurement. Large multinational pharmaceutical firms are implementing global preferred supplier agreements with barrier film converters. Germany-based contract packaging networks are experiencing the most visible supplier rationalization.
High Barrier Pharmaceutical Packaging Films for Blister Market Segmentation
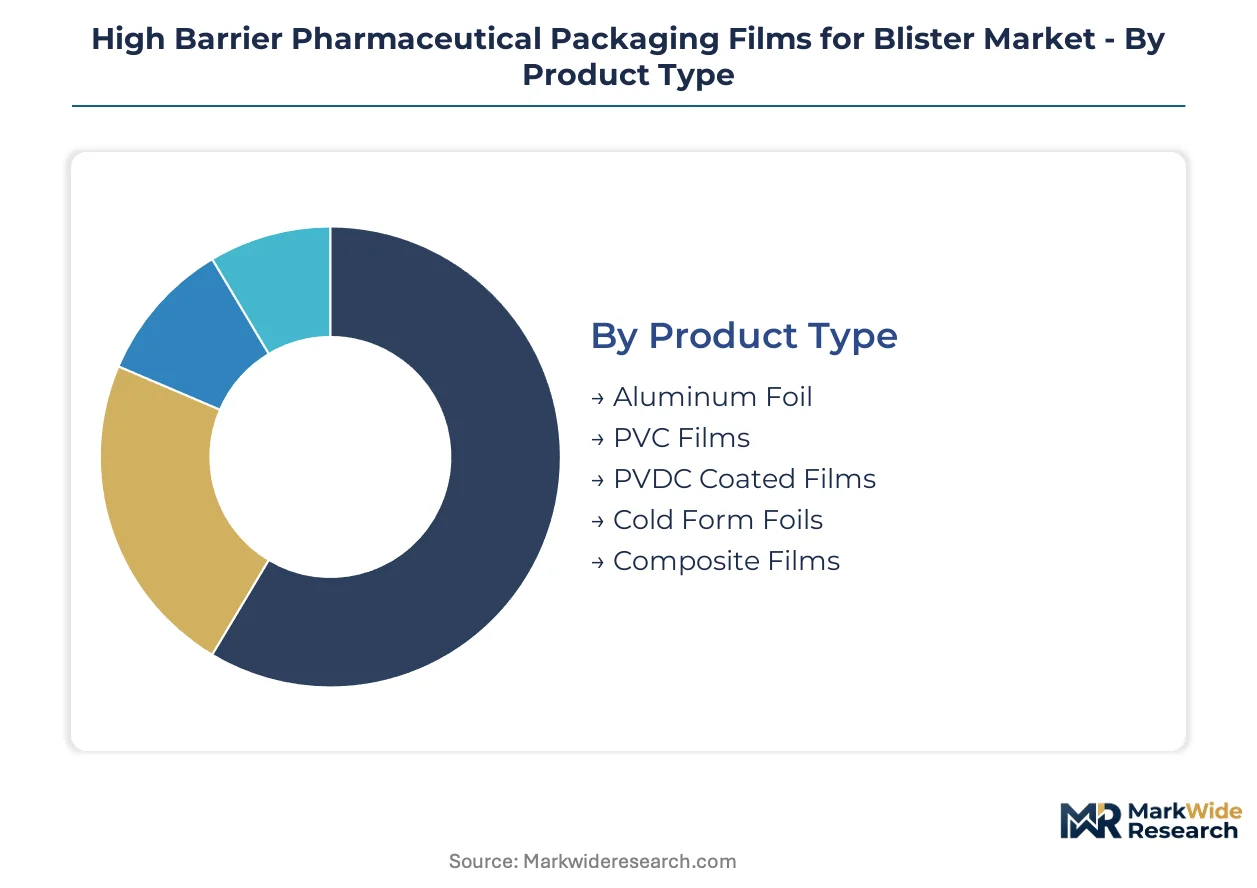
Barrier performance requirements diverge sharply across pharmaceutical dosage forms and distribution channels. Film specification tiers align with moisture sensitivity of the active pharmaceutical ingredient and the regulatory stringency of the target market.
Product Type:
Volume concentration favors commodity-grade films for generics, while premium cold form constructions command specialized manufacturing infrastructure.
- Cold Form Foils:Aluminum-polymer laminates deliver near-zero permeability for hygroscopic oncology and cardiovascular compounds. German cleanroom facilities dominate supply for EU MDR-compliant distribution networks facing the tightest material characterization mandates.
- Composite Films:Five-to-seven-layer coextruded structures balance barrier integrity against unit cost in moisture-sensitive oral solid dosages. PETG-polyolefin combinations are gaining fastest in North American generic manufacturing where sustainability scorecards influence procurement.
- Aluminum Foil:Standard lidding material paired with thermoformed cavities for moderate-barrier applications.
- PVC Films:Legacy thermoformable substrate facing displacement by glycol-modified polyester alternatives.
- PVDC Coated Films:Vinylidene chloride barrier coatings applied to flexible substrates for intermediate moisture protection.
Mature deployment sits with PVC and standard aluminum foil. Newer deployment is concentrated in composite film architectures.
Barrier Technology:
Coating chemistry versus bulk polymer selection determines the cost-performance frontier for moisture and oxygen exclusion.
- Ethylene Vinyl Alcohol:Oxygen transmission rates below 0.5 cc/m²/day suit transdermal patch adhesives where oxidative degradation compromises therapeutic efficacy. Japanese pain management and hormone therapy applications impose the strictest humidity control specifications.
- Metallized Films:Sputtered aluminum layers achieve photostability thresholds required by Japan PMDA protocols for light-sensitive compounds. Swiss and German converters possess the vacuum deposition equipment capable of optical density compliance.
- Aluminum Coating:Conventional metallization for lidding and moderate barrier applications.
- PVDC Coating:Vinylidene chloride copolymers applied via solvent or aqueous coating lines.
- Polyethylene Terephthalate:Base substrate for lidding and structural layers in multilayer constructions.
Established volume flows through PET and PVDC coating lines. Capacity expansion is concentrating in EVOH-dominant configurations.
Application:
Dosage form sensitivity to hydrolytic degradation and photoinstability dictates barrier tier selection and validation intensity.
- Oral Solid Dosage:Tablets and capsules represent the foundational demand pool where blister packs enable unit-dose adherence monitoring. Chronic disease management protocols in oncology and cardiovascular therapy are standardizing this format across US and European dispensing networks.
- Transdermal Patches:Adhesive matrix stability demands precise humidity control through EVOH or metallized constructions. Pain management and hormone replacement therapies in Japan and Germany drive premium specification adoption.
- Nutraceuticals:Dietary supplement blister packs with intermediate barrier requirements.
- Veterinary Medicines:Animal health products with variable stability needs and lower regulatory validation burdens.
- Diagnostic Kits:Reagent stability packaging with specialized moisture and light protection.
Mainstream deployment centers on oral solid dosage. The steepest specification ramps are appearing in transdermal applications.
End User:
Procurement sophistication and validation capability separate multinational pharmaceutical operations from regional contract packaging networks.
- Contract Packaging Firms:Technical gateway function for European pharmaceutical distribution concentrates film qualification decisions in Germany-based operations. These firms aggregate demand across multiple pharmaceutical clients and enforce unified barrier specifications aligned with EU MDR Article 10 material characterization.
- Pharmaceutical Manufacturers:Direct film purchasing by originators with captive packaging lines and established supplier relationships.
- Biotechnology Companies:Emerging biologics firms with specialized stability requirements and limited packaging infrastructure.
- Research Laboratories:Clinical trial materials with variable batch sizes and accelerated stability protocols.
Supplier rationalization is most advanced among contract packaging networks. Biotechnology companies represent the fastest-expanding specification development segment.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
German contract packaging firms serve as the technical gateway for European pharmaceutical distribution, concentrating film qualification decisions in cleanroom facilities certified for direct pharmaceutical contact.
United States
FDA serialization mandates and cGMP container closure integrity requirements are compressing qualification timelines for barrier film suppliers serving generic manufacturers. North American contract packagers are accelerating PETG coextrusion qualification programs to displace legacy PVC. The New Jersey-Pennsylvania pharmaceutical corridor hosts the densest concentration of packaging line retrofits for track-trace compatibility.
Germany
EU MDR Article 10 material characterization requirements are disqualifying legacy film constructions from European distribution networks. German cleanroom facilities dominate cold form foil supply for near-zero permeability applications. The Rhine-Main packaging cluster anchors supplier rationalization as multinational pharmaceutical firms consolidate purchasing decisions at headquarters level.
Switzerland
Swissmedic pharmaceutical regulations and PMDA-aligned photostability protocols favor metallized film constructions with precise optical density thresholds. Swiss vacuum deposition equipment capabilities exceed mid-tier converter specifications for light-sensitive compounds. The Basel-Lucerne corridor concentrates specialized barrier film manufacturing for premium oncology and cardiovascular formulations.
Japan
PMDA optical density and photostability testing protocols exceed current sputtering equipment capabilities for domestic mid-tier converters. Japanese pain management and hormone therapy applications impose the strictest humidity control specifications for transdermal patch adhesives. The Kanto region hosts the primary demand concentration for EVOH-dominant barrier constructions.
India
CDSCO serialization alignment requirements for domestic pharmaceutical exporters are retrofitting packaging lines to meet EU-equivalent traceability standards. Indian contract manufacturers are opening specification windows for qualified film suppliers serving regulated export markets. The Maharashtra-Gujarat pharmaceutical belt leads infrastructure investment for barrier film qualification capabilities.
High Barrier Pharmaceutical Packaging Films for Blister Market Competitive Landscape
Capacity expansion dominates the current landscape as film converters invest in ISO 14644 Class 7 cleanroom infrastructure to meet EU MDR qualification timelines. The supplier base organizes into three tiers: multinational integrated converters with captive resin supply, regional specialists with dedicated pharmaceutical extrusion lines, and commodity film producers facing disqualification from primary packaging applications. Strategic archetypes include barrier technology specialists, coextrusion scale operators, and aluminum-laminate cleanroom manufacturers. M&A activity and geographic expansion represent the dominant competitive vectors as firms seek backward integration into resin supply and forward positioning in high-growth Asian markets.
Among integrated packaging converters, Amcor plc and Klöckner Pentaplast Group occupy positions exemplifying multinational scale archetypes with multi-continent film extrusion and conversion capabilities. Constantia Flexibles AG represents the aluminum-barrier specialization archetype inherited from decades of pharmaceutical foil processing expertise. These three firms anchor the premium tier where supplier rationalization concentrates purchasing decisions for multinational pharmaceutical clients.
| Leading Market Players |
|---|
| Amcor |
| Klöckner Pentaplast |
| Constantia Flexibles |
| Tekni-Plex |
| Perlen Packaging |
| Honeywell |
| Liveo Research |
| UFlex |
| Cosmo Films |
| Others |
Pricing and Supply Chain Analysis
EVOH resin feedstock volatility cascades through three pricing tiers as Asian petrochemical concentration exposes converters to ethylene and vinyl acetate monomer swings, compressing margins for mid-tier suppliers serving North American generic manufacturers while premium cold form foil producers in Germany and Switzerland maintain pricing power through dedicated cleanroom capacity.
Pricing Analysis
Volume concentration in commodity-grade composite films for oral solid dosages competes against margin capture in specialized EVOH and metallized constructions for transdermal applications. Price differentiation hinges on ISO 14644 Class 7 certification status and EU MDR Article 10 extractables documentation completeness. Pricing pressure intensifies in the standard composite tier as PETG coextrusion advances enable PVC displacement at lower unit costs. Contract packaging firms in Germany exhibit the lowest price sensitivity due to consolidated purchasing power, while Indian CDSCO-aligned exporters face acute cost compression during serialization retrofits.
Supply Chain Analysis
Cleanroom technician availability constraints in Germany, Switzerland, and Japan limit expansion velocity for ISO 14644 Class 7 extrusion and slitting operations. Raw material sourcing draws from ethylene vinyl alcohol resin corridors in South Korea and Japan, aluminum foil rolling capacity in Germany, and glycol-modified polyester feedstock from US Gulf Coast petrochemical complexes. Single-source vulnerability concentrates in German cold form foil laminators serving EU MDR-compliant distribution. Distribution runs through contract packaging networks that aggregate pharmaceutical client demand and enforce unified barrier specifications.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Cleanroom manufacturing capex requirements with 7-10 year depreciation horizons create structural supply constraints that prop pricing for qualified suppliers, as FDA cGMP and EU MDR qualification timelines prevent rapid capacity response to demand surges.
For Market Incumbents: To counter PETG coextrusion displacement of legacy PVC in North American generics, prioritize backward integration into captive EVOH resin supply and accelerate ISO 14644 Class 8-to-7 certification upgrades in Asian manufacturing footprints to capture Indian CDSCO serialization demand. For New Entrants and Emerging Players: Launch via direct qualification partnerships with Maharashtra-Gujarat contract manufacturers seeking EU-equivalent traceability standards, targeting the white-space in mid-tier composite films for oral solid dosages where cold form foil economics prove excessive and PVC faces regulatory disqualification. For Investors and Strategic Acquirers: FDA issuance of complete response letters for container closure integrity validation failures is the leading indicator that supplier consolidation will accelerate, favoring acquisition of regional specialists with dedicated pharmaceutical extrusion lines and existing extractables databases over commodity film producers facing EU MDR disqualification.| Strategic Initiative | Industry Significance |
|---|---|
| Cleanroom Capacity Expansion | ISO 14644 Class 7 certification unlocks EU MDR qualification timelines for direct pharmaceutical contact. |
| Backward Integration into EVOH Resin | Captive ethylene vinyl alcohol supply insulates converters from Asian petrochemical price volatility. |
| Extractables and Leachables Database Development | EU MDR Article 10 compliance requires layered material characterization for laminate qualification. |
| Indian Contract Packaging Partnership | CDSCO serialization alignment creates specification windows for qualified film suppliers. |
| PETG Coextrusion Technology Scale-Up | Multilayer glycol-modified polyester displacement of PVC satisfies pharmaceutical sustainability scorecards. |
Research Methodology
Multi-period observation of barrier film qualification timelines, cleanroom capacity utilization rates, and regulatory submission patterns anchored the trend analysis, supplemented by interviews with pharmaceutical packaging engineers, contract manufacturing quality directors, resin procurement managers, and EU MDR regulatory consultants. Secondary validation drew from FDA cGMP guidance documents, EMA MDR implementation guidance, Japanese PMDA photostability protocols, and customs trade data for EVOH and PETG resin flows. Bottom-up film converter capacity assessments triangulated against top-down pharmaceutical packaging demand projections.
Segment-weighting across product type, barrier technology, application, and end-user dimensions informed the analytical framework, with dosage form sensitivity to hydrolytic degradation and photoinstability driving barrier tier allocation throughout the projection horizon. CAGRs derived from unit-dose blister pack adoption curves in chronic disease management protocols and serialization mandate implementation schedules. Industry-specific inputs included oral solid dosage pipeline concentrations in oncology and cardiovascular therapy, plus transdermal patch development activity in pain management and hormone replacement.
EVOH monomer supply disruption, FDA container closure integrity guidance revision, and EU MDR enforcement variance are the dominant revision risks to modeled outputs. Forecasts reflect assumptions regarding qualification timeline compression and cleanroom certification velocity. Material deviation in named triggers warrants pause and re-evaluation.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.