

Acid Filling and Leveling Machine Market Size, Share, and Industry Trends Forecast 2026-2036
Acid Filling and Leveling Machine Market Insights
The gap between precision servo-controlled systems and basic pneumatic units is repositioning how battery OEMs evaluate total cost of ownership against throughput reliability. Digatron Power Electronics leverages in-house drive electronics to sustain premium positioning in European battery plants. TBS Engineering anchors its presence through modular PLC architectures that accommodate varying cell formats. Jiangsu Haifeng Battery Equipment competes on integrated line delivery, controlling fabrication through captive component supply.
Acid filling and leveling machines dispense electrolyte into lead-acid or lithium-ion cell housings with volumetric accuracy typically within ±0.5% and subsequent surface leveling to prevent stratification or dry-out. These systems operate under corrosive environments requiring Hastelloy or titanium wetted parts and sealed conveyor mechanisms to protect downstream assembly stages. Fully automatic configurations lead capital deployment among battery OEMs seeking line speeds above 120 cells per minute, while semi-automatic units retain share in chemical processing where batch flexibility outweighs throughput. Servo motor technology commands margin pools through precision torque control, whereas pneumatic systems occupy replacement and emerging market segments where initial outlay dominates procurement.
FDA cGMP guidelines shape equipment validation protocols for lab equipment production serving pharmaceutical quality control labs. OSHA PSM standards mandate automated containment features in US chemical plant installations, while CE marking under EU machinery directives controls market access for European battery manufacturing lines. Stakeholders must monitor evolving IEC 60204-1 electrical safety revisions and regional carbon border adjustments that could reshape sourcing for steel frames and electronic subassemblies.
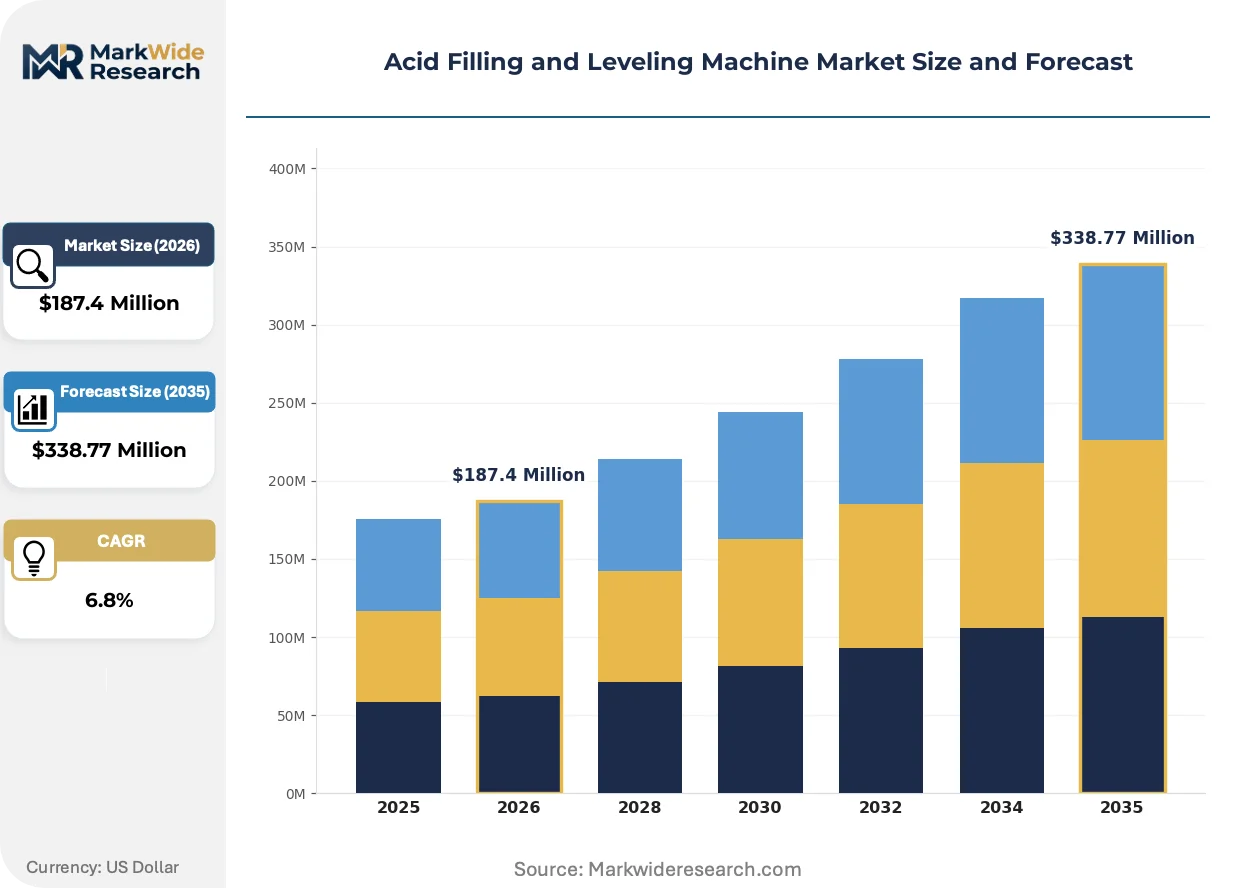
Market Dynamics
The transition from pneumatic to servo-controlled acid dispensing is compressing equipment replacement cycles among battery OEMs seeking ±0.5% volumetric precision at line speeds above 120 cells per minute.
Growth Catalysts
- REACH chemical handling directives:European battery plants must upgrade to fully sealed conveyor mechanisms and Hastelloy wetted parts, forcing capital deployment into certified acid filling systems.
- Electric vehicle production targets:Battery OEMs in China's Jiangsu and Zhejiang clusters are expanding automated acid filling lines to meet cell manufacturing scale requirements.
- Servo motor torque control:Precision drive electronics enable real-time volumetric adjustment during electrolyte dispensing, reducing stratification defects in lead-acid and lithium-ion cell assembly.
Market Restraints
- Titanium and Hastelloy input costs:Corrosion-resistant wetted parts face raw material price volatility that squeezes margins on mid-tier equipment configurations.
- Supply concentration in Jiangsu province:Domestic Chinese equipment makers control captive component supply for integrated battery assembly systems, creating import dependency risks for foreign OEMs.
- Pneumatic system installed base:Legacy compressed-air units in chemical processing plants resist replacement where batch flexibility outweighs throughput requirements.
Strategic Opportunities
- India battery manufacturing incentives:PLI scheme subsidies for domestic cell production create first-mover advantage for acid filling equipment vendors establishing local assembly.
- Laboratory-grade pharmaceutical applications:FDA cGMP validation protocols for electrolyte handling in quality control labs open adjacent demand beyond battery OEMs.
- Machine vision integration:Convergence of servo dispensing with real-time surface leveling inspection enables closed-loop quality control in high-speed battery lines.
Industry Challenges
- IEC 60204-1 electrical safety certification:Revised standards for industrial machinery require redesign of control enclosures and emergency stop circuits, extending equipment validation timelines.
- Legacy PLC architecture integration:Modular systems from established vendors must interface with proprietary battery line controls, creating commissioning complexity and downtime risk.
Report Scope
MarkWide ResearchGet the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Acid Filling and Leveling Machine Market Trends and Innovations
Servo-controlled precision dispensing is overtaking pneumatic systems as the dominant technology architecture, while regulatory pressure on chemical containment and shifting procurement patterns reshape competitive positioning.
Precision servo motor systems with closed-loop torque feedback are overtaking basic pneumatic actuators in new capital deployment. Battery OEMs building lines above 120 cells per minute specify servo-controlled volumetric pumps for electrolyte dispensing accuracy. The technology is overtaking pneumatic alternatives in premium segment procurement, compressing replacement demand for compressed-air units in European and Chinese plants.
OSHA Process Safety Management standards now mandate automated containment features for acid handling equipment in US chemical plant installations. The regulation requires sealed conveyor mechanisms and secondary containment systems that add engineering complexity. US battery manufacturing lines are responding by specifying pre-certified equipment packages to accelerate site acceptance timelines.
Integrated line procurement contracts now bundle acid filling machines with downstream formation and testing equipment. Battery OEMs in China's manufacturing clusters are consolidating vendor relationships to reduce interface risk across cell assembly stages. This pattern is most visible in Jiangsu and Zhejiang provinces where domestic equipment makers offer turnkey system delivery.
Acid Filling and Leveling Machine Market Segmentation
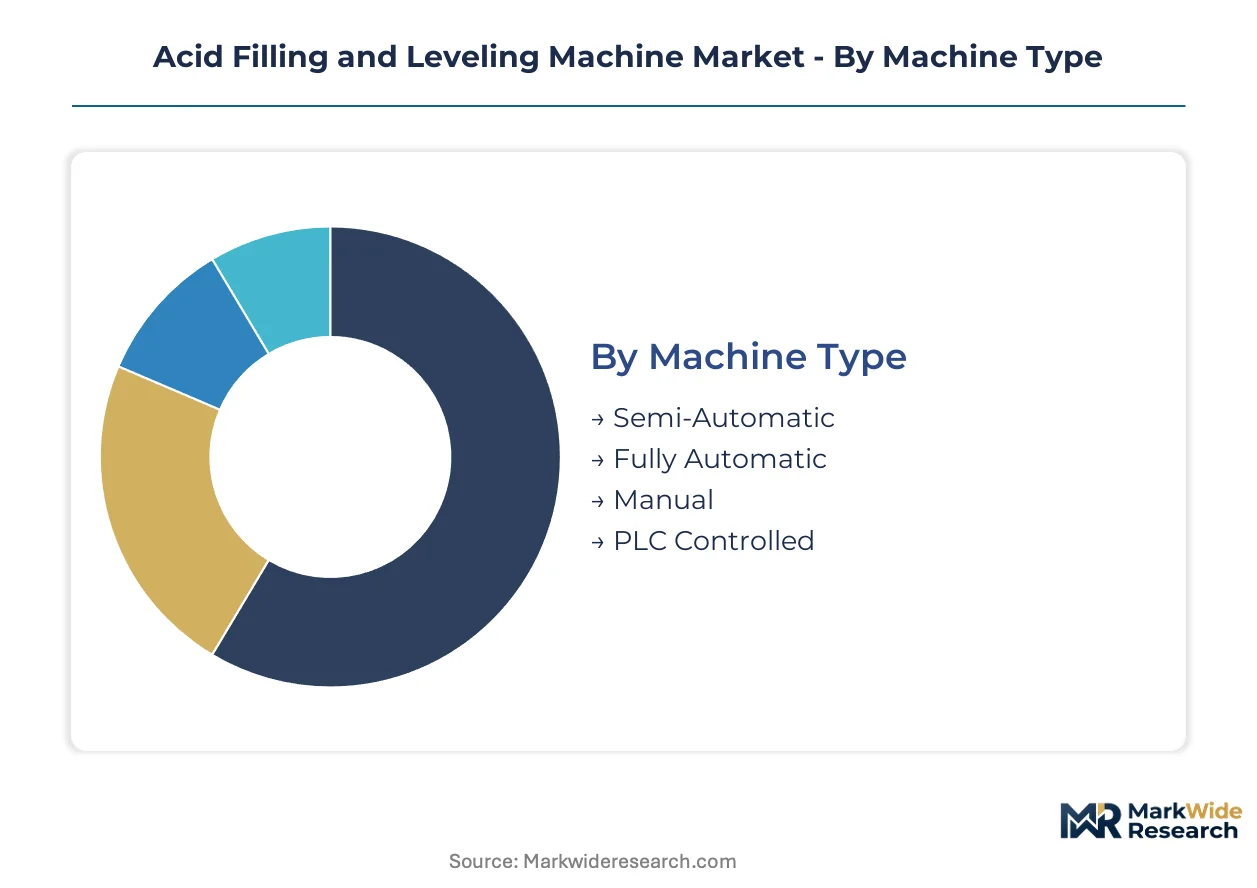
Acid filling and leveling machines segment across automation tiers, drive technologies, and end-use applications that determine corrosion resistance specifications and precision requirements. Equipment procurement patterns diverge sharply between battery OEMs chasing line speed targets and chemical processors prioritizing batch flexibility.
Machine Type:
Replacement cycles accelerate where servo-controlled precision displaces pneumatic reliability in high-throughput battery lines.
- Fully Automatic:These systems integrate sealed conveyor mechanisms with real-time volumetric feedback to sustain line speeds above 120 cells per minute. Demand concentrates in China's Jiangsu and Zhejiang clusters where battery OEMs expand automated acid filling lines to meet electric vehicle production targets.
- Semi-Automatic:Units combine operator-supervised loading with automated dispensing cycles, serving chemical processing plants where batch flexibility outweighs throughput requirements. European REACH chemical handling directives force capital deployment into certified configurations with Hastelloy wetted parts and secondary containment.
- Manual:Hand-operated systems retain share in laboratory-scale electrolyte preparation and prototype battery assembly where volume runs below 500 units monthly.
- PLC Controlled:Modular architectures accommodate varying cell formats through reprogrammable dispensing sequences, reducing interface risk across multi-stage battery assembly lines.
Volume placements concentrate in Fully Automatic; the faster expansion belongs to PLC Controlled.
Technology:
Cost tiers separate precision drive electronics from compressed-air alternatives based on total cost of ownership calculations.
- Servo Motor:Closed-loop torque feedback enables real-time volumetric adjustment during electrolyte dispensing with accuracy within ±0.5%. Battery OEMs in Germany and South Korea specify servo-controlled pumps to reduce stratification defects in lithium-ion cell assembly.
- Pneumatic:Compressed-air actuators occupy replacement demand and emerging market segments where initial outlay dominates procurement decisions. Legacy installed base in US chemical processing plants resists conversion where OSHA Process Safety Management mandates automated containment features.
- Hydraulic:High-force dispensing systems serve large-format battery housings and industrial chemical containers exceeding 50-liter capacity.
- Stepper Motor:Open-loop positioning drives balance precision against cost in mid-tier laboratory equipment production serving pharmaceutical quality control applications.
Procurement is shifting toward Servo Motor in premium battery lines; Pneumatic retains defensive positions in cost-sensitive chemical processing.
Application:
Application segmentation tracks how corrosion environment severity and precision tolerances reshape equipment specifications.
- Battery Manufacturing:Lead-acid and lithium-ion cell assembly demands Hastelloy or titanium wetted parts operating under continuous corrosive exposure. China's domestic equipment makers supply integrated lines controlling fabrication through captive component supply.
- Chemical Processing:Bulk electrolyte handling and specialty chemical dispensing require sealed conveyor mechanisms protecting downstream assembly stages from acid vapor contamination.
- Electronics Assembly:Precision acid dispensing for semiconductor etching and printed circuit board processing applies servo-controlled micro-dosing technology.
- Lab Equipment Production:FDA cGMP validation protocols shape equipment specifications for pharmaceutical quality control labs handling electrolyte reference standards.
Margin pools concentrate in Battery Manufacturing; adjacent expansion is climbing the fastest in Lab Equipment Production.
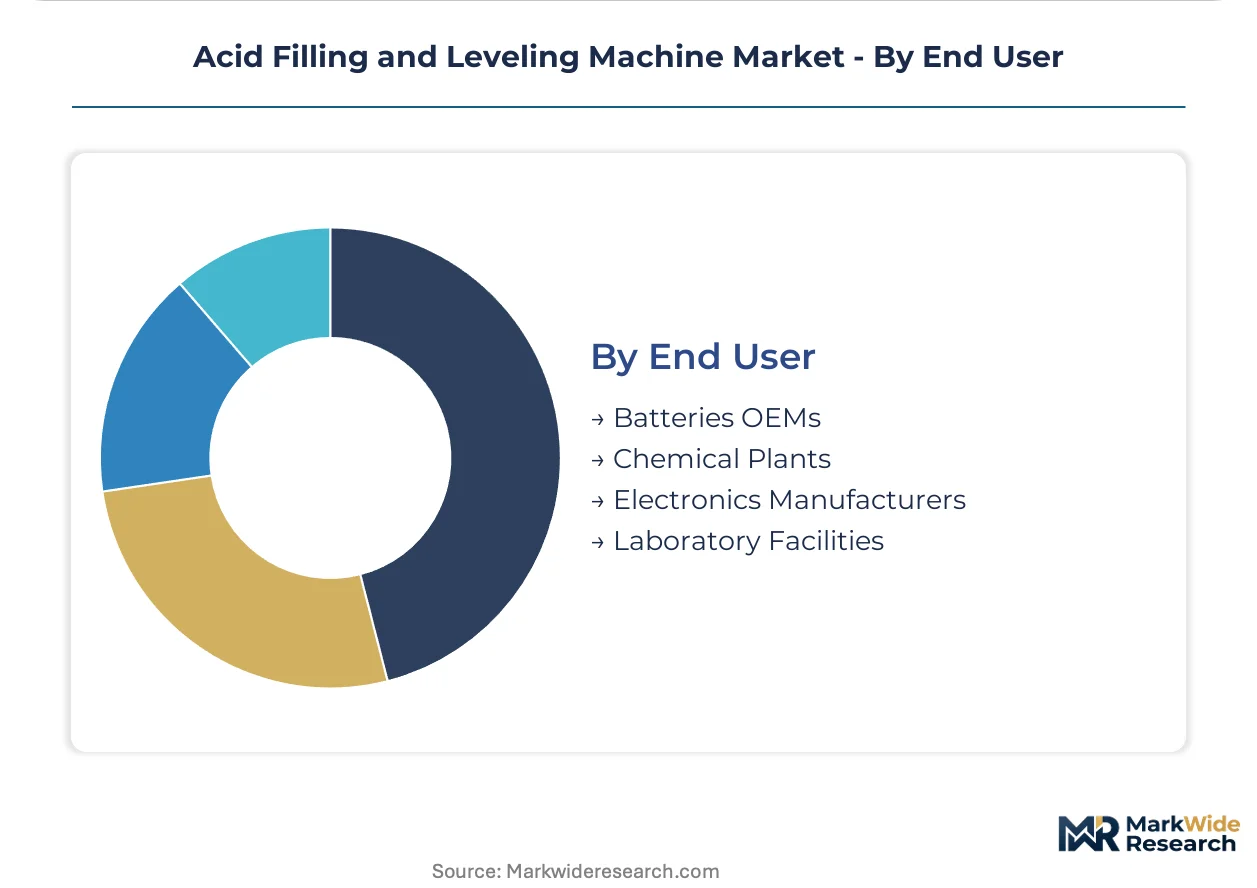
End User:
Customer type determines whether procurement prioritizes line integration speed or standalone equipment flexibility.
- Batteries OEMs:Integrated line procurement contracts now bundle acid filling machines with downstream formation and testing equipment to reduce vendor interface risk.
- Chemical Plants:OSHA mandates in the US and REACH directives in Europe force automated containment upgrades in existing process installations.
- Electronics Manufacturers:Cleanroom-compatible configurations with titanium wetted parts serve semiconductor fabrication facilities in Japan and Taiwan.
- Laboratory Facilities:Small-batch flexibility and validation documentation drive specifications in pharmaceutical and materials research settings.
Contract value concentrates in Batteries OEMs; Chemical Plants are gaining share fastest through regulatory-forced replacement cycles.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Jiangsu province's manufacturing corridor anchors acid filling equipment procurement, with Zhengjiang and Changzhou clusters driving automated line deployment for electric vehicle battery production.
China
Battery OEMs in Jiangsu and Zhejiang provinces expand acid filling capacity to meet electric vehicle cell manufacturing targets. MIIT industrial equipment certification mandates Hastelloy wetted parts for corrosive electrolyte handling. Domestic equipment makers in Changzhou control captive component supply for integrated battery assembly systems.
Germany
Premium battery plants in Bavaria and Baden-Württemberg specify servo-controlled precision systems for lithium-ion cell assembly. ECHA REACH chemical handling directives force capital deployment into fully sealed conveyor mechanisms with secondary containment. Stuttgart's automotive supplier ecosystem integrates acid filling lines with downstream formation equipment.
United States
Battery manufacturing investments in Michigan and Ohio drive demand for automated acid filling lines above 120 cells per minute. OSHA Process Safety Management standards mandate automated containment features in chemical plant installations. Detroit-area OEMs specify pre-certified equipment packages to accelerate site acceptance timelines.
South Korea
LG Energy Solution and Samsung SDI facilities in Gyeonggi-do and Chungcheongnam-do provinces deploy precision servo systems for electrolyte dispensing. MFDS pharmaceutical-grade equipment standards shape validation protocols for laboratory applications. Incheon's industrial port zone concentrates import logistics for titanium and Hastelloy raw materials.
India
PLI scheme subsidies for domestic cell production create first-mover opportunity for acid filling equipment vendors establishing local assembly. BIS industrial machinery certification requirements align with IEC 60204-1 electrical safety standards. Gujarat's Dholera Special Investment Region and Tamil Nadu's Sriperumbudur corridor attract battery manufacturing investments with integrated equipment procurement.
Acid Filling and Leveling Machine Market Competitive Landscape
Premium-margin players sit above commodity-margin players across precision technology tiers, with servo-controlled specialists commanding pricing power over pneumatic system vendors. The vendor base clusters around three strategic archetypes: European precision electronics houses, Chinese integrated line suppliers, and North American chemical processing specialists. Consolidation pressure is mounting as battery OEMs reduce vendor interface risk through bundled procurement contracts. Technology licensing and geographic expansion represent the dominant competitive moves as regional equipment standards diverge.
Among European precision electronics houses, Digatron Power Electronics and TBS Engineering occupy positions emphasizing drive electronics and modular PLC architectures respectively. Jiangsu Haifeng Battery Equipment exemplifies the Chinese integrated line supplier archetype, while Bitrode Corporation represents North American chemical processing heritage. These three anchors illustrate how competitive positioning fragments across technology specialization and geographic supply chain configuration rather than consolidating around scale.
| Leading Market Players |
|---|
| Digatron Power Electronics |
| COSLIGHT |
| TBS Engineering |
| Bitrode Corporation |
| Wirtz Manufacturing |
| Inbatec |
| Jiangsu Haifeng Battery Equipment |
| Zhejiang Hangke Technology |
| Shenzhen Growatt New Energy |
| Others |
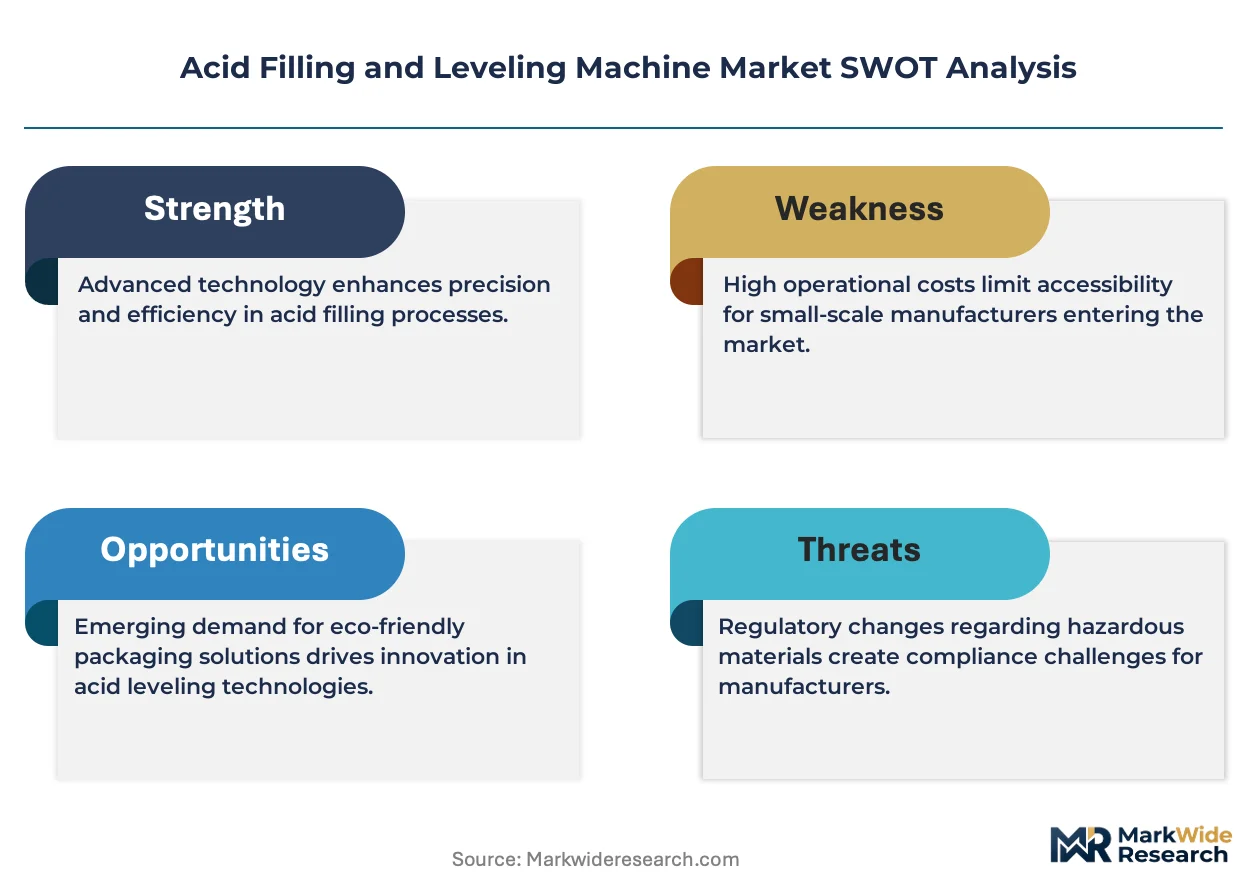
Pricing and Supply Chain Analysis
Hastelloy and titanium wetted parts flow from specialty alloy mills through three distinct pricing tiers, with corrosion-resistant material costs anchoring premium servo-controlled systems while pneumatic alternatives compete on initial capital outlay in cost-sensitive chemical processing segments.
Pricing Analysis
Value-based pricing anchored to throughput yield and line uptime separates premium servo-controlled configurations from commodity pneumatic units. Pricing stratifies across CE-certified precision systems, mid-tier PLC-controlled platforms, and economy pneumatic alternatives driven by volumetric accuracy specifications and after-sales service bundling. Cost compression in mid-tier equipment is intensifying because raw material volatility in specialty alloys squeezes margins. Chemical processing plants remain most price-sensitive, prioritizing batch flexibility over precision, while battery OEMs in Germany and South Korea exhibit lowest sensitivity, specifying servo systems for defect reduction.
Supply Chain Analysis
India's PLI scheme domestic-content mandates are reshaping sourcing patterns, compelling foreign vendors to establish local assembly operations to qualify for subsidy-linked procurement contracts. Specialty alloy supply concentrates in Germany, Japan, and the United States, with Hastelloy feedstock and titanium billet serving as critical inputs. Single-source vulnerability runs through Jiangsu province's captive component fabrication for integrated battery lines. Distribution feeds from regional equipment hubs through direct OEM contracts and systems integrator partnerships.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
This market is consolidating around bundled procurement contracts, with battery OEMs reducing vendor interface risk by forcing weaker pneumatic specialists and standalone equipment vendors into acquisition or exit.
For Market Incumbents: Acquire servo drive electronics capabilities to defend against Digatron Power Electronics' integrated positioning. Incumbents must secure captive supply of Hastelloy wetted parts through backward integration into specialty alloy sourcing, while accelerating IEC 60204-1 electrical safety certification to preempt regulatory displacement of legacy control architectures. For New Entrants and Emerging Players: India's PLI scheme in Gujarat and Tamil Nadu opens a window for local assembly partnerships with domestic battery OEMs seeking subsidy-compliant equipment sourcing. White-space targets include laboratory-grade pharmaceutical applications under FDA cGMP protocols and mid-tier chemical processing upgrades under OSHA Process Safety Management mandates. A validation-documentation-heavy go-to-market angle penetrates quality-control lab segments. For Investors and Strategic Acquirers: Bundled procurement contract announcements from Jiangsu and Zhejiang battery clusters are the leading indicator that integrated line suppliers will command valuation premiums over standalone equipment vendors. The 5-10 year viability window favors acquisition targets with modular PLC architectures and established MIIT certification pathways in China. Watch for REACH directive enforcement acceleration in Europe as the signal for corrosion-resistant equipment replacement cycle inflection.| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration into Specialty Alloys | Hastelloy and titanium captive supply insulates margin pools from raw material volatility in European battery plants. |
| Servo Drive Electronics Acquisition | In-house torque control capabilities replicate Digatron Power Electronics' premium positioning in precision dispensing segments. |
| Local Assembly in India | Gujarat and Tamil Nadu facilities qualify vendors for PLI scheme subsidies while reducing logistics exposure. |
| FDA cGMP Validation Investment | Pharmaceutical quality control lab certification opens adjacent demand beyond battery OEM procurement cycles. |
| Modular PLC Architecture Licensing | TBS Engineering-style reprogrammable systems reduce commissioning complexity across multi-format battery lines. |
Research Methodology
Multi-period observation of acid filling line deployment rates, servo-to-pneumatic technology transitions, and regional certification timelines anchored the trend analysis, supplemented by interviews with plant engineers at battery OEMs, procurement leads at chemical processing facilities, aftermarket service heads, and technical R&D directors at equipment manufacturers. Secondary validation drew from MIIT industrial equipment certifications, ECHA REACH substance registrations, OSHA incident databases, and customs trade data for specialty alloy imports. Bottom-up equipment shipment tallies triangulated against top-down battery manufacturing capacity buildouts.
Segment-weighting across automation tier, drive technology, and end-use application dimensions structured the analytical framework throughout the forecast period. CAGRs were derived from installed base replacement cycles, technology transition elasticity, and regulatory compliance deadlines. Industry-specific forecast inputs included electric vehicle production targets from China's Jiangsu and Zhejiang clusters and evolving IEC 60204-1 electrical safety revision timelines.
The model assumes a particular technology adoption path; alternative pathways for pneumatic-to-servo conversion timing would alter the outlook for replacement demand and margin pool distribution. Forecasts reflect assumptions about REACH directive enforcement consistency and MIIT certification pathway stability. Within these boundaries, the analytical envelope holds.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.