

1,3-Dibromoadamantane Market Size, Share, and Industry Trends Forecast 2026-2036
1,3-Dibromoadamantane Market Insights
A shortage of specialized organic synthesis chemists is unwinding capacity expansion timelines at several producers. Matrix Fine Chemicals leverages its European manufacturing base to serve pharmaceutical customers with stringent documentation requirements. Anstar New Material Technology anchors supply from China with integrated adamantane derivative production. FUJIFILM Wako Chemical Corporation differentiates through ultrahigh-purity grades targeting analytical and electronic applications.
1,3-Dibromoadamantane is a dibrominated polycyclic hydrocarbon with molecular formula C10H14Br2, synthesized via electrophilic bromination of adamantane using bromine or N-bromosuccinimide under Lewis acid catalysis, serving primarily as a rigid molecular building block in pharmaceutical intermediate and organic semiconductor fabrication. The crystal and powder product types dominate current volume, with powder grades capturing expanding share in flow chemistry and automated synthesis workflows where precise dosing matters. Pharmaceutical synthesis leads application demand, while organic electronics represents the fastest-growing segment as hole-transport material research intensifies.
EPA chemical safety evaluations under TSCA and REACH registration requirements in Europe constrain market access for producers lacking comprehensive toxicological dossiers, while China's MEE enforcement of volatile organic compound emission standards shapes domestic bromination process economics. ISO 9001 and ICH Q7 quality certifications function as baseline qualifications for pharmaceutical supply chain participation. Stakeholders must monitor evolving halogenated compound restrictions in the EU Green Deal chemical strategy and assess backward integration into adamantane feedstock as a buffer against raw material concentration risk.
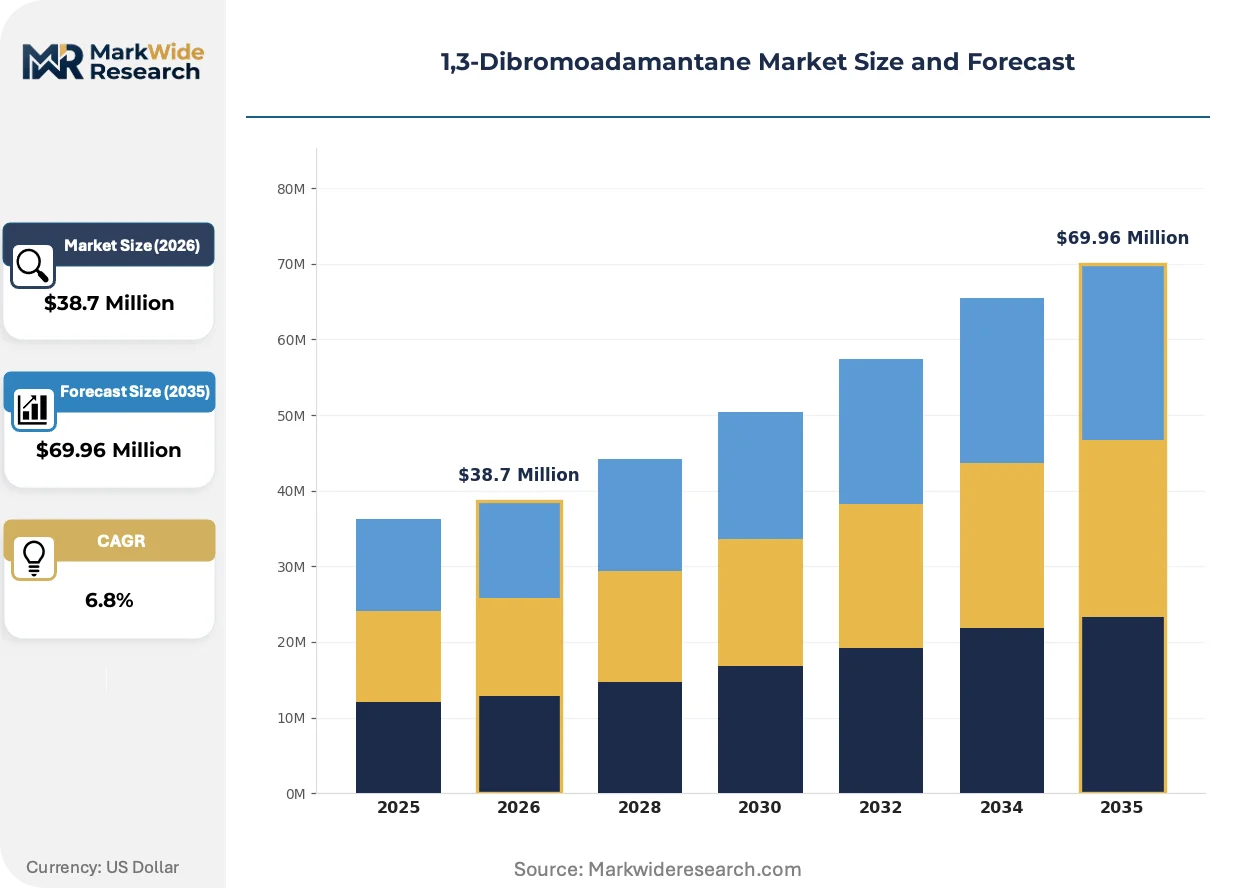
Market Dynamics
Pharmaceutical synthesis workflows are tightening purity specifications for rigid molecular scaffolds, forcing producers to reconfigure bromination processes around documentation-heavy supply chains rather than commodity chemical economics.
Growth Catalysts
- REACH registration dossiers:European pharmaceutical customers now mandate comprehensive toxicological data packages, elevating qualified suppliers above commodity competitors.
- Flow chemistry adoption:Automated synthesis platforms favor precisely dosed powder grades over traditional crystal forms, reshaping product mix demand.
- Hole-transport material research:Organic electronics laboratories are expanding experimental programs using dibrominated adamantane derivatives as semiconductor precursors.
Market Restraints
- Adamantane feedstock concentration:China controls the majority of hydrocarbon precursor supply, exposing non-integrated producers to geographic concentration risk.
- EPA TSCA evaluation timelines:Extended chemical safety review periods delay market access for new production entrants lacking existing substance registrations.
- Halogenated compound restrictions:EU Green Deal chemical strategy is advancing classification protocols that threaten long-term authorization for brominated intermediates.
Strategic Opportunities
- Electronic-grade purification:Ultrahigh-purity specifications for analytical and semiconductor applications command substantial price premiums over pharmaceutical grades.
- India pharmaceutical manufacturing:CDSCO-regulated domestic drug production is expanding, creating import substitution opportunities for qualified intermediate suppliers.
- ISO 17025 laboratory accreditation:Certified reference material programs represent an underdeveloped channel for specialty chemical producers with analytical capabilities.
Industry Challenges
- Specialized organic synthesis chemist scarcity:The limited pool of practitioners familiar with polycyclic hydrocarbon bromination is compressing capacity expansion timelines at multiple facilities.
- ICH Q7 certification complexity:Pharmaceutical supply chain qualification requires 18-24 month documentation cycles that strain working capital for mid-scale producers.
Report Scope
MarkWide ResearchGet the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
1,3-Dibromoadamantane Market Trends and Innovations
Process intensification and regulatory documentation automation are converging to redefine competitive advantage, separating integrated producers with captive analytical capabilities from toll manufacturers dependent on external certification.
Continuous flow bromination reactors are replacing batch vessels in adamantane derivative production. Pharmaceutical contract manufacturers in Germany and Switzerland are adopting these systems to reduce solvent volumes and improve heat transfer control. This technology is miniaturizing production footprints while enabling real-time quality monitoring that satisfies EMA inspection protocols.
REACH authorization sunset dates for legacy brominated substances are compressing substitution timelines across European supply chains. Chemical manufacturers must now file updated safety dossiers before 2026 review cycles or face market exclusion. Pharmaceutical intermediate suppliers with pre-validated alternative synthesis routes are capturing contract volumes from competitors scrambling to reformulate.
Long-term offtake agreements are displacing spot-market purchasing for high-purity grades. Multinational drug developers in the United States and Japan are consolidating supplier panels to three qualified vendors per intermediate category, forcing specialty chemical producers to dedicate capacity and absorb inventory risk. This consolidation is most visible among oncology and antiviral API programs where regulatory filing consistency outweighs unit cost optimization.
1,3-Dibromoadamantane Market Segmentation
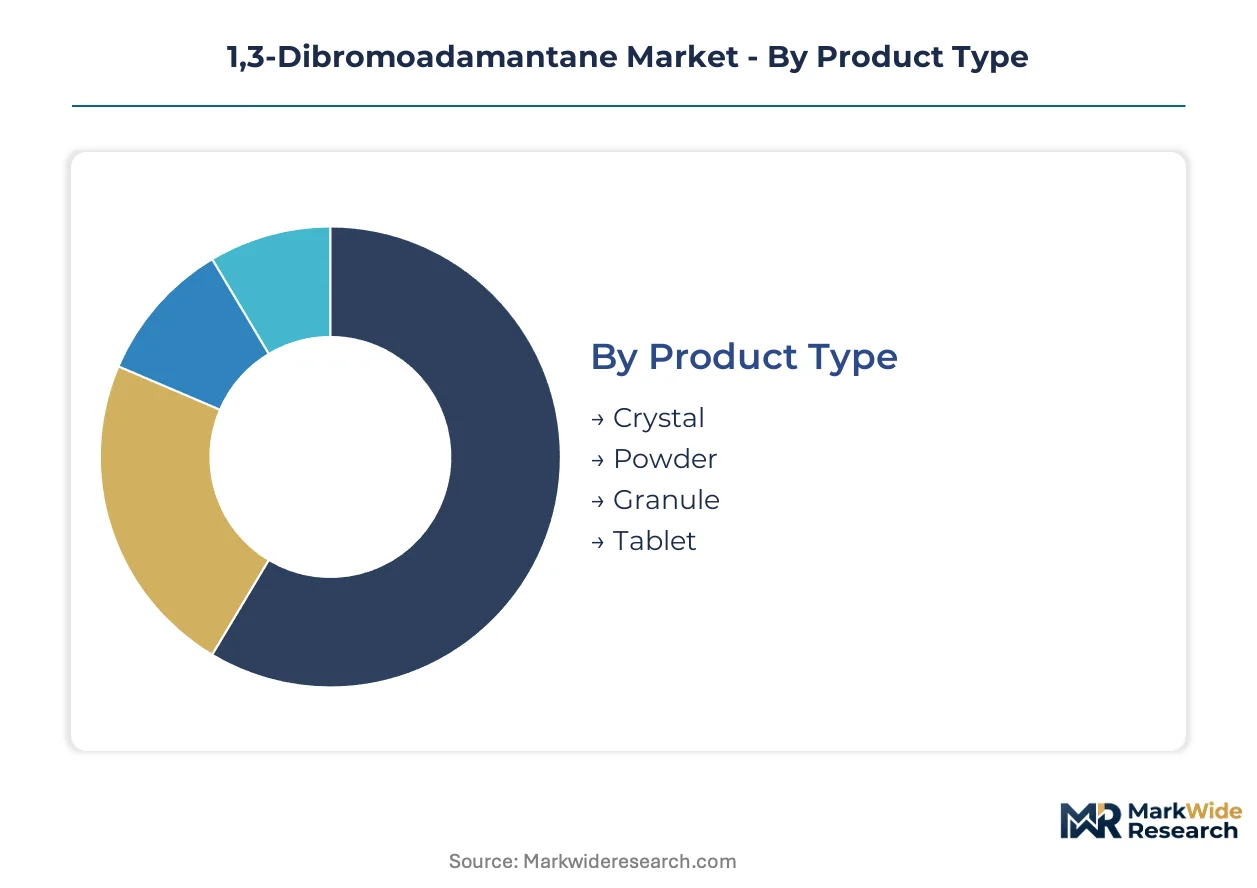
Segmentation in the 1,3-Dibromoadamantane market reveals how rigid molecular scaffold demand fragments across purity grades, synthesis workflows, and regulatory documentation requirements. Each category exposes distinct supply chain configurations that separate commodity bromination from qualified pharmaceutical intermediate production.
Product Type:
Crystal grades dominate export flows to European pharmaceutical manufacturers with REACH dossier requirements, while powder formats serve domestic Chinese and Indian automated synthesis platforms.
- Crystal:Large-form crystalline structures with defined melting point specifications serve batch-scale pharmaceutical intermediate production. European contract manufacturers in Germany and Switzerland source these grades for GMP-validated API programs where documentation traceability outweighs unit economics.
- Powder:Micronized particle distributions enable precise gravimetric dosing in flow chemistry reactors and automated synthesis workstations. Demand concentrates in Chinese domestic pharmaceutical R&D facilities and Indian CDSCO-regulated generic API development.
- Granule:Intermediate particle sizing suits pilot-scale production runs requiring controlled dissolution rates.
- Tablet:Pre-compressed solid forms support analytical reference material programs and specialized research applications.
Crystal commands the established base. The steepest expansion runs through Powder.
Application:
Cost tier stratification separates documentation-intensive pharmaceutical workflows from emerging organic electronics research with less mature specification frameworks.
- Pharmaceutical Synthesis:Rigid adamantane scaffolds enable stereocontrolled construction of antiviral and central nervous system active pharmaceutical ingredients. FDA and EMA filing requirements enforce ICH Q7 quality standards that exclude non-certified producers from oncology and infectious disease programs.
- Organic Electronics:Dibrominated derivatives function as hole-transport material precursors in organic semiconductor fabrication. Japanese and South Korean electronics laboratories are expanding experimental programs faster than specification standardization can follow.
- Catalysis:Ligand precursors for transition-metal catalyzed cross-coupling reactions support academic and industrial methodology development.
- Material Science:Molecular building blocks for high-performance polymers and surface modification chemistry.
Pharmaceutical Synthesis commands the established base. Organic Electronics gains share fastest.
End User Industry:
Customer type determines procurement pattern intensity, with multinational drug developers consolidating supplier panels while research institutions fragment purchasing across catalog distributors.
- Chemical Manufacturers:Integrated producers and contract manufacturers purchase bulk quantities for derivative synthesis and toll production. Chinese adamantane derivative specialists in Shandong and Jiangsu provinces anchor regional supply concentration.
- Research Institutions:University and national laboratory programs drive specification innovation through custom synthesis requirements and reference material development.
- Electronic Component Producers:Display and semiconductor manufacturers in Japan, South Korea, and Taiwan source ultrahigh-purity grades for organic light-emitting diode and thin-film transistor research.
- Specialty Chemical Suppliers:Distributors and catalog houses bridge fragmented demand from small-scale pharmaceutical and agrochemical developers.
Chemical Manufacturers commands the established base. Electronic Component Producers shows the steepest expansion trajectory.
Packaging Type:
Volume scale and contamination risk separate drum-based pharmaceutical supply chains from foil-bag research chemical distribution.
- Drums:Stainless steel and fiber drums with nitrogen headspace protect bulk pharmaceutical intermediate shipments from moisture and oxidative degradation during transoceanic logistics.
- Bottles:Amber glass and fluoropolymer containers suit analytical reagent grades requiring visible lot identification and controlled dispensing.
- Foil Bags:Laminated aluminum barrier packaging enables just-in-time delivery to automated synthesis platforms with minimal handling exposure.
- Bulk Containers:Intermediate bulk containers and tanker shipments serve integrated producers with captive derivative manufacturing.
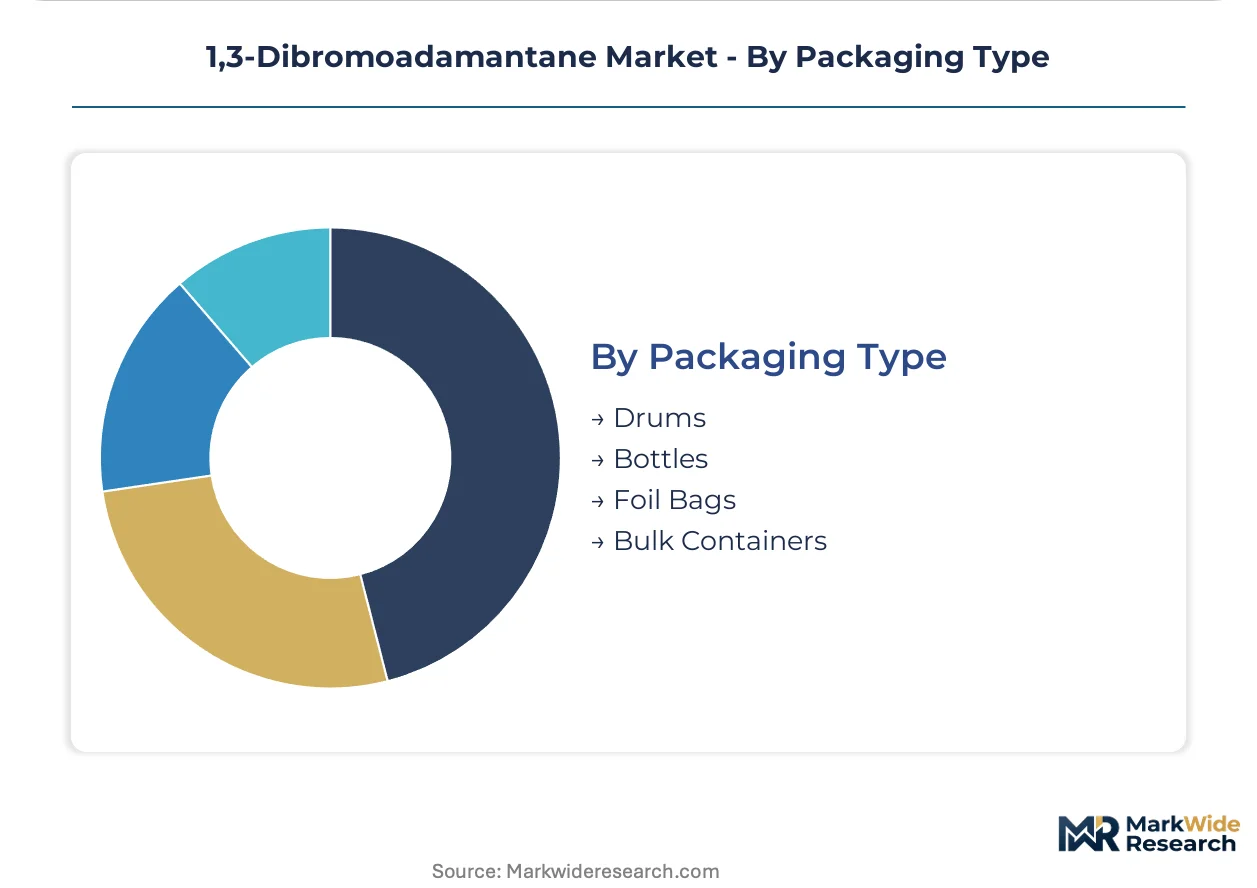
Drums commands the established base. Foil Bags climbs the fastest.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
MEE enforcement of volatile organic compound emission standards shapes bromination process economics across Chinese manufacturing clusters. Pharmaceutical intermediate demand concentrates in jurisdictions with stringent quality documentation requirements.
China
Shandong and Jiangsu provinces host integrated adamantane derivative production complexes serving domestic pharmaceutical R&D expansion. MEE volatile organic compound standards force bromination facility upgrades, raising compliance costs for non-integrated producers. Zibo chemical industrial parks attract backward-integrated specialists controlling feedstock through captive hydrocarbon supply.
Germany
Contract manufacturers in Bavaria and North Rhine-Westphalia operate continuous flow bromination reactors for REACH-registered pharmaceutical supply chains. EMA inspection protocols enforce real-time quality monitoring systems that exclude toll manufacturers lacking analytical capabilities. Ludwigshafen and Leverkusen chemical clusters consolidate GMP-validated intermediate production for oncology API programs.
United States
FDA-regulated drug developers in Massachusetts and New Jersey consolidate supplier panels to three qualified vendors per intermediate category. EPA TSCA evaluation timelines delay market access for new production entrants lacking existing substance registrations. Boston and Princeton pharmaceutical corridors drive long-term offtake agreements that absorb inventory risk from specialty chemical producers.
Japan
Organic electronics laboratories in Kanagawa and Osaka prefectures expand experimental programs using dibrominated adamantane derivatives as hole-transport material precursors. METI research funding accelerates semiconductor precursor development faster than specification standardization can follow. Yokohama and Kyoto research parks anchor ultrahigh-purity grade demand for OLED and thin-film transistor fabrication.
India
CDSCO-regulated generic API manufacturers in Maharashtra and Gujarat create import substitution opportunities for qualified intermediate suppliers. BIS quality certification requirements strain mid-scale producers with 18-24 month documentation cycles. Mumbai and Ahmedabad pharmaceutical corridors expand domestic drug production capacity, reshaping regional procurement patterns for rigid molecular scaffolds.
1,3-Dibromoadamantane Market Competitive Landscape
A small set of integrated leaders sits above a broader specialist tier in the 1,3-Dibromoadamantane market. European manufacturers with REACH dossiers command premium positioning in documentation-intensive pharmaceutical workflows. Chinese producers leverage captive adamantane feedstock to compress unit economics for domestic and export volume. Strategic moves concentrate on backward integration into hydrocarbon precursors and electronic-grade purification capability expansion.
Among China-based integrated producers, Anstar New Material Technology and Chongqing Maohuan Chemical exemplify the feedstock-anchored archetype controlling regional supply concentration. Matrix Fine Chemicals represents the European qualified-supplier model serving GMP-validated pharmaceutical chains with comprehensive toxicological documentation. FUJIFILM Wako Chemical Corporation occupies a position in the ultrahigh-purity tier targeting analytical and electronic applications with performance-grade specifications.
| Leading Market Players |
|---|
| Matrix Fine Chemicals |
| Anstar New Material Technology |
| FUJIFILM Wako Chemical Corporation |
| Chongqing Maohuan Chemical |
| Sigma-Aldrich |
| CymitQuimica |
| Thermo Fisher Scientific |
| TCI Chemicals |
| Merck KGaA |
| Others |
Pricing and Supply Chain Analysis
Long-term offtake agreements between multinational drug developers and qualified intermediate suppliers lock in both supply access and price visibility, insulating pharmaceutical-grade producers from spot-market volatility while compressing margins for non-integrated competitors serving research-scale buyers.
Pricing Analysis
Contract-based long-term offtake dominates pharmaceutical supply chains, with three-tier pricing structure across electronic-grade, pharmaceutical-grade, and technical-grade levels. Price differentiation rests on ICH Q7 certification status and REACH dossier completeness, with electronic-grade specifications commanding substantial premiums. Cost compression in technical-grade segments is intensifying because Chinese integrated producers leverage captive adamantane feedstock. Research institutions exhibit highest price sensitivity, while oncology API developers prioritize documentation consistency over unit economics.
Supply Chain Analysis
Strategic stockpile preferences among European pharmaceutical manufacturers contrast with just-in-time delivery patterns in Asian automated synthesis platforms. Supply concentrates in China, Germany, and India, with raw material dependencies spanning adamantane hydrocarbon feedstock, bromination reagents, and analytical certification services. Single-source vulnerability runs through Shandong-based adamantane derivative complexes controlling precursor supply. Distribution runs through stainless steel drum logistics for bulk pharmaceutical shipments and foil-bag channels for research-scale delivery.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Hole-transport material research in organic electronics represents an early-cycle expansion opportunity, with semiconductor precursor demand outpacing specification standardization and creating first-mover advantages for purified-grade suppliers.
For Market Incumbents: Fortify REACH-registered supply positions by expanding continuous flow bromination capacity in Germany and Switzerland before EMA inspection protocol updates exclude toll manufacturers. Prioritize backward integration into adamantane feedstock to buffer against Chinese supply concentration risk. Invest in ISO 17025 laboratory accreditation to capture certified reference material programs.
For New Entrants and Emerging Players: Differentiate on electronic-grade purification capability targeting Japanese and South Korean OLED research laboratories where specification frameworks remain immature. Penetrate the Indian CDSCO-regulated generic API segment through BIS quality certification partnerships with Maharashtra-based contract manufacturers. Deploy catalog distribution alliances to reach fragmented research institution demand.
For Investors and Strategic Acquirers: Capital is best deployed toward mid-scale European producers with pre-validated REACH dossiers and captive analytical capabilities, positioned for supplier panel consolidation among oncology API developers. Monitor ICH Q7 certification completion rates as the inflection indicator for qualification timeline compression and working capital strain among target acquisitions.
| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration into Adamantane Feedstock | Captive hydrocarbon supply buffers Chinese concentration risk for non-integrated producers. |
| Electronic-Grade Purification Capacity Expansion | Ultrahigh-purity specifications command price premiums in Japanese semiconductor research. |
| Continuous Flow Bromination Technology Deployment | German contract manufacturers adopt systems satisfying EMA real-time monitoring protocols. |
| ISO 17025 Laboratory Accreditation Investment | Certified reference material programs open underdeveloped channel for analytical-capable producers. |
| Long-Term Supply Agreement with Oncology API Developers | Panel consolidation to three qualified vendors per intermediate category absorbs inventory risk. |
Research Methodology
The analysis maps pharmaceutical synthesis workflows, organic electronics research programs, and catalysis applications, each validated through synthetic organic chemists, pharmaceutical procurement managers, and semiconductor materials scientists. Primary interviews with plant managers at bromination facilities, regulatory affairs leads at API developers, and distribution channel partners in specialty chemicals were cross-referenced against customs trade data, ECHA registration databases, SEC chemical company filings, and ICH quality guideline updates. Bottom-up volume estimates from segmented end-use demand were triangulated against top-down production capacity assessments across major manufacturing clusters.
Consistency checks against external benchmarks validated volume and value outputs across the projection horizon. The analytical framework modeled grade tier, end-use industry, packaging format, and regional production hub as primary segmentation dimensions. CAGRs were derived from regression analysis of historical adoption curves applied to penetration assumptions for emerging applications. Forecast inputs incorporated MEE enforcement timelines for volatile organic compound standards and REACH authorization sunset dates for legacy brominated substances.
Material uncertainties — regulatory reclassification of halogenated compounds under EU Green Deal protocols and feedstock supply disruptions from Shandong industrial park consolidation — sit outside the modeled envelope. Forecasts reflect assumptions about certification timeline stability and pharmaceutical R&D expenditure continuity. Revision becomes warranted when EPA TSCA evaluation timelines for new production entrants extend beyond standard review periods or when organic electronics specification standardization accelerates faster than laboratory-scale demand expansion.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.