
 South America Feed Vitamins Market | 2026-2036
South America Feed Vitamins Market Size, Share, and Industry Trends Forecast 2026-2036
South America Feed Vitamins Market Analytics
Modular premix bundling is restructuring how livestock producers procure feed vitamins across South America. DSM-Firmenich leverages its integrated vitamin and enzyme portfolios to anchor long-term supply contracts with Brazilian poultry integrators. Cargill, Incorporated competes through its dense distributor network in Argentina and Paraguay, while BASF SE specializes in stabilized Vitamin E formulations for tropical storage conditions.
South America feed vitamins comprise water-soluble and fat-soluble organic compounds—typically formulated at inclusion rates between 0.01% and 0.5% in compound feeds—to prevent deficiency disorders and optimize metabolic efficiency in monogastric and ruminant animals. Vitamin E leads product type demand due to its antioxidant role in heat-stressed livestock, though Vitamin A maintains entrenched volume in cattle finishing operations. Powder and premix formulations dominate the formulation landscape because they blend uniformly into industrial compound feed mills, while liquid variants occupy niche roles in automated drinking water systems for swine and poultry.
ANVISA governs feed additive registration timelines in Brazil, while Argentina's Senasa enforces residue monitoring protocols that shape vitamin withdrawal schedules for export-bound livestock. Mercosur technical regulations on feed safety create both harmonization opportunities and compliance friction for multinationals operating across member states. Stakeholders must monitor how pending updates to maximum vitamin concentration limits affect formulation flexibility and cross-border premix shipment classifications.
Market Dynamics
Modular premix bundling is restructuring how livestock producers procure feed vitamins across South America, compressing traditional spot-buying cycles into multi-year supply contracts anchored by integrated vitamin-enzyme portfolios.
Growth Catalysts
- ANVISA registration streamlining:Brazil's feed additive approval pathways are accelerating cross-border vitamin trade, reducing regulatory lag for Mercosur-aligned formulations.
- Cage-free poultry transition:Brazilian and Colombian integrators are expanding vitamin premix procurement to support antibiotic-reduction and welfare-grade production protocols.
- Tropical stabilization demand:Heat-stressed livestock operations across southeastern Brazil are driving uptake of oxidation-resistant vitamin E formulations.
Market Restraints
- Feed-grade vitamin import concentration:Supply of key precursors concentrates through a narrow corridor of Chinese and European bulk manufacturers, exposing buyers to freight volatility.
- Senasa residue monitoring friction:Argentina's withdrawal schedule enforcement for export-bound cattle creates formulation rigidity that limits premix flexibility.
- Synthetic vitamin A substitution pressure:Plant-derived carotenoid alternatives are gaining trial in premium dairy segments, threatening entrenched synthetic volume.
Strategic Opportunities
- Paraguay distributor network gaps:Underdeveloped veterinary-pharmaceutical infrastructure in the Chaco region creates first-mover potential for localized premix blending facilities.
- Mercosur technical regulation harmonization:Pending feed safety standard alignment offers compliance-scale advantages for multinationals with unified formulation platforms.
- Liquid vitamin automation convergence:Integration of precision dosing equipment with automated swine and poultry drinking water systems opens niche premium positioning.
Industry Challenges
- Formulation chemist scarcity:Brazil's southeastern feed belt faces acute talent shortages in vitamin stability science and tropical storage optimization.
- ANVISA renewal timeline compression:Registration maintenance cycles for vitamin additives are lengthening, tying up working capital and delaying product line updates.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | South America Feed Vitamins Market |
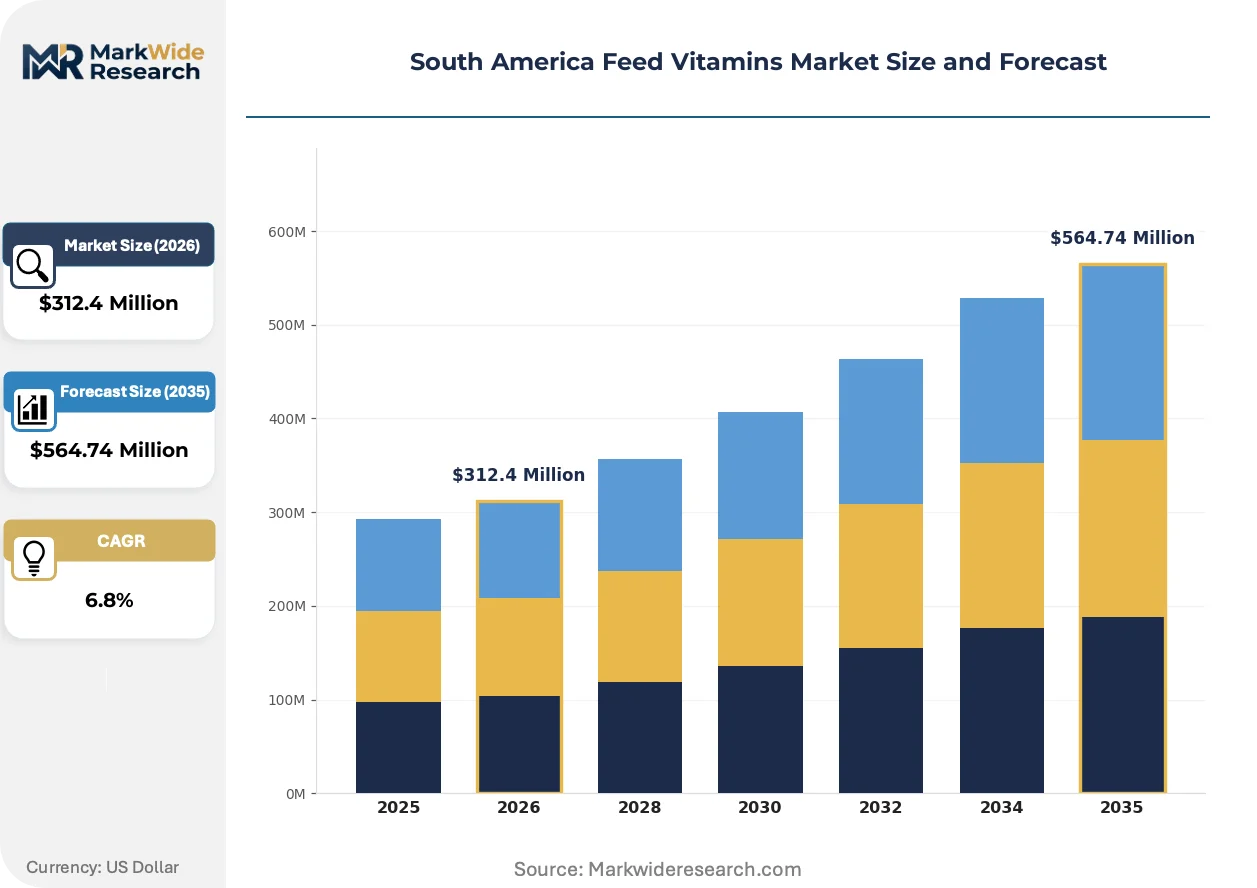
| Market Size in 2026 | $312.4 Million |
| Market Size in 2035 | $564.74 Million |
| CAGR (2026 – 2036) | 6.8% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Vitamin A, Vitamin D, Vitamin E, Vitamin K Animal Type: Poultry, Swine, Cattle, Aquaculture Formulation: Liquid, Powder, Granules, Premixes End User: Farmers, Feed Manufacturers, Distributors, Livestock Producers |
| Companies Covered | DSM-Firmenich, Cargill, Incorporated, BASF SE, Adisseo, Brenntag SE, Evonik Industries, Archer Daniels Midland Company, Kemin Industries, Chr. Hansen, Others |
| Regions Covered | South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
South America Feed Vitamins Market Evolving Landscape
Active reformulation of vitamin delivery systems is reshaping competitive positioning across South American feed manufacturing, with stability science and regulatory alignment emerging as primary differentiation vectors.
Microencapsulated vitamin technologies are absorbing moisture and oxidation risk in tropical supply chains. Brazilian poultry integrators are adopting these formats at accelerating rates. The shift is absorbing market share from conventional powder premixes in high-humidity storage corridors.
Pending Mercosur technical regulations on maximum vitamin concentration limits are forcing reformulation recalibrations across member states. Industrial consequence includes reclassification of cross-border premix shipments and adjusted withdrawal scheduling. Argentine cattle finishing operations are responding with conservative formulation buffers to preempt export detention risk.
Long-term supply contracting is displacing spot procurement among large-scale integrators. Traditional distributor networks in Argentina and Paraguay are losing volume to direct manufacturer relationships. The pattern is most visible in São Paulo state's vertically integrated poultry operations, where three-to-five-year vitamin premix agreements now dominate volume planning.
South America Feed Vitamins Market Segmentation
Feed vitamin procurement patterns diverge sharply across South American livestock operations. Poultry integrators in São Paulo state prioritize stabilized formulations for heat-stressed flocks, while Argentine cattle exporters navigate Senasa withdrawal schedules that constrain premix flexibility.
Product Type:
Buyers differentiate by antioxidant load requirements and tropical storage stability rather than baseline nutritional specifications.
- Vitamin E:Stabilized acetate and succinate esters resist oxidation in high-humidity supply chains. Demand concentrates in southeastern Brazil's poultry belt, where heat stress mitigation drives inclusion rate premiums above standard nutritional minimums.
- Vitamin A:Retinyl acetate and palmitate esters serve ruminant finishing protocols. Argentine feedlots anchor volume due to export-bound cattle requiring precise liver residue management under Senasa monitoring.
- Vitamin D:Cholecalciferol formulations support calcium metabolism in high-production dairy.
- Vitamin K:Menadione derivatives address coagulation disorders in swine operations.
Volume sits with Vitamin E; growth tilts toward Vitamin A as Argentine export protocols tighten.
Animal Type:
Species-specific metabolism drives formulation density and delivery system choices across customer tiers.
- Poultry:Broiler and layer integrators in Minas Gerais and São Paulo states consume water-soluble B-complex and fat-soluble vitamins at industrial scale. Cage-free transition programs are expanding premix procurement through direct manufacturer contracts.
- Cattle:Brazilian feedlots and Argentine finishing operations require Vitamin A and E for marbling and immune function. Export certification demands shape withdrawal scheduling and conservative formulation buffers.
- Swine:Automated drinking water systems in Santa Catarina integrators favor liquid vitamin delivery.
- Aquaculture:Shrimp and tilapia producers in Ecuador and Colombia trial microencapsulated formats for pond stability.
Poultry commands absolute volume; aquaculture offers the steepest expansion trajectory as Pacific coast production scales.
Formulation:
Physical form selection tracks blending infrastructure maturity and climate exposure across the value chain.
- Premixes:Standardized vitamin-mineral complexes blend uniformly into industrial compound feed mills. São Paulo's vertically integrated poultry operations have shifted procurement toward multi-year direct supply agreements, bypassing traditional distributor networks.
- Powder:Free-flowing carriers suit mid-scale feed manufacturers with batch mixing equipment. Humidity exposure in northern Brazil and Paraguay's Chaco region limits storage duration without climate-controlled warehousing.
- Liquid:Precision dosing equipment integration enables automated delivery through swine and poultry drinking water systems.
- Granules:Coated particles reduce dust generation during handling in open-air feed mill environments.
Premixes dominate revenue; liquid formats are gaining share fastest among precision livestock operations.
End User:
Scale and supply chain position determine procurement modality and technical service intensity.
- Feed Manufacturers:Industrial compound feed mills in Brazil's southeastern belt source bulk vitamins for formulation into species-specific finished feeds. ANVISA registration requirements favor established suppliers with regulatory maintenance capacity.
- Livestock Producers:Large integrators in São Paulo and Minas Gerais negotiate direct premix contracts with multinationals, compressing traditional distributor margins.
- Farmers:Small and mid-scale operations in Paraguay and Bolivia rely on regional distributors for bagged premix access.
- Distributors:Veterinary-pharmaceutical wholesalers in Argentina and Uruguay manage inventory risk for imported vitamin precursors.
Feed manufacturers capture volume concentration; direct procurement by livestock producers is climbing the fastest as integration advances.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Brazil produces the majority of South America's compound feed yet Argentine and Colombian livestock operations consume specialized vitamin formulations for export certification. This production-consumption asymmetry shapes cross-border premix trade flows and regulatory compliance strategies across the continent.
Brazil
São Paulo and Minas Gerais states anchor southeastern feed manufacturing where poultry integrators source stabilized vitamin E for heat-stressed flocks. ANVISA registration pathways determine which multinationals can supply premixes directly versus through distributor networks. Campinas and Ribeirão Preto industrial corridors concentrate blending facilities serving vertically integrated broiler operations.
Argentina
Beef export certification requirements drive conservative vitamin A formulation buffers in feedlots supplying European and Chinese markets. Senasa residue monitoring protocols enforce withdrawal schedules that constrain premix flexibility for finishing cattle. Rosario and Buenos Aires provinces host the principal compound feed mills navigating these regulatory constraints.
Colombia
Cage-free poultry transition programs in Cundinamarca and Antioquia departments are expanding vitamin premix procurement beyond traditional nutritional minimums. The country's national agricultural regulator oversees feed additive import approvals that lag Brazilian timelines. Bogotá's peripheral feed manufacturing belt is absorbing new premix blending capacity to serve antibiotic-reduction protocols.
Paraguay
Chaco region cattle ranchers and mid-scale swine operations rely on cross-border distributors from Brazil and Argentina for bagged vitamin access. Underdeveloped veterinary-pharmaceutical infrastructure creates gaps that localized blending facilities could address. Asunción and Encarnation serve as import logistics nodes for precursor chemicals arriving through Paraná River corridors.
Chile
Salmon aquaculture in Los Lagos region trials microencapsulated vitamin formats for pond stability in freshwater pre-smolt stages. The country's national fisheries regulator monitors feed additive residues in export-bound fish products. Puerto Montt and Castro anchor processing clusters where vitamin premix specifications diverge from terrestrial livestock standards.
South America Feed Vitamins Market Competitive Landscape
The competitive structure tilts toward integrated nutrition conglomerates with regulatory maintenance capacity across multiple Mercosur jurisdictions. DSM-Firmenich and Cargill anchor long-term supply relationships with Brazilian poultry integrators through bundled vitamin-enzyme portfolios. BASF and Adisseo represent specialized formulation archetypes focused on tropical stability science and precision premix engineering respectively. Capacity expansion and direct procurement contracting constitute the dominant competitive moves, compressing traditional distributor margins in São Paulo state's feed belt.
Among European-headquartered specialists, DSM-Firmenich and BASF SE exemplify the integrated-formulation archetype combining vitamin portfolios with adjacent feed additives. Cargill, Incorporated represents the agribusiness-integrated model leveraging existing grain and protein supply relationships to anchor premix distribution. These three companies illustrate how regulatory scale advantages and tropical formulation expertise determine competitive position in South American feed vitamin procurement.
| Leading Market Players |
|---|
| DSM-Firmenich |
| Cargill, Incorporated |
| BASF SE |
| Adisseo |
| Brenntag SE |
| Evonik Industries |
| Archer Daniels Midland Company |
| Kemin Industries |
| Chr. Hansen |
| Others |
Value Network & Pricing Analysis
ANVISA registration timelines for antibiotic-reduction feed additives gate qualified supply access and premium-tier pricing power for Brazilian poultry integrators pursuing cage-free certification. Mercosur harmonization delays fragment cross-border premix shipments, forcing buyers to absorb regulatory compliance premiums or accept standard-grade alternatives with narrower formulation flexibility.
Pricing Analysis
Cost-down pressure on stabilized vitamin E formulations accelerates because Brazilian poultry integrators are consolidating procurement into multi-year direct contracts that bypass traditional distributor markups. Three-tier pricing structure across premium, standard, and economy levels differentiates by tropical stability certification and ANVISA registration tier, with heat-stressed livestock operations in Minas Gerais showing least price sensitivity due to performance-linked mortality cost avoidance. Spot procurement in Paraguay's Chaco region faces acute price sensitivity from mid-scale cattle ranchers lacking climate-controlled warehousing.
Supply Chain Analysis
Single-source vulnerability sits with Chinese and European bulk manufacturers of vitamin A and E precursors, exposing South American compound feed mills to freight volatility and tariff exposure. Feed-grade vitamin production draws from petrochemical-derived intermediates and fermentation-based B-complex outputs, with distribution running through São Paulo's Campinas industrial corridor and Rosario's Argentine feed manufacturing belt. Regulatory restriction risk concentrates in ANVISA renewal timeline compression, which ties up working capital and delays product line updates for multinationals operating across Mercosur jurisdictions.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Formulation chemist scarcity in Brazil's southeastern feed belt props pricing power for incumbents with captive tropical stability expertise, constraining supply expansion regardless of demand pull from antibiotic-reduction programs.
For Market Incumbents: Cement multi-year supply relationships with vertically integrated poultry operations in São Paulo state through bundled vitamin-enzyme portfolios that raise switching costs. Anchor capacity addition in Minas Gerais to preempt emerging distributor network gaps, while investing in microencapsulation R&D to defend against plant-derived carotenoid substitution pressure in premium dairy segments. For New Entrants and Emerging Players: The price-point gap between ANVISA-registered premium premixes and unregistered economy alternatives in Paraguay's Chaco region offers white-space entry. Target localized blending facilities serving cross-border cattle ranchers with humidity-stabilized powder formats, using direct veterinary-pharmaceutical partnerships as the go-to-market angle to bypass established Brazilian distributor networks. For Investors and Strategic Acquirers: ANVISA's pending updates to maximum vitamin concentration limits are the leading indicator that regulatory maintenance capacity will determine acquisition premiums across Mercosur. Long-term viability hinges on formulation platforms with unified compliance across Brazil, Argentina, and Colombia, with signal acquisition targets being mid-scale premix blenders with existing Senasa rapport and tropical storage optimization expertise.| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration into Precursor Chemicals | Captive supply of vitamin A intermediates reduces exposure to Chinese bulk manufacturer freight volatility. |
| Microencapsulation Technology Licensing | Heat-stability patents from European specialists unlock premium positioning in Brazil's high-humidity poultry belt. |
| Long-term Supply Agreement with Poultry Integrators | Three-to-five-year contracts with São Paulo broiler operations displace spot procurement and compress distributor margins. |
| Joint Venture for Localized Blending | Paraguayan facilities serving Chaco cattle ranchers address underdeveloped veterinary-pharmaceutical infrastructure gaps. |
| Green Certification Program for Cage-free Transition | Antibiotic-reduction protocols in Cundinamarca and Antioquia departments expand premix procurement beyond nutritional minimums. |
Research Methodology
Independent corroboration across feed mill procurement directors, ANVISA regulatory affairs specialists, and veterinary-pharmaceutical distributors underwrites the qualitative findings. Primary interviews with compound feed formulators in São Paulo and Minas Gerais, Senasa compliance officers in Rosario, and tropical stability chemists at Brazilian research institutions combined with secondary validation from ANVISA registration databases, Mercosur technical regulation filings, and customs trade data on vitamin precursor imports. Bottom-up volume modeling from state-level feed production statistics and top-down cross-checks against regional livestock inventory data established triangulation anchors.
Comparable-period anchoring calibrated the projection horizon against historical feed vitamin inclusion rate trends and poultry integration consolidation patterns across the analysis window. Segmentation dimensions modeled include product type tier, animal species metabolism requirements, formulation physical form, and end-user procurement modality. CAGRs derived from regression analysis of premix procurement volumes against livestock production forecasts, with industry-specific inputs incorporating cage-free transition program adoption curves and antibiotic-reduction protocol penetration rates.
Underlying measurement precision varies by segment; poultry integrator direct procurement data carries tighter precision than distributor-mediated sales in Paraguay and Bolivia. Forecasts reflect assumptions on ANVISA registration streamlining pace and Mercosur harmonization timeline execution. Deviation in Senasa residue monitoring enforcement stringency or synthetic vitamin A substitution acceleration in Argentine dairy would shift the outlook materially.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Veterinary Nutritional Products
Animal Nutrition Chemicals Market
Veterinary Nutritional Products
Non-Protein Nitrogen in Feed Market
Veterinary Nutritional Products
Animal Probiotics Market
Veterinary Nutritional Products
Cattle Nutrition Market
Veterinary Nutritional Products
Global Animal Feed Micronutrients Market
Veterinary Nutritional Products
China Animal Milk Replacer Market
Veterinary Nutritional Products
Feed Electrolytes Market
Veterinary Nutritional Products
Africa Feed Vitamins Market
Veterinary Nutritional Products
Global Animal Feed Antioxidants Market
Veterinary Nutritional Products
Animal Based Protein Supplements Market
Veterinary Nutritional Products
Calf Milk Replacers Market
Veterinary Nutritional Products
Global Animal Growth Promoters and Performance Enhancers Market
Veterinary Nutritional Products
Global Animal Feed Amino Acids Market
Veterinary Nutritional Products
Pet Premixes Market
Veterinary Nutritional Products
Feed Anticoccidials Market
Veterinary Nutritional Products
Trace Minerals Chelated Feed Market