
 Sodium Dicyanamide Market | 2026-2036
Sodium Dicyanamide Market Size, Share, and Industry Trends Forecast 2026-2036
Sodium Dicyanamide Market Insights
ISO 9001 certification is rotating as the baseline qualification separating contract-grade suppliers from pharmaceutical-qualified producers. AlzChem Group AG leverages captive calcium cyanamide feedstock to sustain European supply continuity. Shandong Daigo Chemical anchors Asia-Pacific volume through integrated carbide-to-cyanamide manufacturing. Nippon Carbide Industries differentiates via ultrahigh-purity refining capabilities serving Japanese pharmaceutical offtake.
Sodium dicyanamide (NaN(CN)₂) is an ionic salt synthesized through sodium cyanamide dimerization, typically yielding white crystalline solids with melting points near 300°C and primary utility as a nitrogen source and chemical intermediate. Industrial grade commands the largest volume share in fertilizer and bulk chemical applications, while pharmaceutical grade captures disproportionate margin pools due to stringent impurity thresholds. Chemical manufacturing applications lead absolute consumption, though pharmaceutical end users represent the fastest-expanding demand cluster as synthesis protocols for active pharmaceutical ingredients broaden.
EPA standards govern wastewater discharge from cyanamide production facilities in the United States, while REACH registration requirements in Europe constrain import eligibility for non-European producers. China's MEE enforces emissions caps on carbide-based chemical parks, reshaping regional cost structures. Stakeholders must monitor regulatory divergence between pharmaceutical-grade purity mandates and industrial-grade environmental compliance thresholds to optimize grade-mix strategies and geographic sourcing footprints.
Market Dynamics
Pharmaceutical-grade purity mandates are compressing supplier margins while concentrating production among cyanamide-integrated chemical parks with captive carbide feedstock access. This structural force is redrawing competitive boundaries between industrial-grade commodity producers and certified pharmaceutical suppliers.
Growth Catalysts
- REACH registration thresholds:ECHA's tightened impurity documentation requirements for pharmaceutical intermediates are disqualifying non-compliant imports, consolidating European offtake among certified domestic producers.
- API synthesis diversification:Japanese pharmaceutical manufacturers are expanding sodium dicyanamide utilization in heterocyclic ring formation for antiviral compounds, pulling ultrahigh-purity volumes.
- China's carbide-to-cyanamide infrastructure:Integrated chemical parks in Shandong and Ningxia leverage captive calcium carbide supply to sustain cost-advantaged export capacity.
Market Restraints
- Calcium carbide price volatility:Electricity-intensive carbide production exposes feedstock costs to regional power tariff fluctuations, squeezing margin stability for non-integrated producers.
- Single-region supply concentration:Overreliance on Chinese chemical parks for both industrial and pharmaceutical grades creates geopolitical exposure and logistics bottlenecks.
- Substitution by cyanamide derivatives:Dimethylcyanamide and guanidine salts compete in specific fertilizer and polymer curing applications, capping price elasticity in industrial segments.
Strategic Opportunities
- Indian CDSCO pharmaceutical registration:Underpenetrated domestic API manufacturing presents whitespace for pharmaceutical-grade suppliers establishing local technical dossiers.
- Dual-carbon policy alignment:China's MEE emissions caps on carbide-based production are accelerating investment in electrochemical cyanamide routes with lower carbon intensity.
- Contract manufacturing channel expansion:Pharmaceutical CDMOs are consolidating intermediate procurement, creating volume consolidation opportunities for qualified suppliers with ISO 9001 and ICH Q7 certification.
Industry Challenges
- Analytical chemist scarcity:Pharmaceutical-grade production requires specialized impurity profiling capabilities that outpace regional talent pipeline development.
- Multiyear certification timelines:ICH Q7 compliance audits and customer-specific qualification protocols extend sales cycles to 18-24 months for new pharmaceutical accounts.
- Legacy carbide reactor retrofit costs:Environmental compliance upgrades for existing calcium cyanamide assets demand capital deployment without commensurate volume expansion.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Sodium Dicyanamide Market |
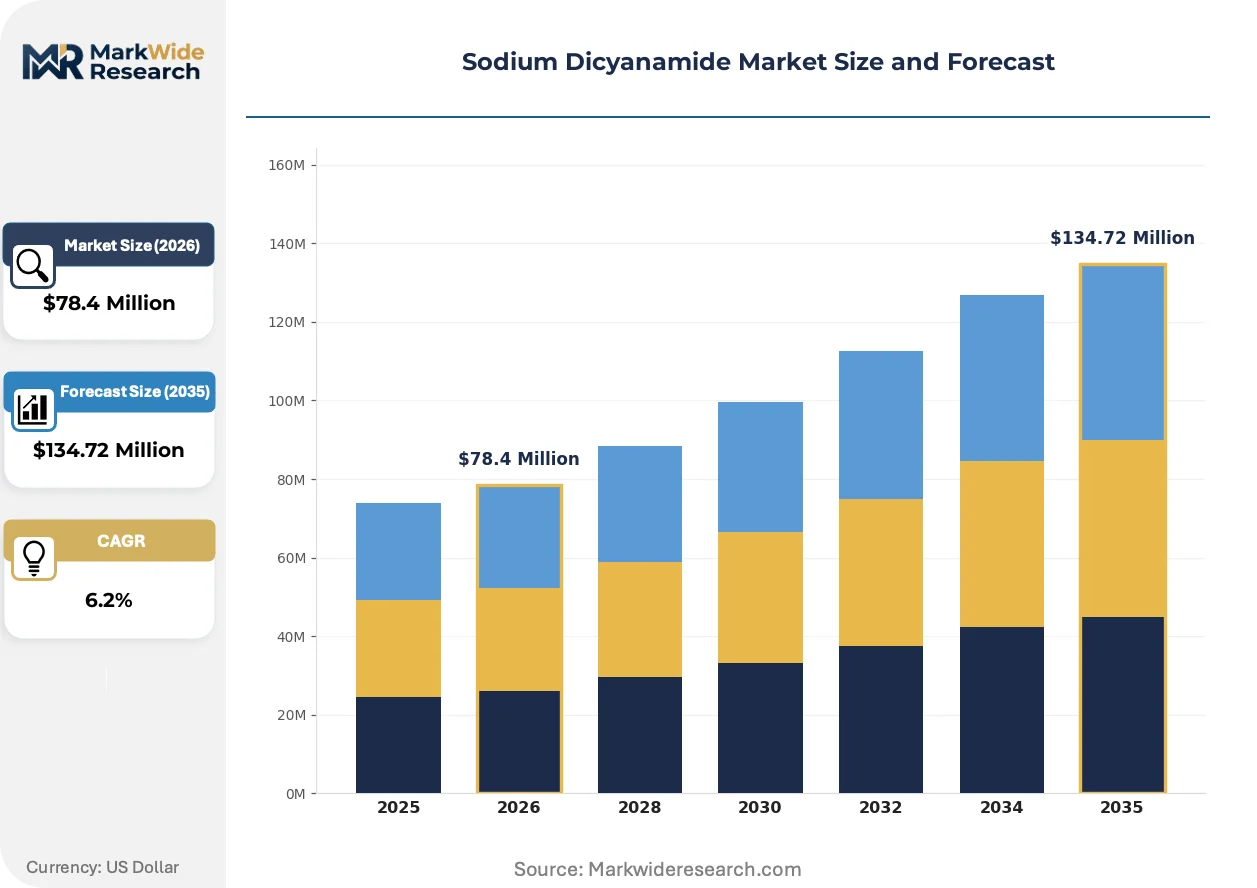
| Market Size in 2026 | $78.4 Million |
| Market Size in 2035 | $134.72 Million |
| CAGR (2026 – 2036) | 6.2% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Product Type: Industrial Grade, Pharmaceutical Grade, Agricultural Grade, Food Grade Application: Fertilizers, Pharmaceuticals, Chemical Manufacturing, Textiles End User: Agriculture Sector, Pharmaceutical Companies, Textile Industries, Chemical Plants Distribution Channel: Direct Sales, Online Sales, Distributors, Retailers |
| Companies Covered | Shandong Daigo Chemical, Hindusthan Chemicals, AlzChem Group AG, Hebei Chengxin, Lonza, Nippon Carbide Industries, Gujarat State Fertilizers & Chemicals, Merck KGaA, Shanghai Keyan Phosphor Technology, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Sodium Dicyanamide Market Trends and Innovations
Continuous flow chemistry and membrane separation technologies are displacing batch processing in pharmaceutical-grade production, enabling tighter impurity control while reducing solvent waste. These process innovations are redefining capital efficiency benchmarks across the supplier base.
Membrane electrodialysis purification is miniaturizing the footprint of ultrahigh-purity sodium dicyanamide refining, allowing pharmaceutical producers to co-locate intermediate synthesis with downstream API manufacturing. Japanese and Swiss pharmaceutical clusters are adopting compact modular units to reduce inventory holding and customs exposure. This distributed production model is compressing the traditional hub-and-spoke supply architecture centered on Chinese bulk export.
EPA wastewater discharge standards for cyanamide production facilities are tightening permissible cyanide and ammonia nitrogen limits, forcing US-based manufacturers to install advanced biological treatment or migrate production offshore. The regulatory burden falls disproportionately on smaller industrial-grade producers lacking integrated environmental infrastructure. California and Texas facilities are responding by consolidating into shared treatment cooperatives or exiting pharmaceutical qualification pathways entirely.
Specification-driven procurement contracts are replacing spot-market purchasing for pharmaceutical-grade material, with buyers locking multi-year supply agreements contingent on batch-level CoA consistency. CDMO procurement departments in Germany and Japan are leading this transition, penalizing suppliers for impurity excursions through automatic price adjustments. This behavioral shift is most visible in oncology and antiviral API supply chains where regulatory filing stability outweighs marginal cost savings.
Sodium Dicyanamide Market Segmentation
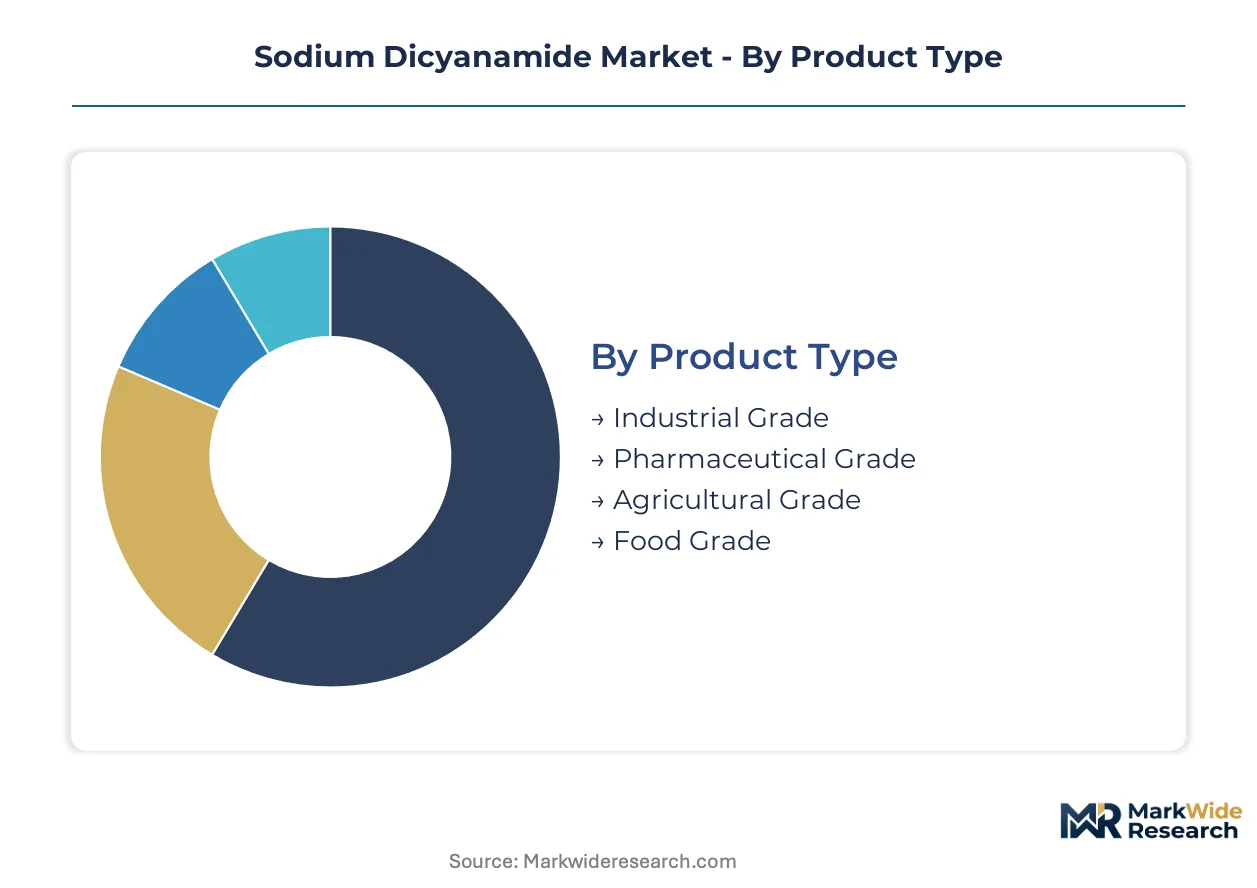
Sodium dicyanamide procurement patterns diverge sharply between domestic captive supply and export-driven merchant markets. Grade certification requirements and regulatory filing obligations determine which segments travel across borders versus staying within integrated chemical parks.
Product Type:
Industrial-grade material flows overwhelmingly through domestic channels serving fertilizer and bulk chemical operations, while pharmaceutical-grade volumes cross borders under REACH and FDA documentation protocols.
- Industrial Grade:Standard purity specifications (typically 95-98%) serve nitrogen-source applications in fertilizer compounding and polymer curing. Chinese chemical parks in Shandong and Ningxia supply this segment to Southeast Asian agricultural markets under MEE emissions compliance frameworks.
- Pharmaceutical Grade:Ultrahigh-purity material meeting ICH Q7 impurity thresholds functions as a heterocyclic ring-forming intermediate in antiviral and oncology API synthesis. Japanese and Swiss pharmaceutical clusters import this grade under multi-year specification contracts with batch-level CoA verification.
- Agricultural Grade:Intermediate purity tier positioned between industrial and pharmaceutical specifications for specialty crop nutrition formulations.
- Food Grade:Niche segment serving limited food processing applications with strict residual cyanide limits.
Industrial grade commands the established base. The steepest expansion runs through pharmaceutical grade.
Application:
Cost tier differentiation separates commodity-volume applications from margin-accretive specialty uses, with capital intensity and regulatory burden driving the wedge.
- Fertilizers:Bulk nitrogen delivery applications dominate absolute tonnage, with Chinese integrated producers supplying Southeast Asian and African markets through long-term offtake arrangements.
- Pharmaceuticals:Heterocyclic synthesis protocols for antiviral compounds pull ultrahigh-purity volumes. Japanese manufacturers expand sodium dicyanamide utilization in pyrimidine and triazole ring formation, creating specification-intensive demand clusters.
- Chemical Manufacturing:Intermediate applications in cyanamide derivative production and specialty polymer curing.
- Textiles:Dye fixation and flame-retardant finishing applications with moderate purity requirements.
Fertilizers anchor volume scale. Pharmaceuticals generate the fastest margin expansion.
End User:
Customer type stratification reflects procurement sophistication, with certified pharmaceutical manufacturers demanding qualitatively different supplier relationships than commodity agricultural offtakers.
- Agriculture Sector:Regional fertilizer blenders and cooperatives purchase industrial-grade material through distributor networks, prioritizing cost stability over batch documentation.
- Pharmaceutical Companies:CDMOs and innovator firms lock multi-year supply agreements contingent on ICH Q7 compliance and regulatory filing support. German and Japanese procurement departments penalize impurity excursions through automatic price adjustments.
- Textile Industries:Dye houses and finishing plants sourcing through chemical distributors with moderate technical service requirements.
- Chemical Plants:Integrated cyanamide producers consuming captive material for downstream derivative manufacturing.
Agriculture sector procurement represents the volume foundation. Pharmaceutical companies drive the most rapid contract restructuring.
Distribution Channel:
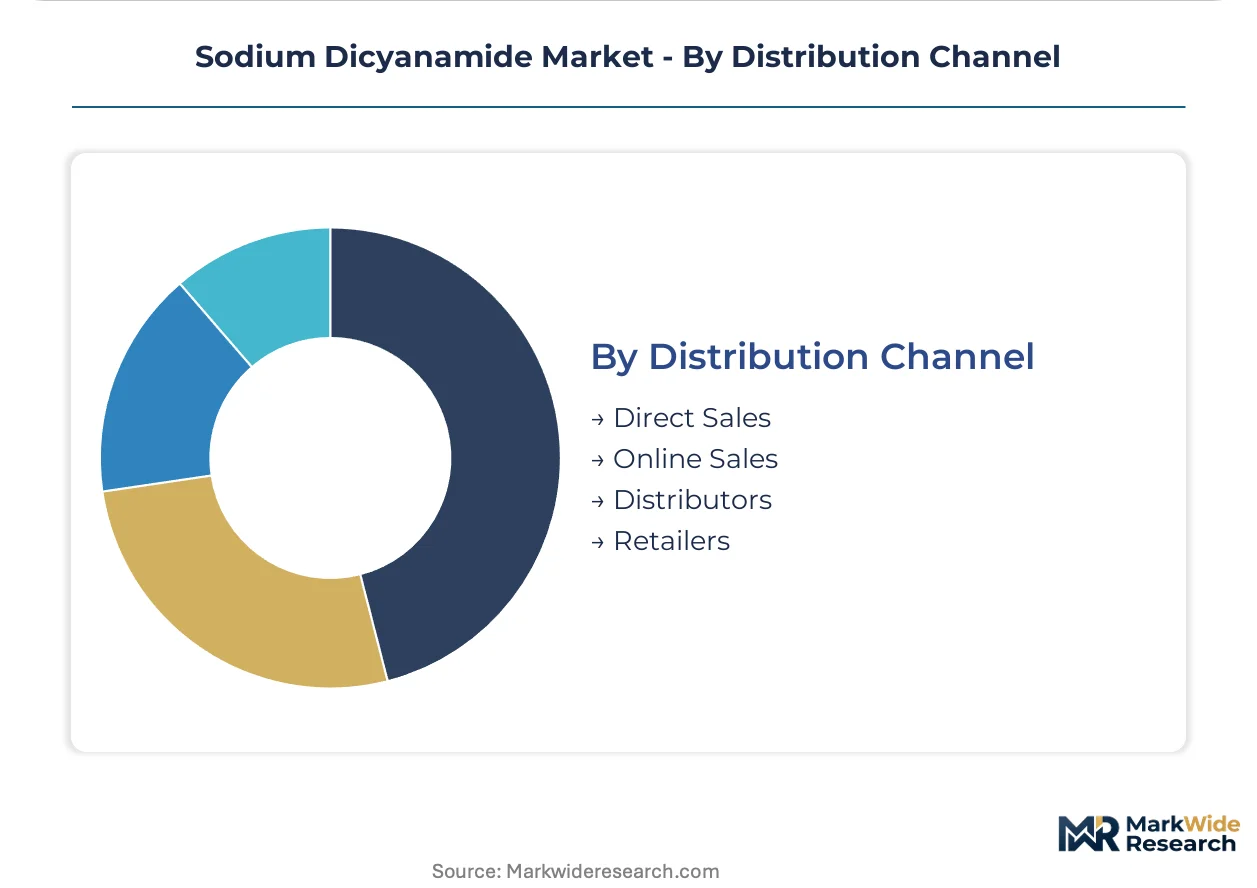
Supply concentration shapes channel selection, with qualified pharmaceutical material bypassing traditional distribution layers to reduce custody transfer risks.
- Direct Sales:Pharmaceutical-grade suppliers engage CDMOs and API manufacturers through dedicated account teams, eliminating intermediaries to ensure chain-of-custody documentation integrity.
- Distributors:Industrial and agricultural grades flow through regional chemical distributors with inventory positioning in Rotterdam, Singapore, and Houston to serve spot-market demand.
- Online Sales:Emerging channel for small-volume laboratory and R&D procurement with limited current penetration.
- Retailers:Minimal role given product hazard classification and professional-use requirements.
Distributors handle the bulk of commodity movement. Direct sales channels are gaining share fastest in pharmaceutical qualification pathways.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
China's dual-carbon policy framework is redirecting carbide-based chemical production toward lower-emission electrochemical routes, reshaping regional cost structures and export capacity. Germany's REACH enforcement and Japan's PMDA pharmaceutical-grade specifications are tightening import eligibility and purity documentation requirements. India's CDSCO registration pathway remains underpenetrated for pharmaceutical intermediates.
China
Shandong and Ningxia chemical parks leverage captive calcium carbide supply to sustain cost-advantaged sodium dicyanamide export capacity. MEE emissions caps on carbide-based production are accelerating investment in electrochemical cyanamide routes with reduced carbon intensity. Integrated manufacturing clusters in these provinces supply both industrial-grade fertilizer applications and pharmaceutical-grade intermediates.
Germany
ECHA's tightened REACH impurity documentation requirements for pharmaceutical intermediates are disqualifying non-compliant imports from European offtake. AlzChem Group AG utilizes captive calcium cyanamide feedstock to sustain domestic supply continuity. Bavarian chemical infrastructure supports qualified production serving CDMO procurement departments with multi-year specification contracts.
Japan
PMDA pharmaceutical-grade specifications and METI industrial standards govern ultrahigh-purity sodium dicyanamide utilization in heterocyclic ring formation for antiviral compounds. Nippon Carbide Industries occupies a position within the ultrahigh-purity refining segment serving domestic pharmaceutical offtake. Kanto and Kansai pharmaceutical clusters import specification-intensive volumes under batch-level CoA verification protocols.
India
CDSCO pharmaceutical registration presents whitespace for pharmaceutical-grade suppliers establishing local technical dossiers in underpenetrated domestic API manufacturing. Gujarat and Maharashtra host expanding CDMO infrastructure with consolidating intermediate procurement patterns. Western Indian chemical corridors are developing impurity profiling capabilities to support qualification timelines.
United States
EPA wastewater discharge standards tighten permissible cyanide and ammonia nitrogen limits from cyanamide production facilities, forcing advanced biological treatment installation. California and Texas facilities are consolidating into shared treatment cooperatives or exiting pharmaceutical qualification pathways entirely. Gulf Coast chemical infrastructure maintains industrial-grade supply while pharmaceutical-grade sourcing shifts toward qualified import channels.
Sodium Dicyanamide Market Competitive Landscape
Player mix skews toward integrated cyanamide producers with captive carbide feedstock access and certified pharmaceutical specialists with ICH Q7 compliance. Market structure concentrates among chemical parks with backward integration into calcium carbide production and qualified suppliers serving specification-driven CDMO procurement. Three archetypes dominate: integrated Chinese chemical park operators, European REACH-certified pharmaceutical suppliers, and Japanese ultrahigh-purity refiners. Competitive moves center on electrochemical route investment for emissions compliance and multi-year pharmaceutical contract consolidation.
Within the integrated chemical park tier, Shandong Daigo Chemical exemplifies scale-driven production anchored in Shandong's carbide-to-cyanamide infrastructure. Among European-qualified suppliers, AlzChem Group AG represents the REACH-certified archetype with captive feedstock integration. Nippon Carbide Industries occupies a position within the ultrahigh-purity refining segment serving Japanese pharmaceutical clusters with specialized impurity control capabilities.
| Leading Market Players |
|---|
| Shandong Daigo Chemical |
| Hindusthan Chemicals |
| AlzChem Group AG |
| Hebei Chengxin |
| Lonza |
| Nippon Carbide Industries |
| Gujarat State Fertilizers & Chemicals |
| Merck KGaA |
| Shanghai Keyan Phosphor Technology |
| Others |
Pricing and Supply Chain Analysis
Capacity utilization rates above 85% in Shandong's integrated carbide-to-cyanamide parks compress marginal production costs and establish regional price floors that non-integrated European and North American producers struggle to match. This scale advantage concentrates pharmaceutical-grade supply qualification among operators with captive calcium carbide feedstock, forcing buyers to absorb premium logistics costs for cross-border material or accept higher domestic prices from certified regional suppliers.
Pricing Analysis
Certification level creates the primary spread between industrial and pharmaceutical grades, with ICH Q7-compliant material commanding substantial premiums over standard fertilizer-grade product. Three-tier pricing structure across pharmaceutical, industrial, and agricultural grades reflects impurity threshold differentiation and documentation burden. Cost compression in industrial segments intensifies because Chinese chemical parks flood Southeast Asian markets with carbide-advantaged supply. Agricultural blenders exhibit highest price sensitivity, while CDMO procurement departments prioritize batch consistency over marginal cost savings.
Supply Chain Analysis
China, Germany, and Japan anchor sodium dicyanamide supply across grade tiers, with Shandong and Ningxia chemical parks feeding industrial volumes while Bavarian and Kanto facilities serve specification-intensive pharmaceutical demand. Production draws from captive calcium carbide, sodium cyanamide dimerization capacity, and ultrahigh-purity refining infrastructure. Single-region concentration in Chinese carbide-based chemical parks exposes buyers to MEE emissions enforcement volatility and geopolitical logistics disruption. Distribution runs through direct sales channels for pharmaceutical grades and regional chemical distributors for industrial volumes.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Specification-driven contract structures in pharmaceutical applications create service-attach opportunities where technical dossier support and regulatory filing assistance generate recurring revenue streams expanding faster than commodity chemical sales.
For Market Incumbents: Fortify ICH Q7 certification portfolios against REACH documentation tightening and electrochemical route investment by Chinese competitors. Prioritize multi-year CDMO contract consolidation with automatic price adjustment clauses for impurity excursions. Deepen backward integration into calcium carbide where electricity tariffs permit cost-advantaged production. For New Entrants and Emerging Players: Differentiate on electrochemical cyanamide routes with lower carbon intensity aligned to EU Green Deal procurement preferences. Target Indian CDSCO registration whitespace for pharmaceutical-grade technical dossiers. Pursue joint development agreements with Gujarat-based CDMOs seeking qualified intermediate suppliers. For Investors and Strategic Acquirers: Mid-cycle technology positioning favors electrochemical route specialists and REACH-certified European pharmaceutical suppliers over legacy carbide-integrated commodity producers. Five-to-ten year viability hinges on emissions compliance trajectory and pharmaceutical customer concentration. Monitor MEE enforcement intensity in Shandong as inflection indicator for Chinese export capacity rationalization.| Strategic Initiative | Industry Significance |
|---|---|
| Electrochemical Route Investment | MEE emissions caps in China accelerate lower-carbon cyanamide production methods. |
| REACH Certification Expansion | ECHA impurity documentation requirements disqualify non-compliant import competition. |
| CDSCO Technical Dossier Filing | Indian pharmaceutical registration presents whitespace for qualified intermediate suppliers. |
| Long-term Supply Agreement | Specification contracts with automatic price adjustments lock pharmaceutical customer relationships. |
| Membrane Electrodialysis Adoption | Compact modular refining enables distributed production co-location with API manufacturing. |
Research Methodology
Operator-level perspectives from plant managers at integrated cyanamide facilities, procurement leads at pharmaceutical CDMOs, distribution channel partners in Rotterdam and Singapore, and technical R&D directors at ultrahigh-purity refiners anchored the qualitative base. Primary interview insights combined with customs trade data, Cefic chemical industry reports, SEC 10-K filings from listed producers, and EPA wastewater discharge records. Bottom-up capacity modeling and top-down demand estimation triangulated volume and value outputs.
Sensitivity analysis tested forecast robustness across electricity tariff scenarios, MEE enforcement intensity variations, and REACH documentation timeline shifts. Segmentation dimensions modeled include grade tier, end-use industry, regional production hub, and certification pathway. CAGRs derived from production capacity expansion schedules, customer procurement pipeline visibility, and substitution elasticity estimates for cyanamide derivatives. Electrochemical route adoption curves and CDSCO registration progress served as industry-specific forecast inputs.
The analysis sits within stated boundaries; outcomes outside sustained carbide feedstock access, stable pharmaceutical API demand, or continued REACH enforcement would require recalibration. Forecasts reflect assumptions about emissions policy trajectory, impurity profiling capability development, and CDMO procurement consolidation patterns. Recalibration cycles align with material shifts in MEE enforcement actions, ECHA documentation requirements, and electrochemical route commercialization milestones.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Bulk Chemicals
Bromacil Market
Bulk Chemicals
Aluminum Sulfide Market
Bulk Chemicals
Global Ground and Precipitated Calcium Carbonate Market
Bulk Chemicals
Global Lithium Fluoride Market
Bulk Chemicals
Isopentane Market
Bulk Chemicals
Sulfur Palletized Plant and Granulator Market
Bulk Chemicals
Mexico Caustic Soda Market
Bulk Chemicals
Asia-Pacific Polyvinyl Chloride (PVC) Market
Bulk Chemicals
Global Semiconductor Grade Nitric Acid Market
Bulk Chemicals
2,4-Dichlorophenoxyacetic Market
Bulk Chemicals
Dimethyl Terephthalate (DMT) Market
Bulk Chemicals
Linear Alkylbenzene (LAB) Market
Bulk Chemicals
Ammonium Carbonate Market
Bulk Chemicals
Europe Calcium Carbonate Market
Bulk Chemicals
Bistrifluoromethanesulfonimide Lithium Market
Bulk Chemicals
Brazil Magnesium Phosphate Market