

Equipment Management Software Market Size, Share, and Industry Trends Forecast 2026-2036
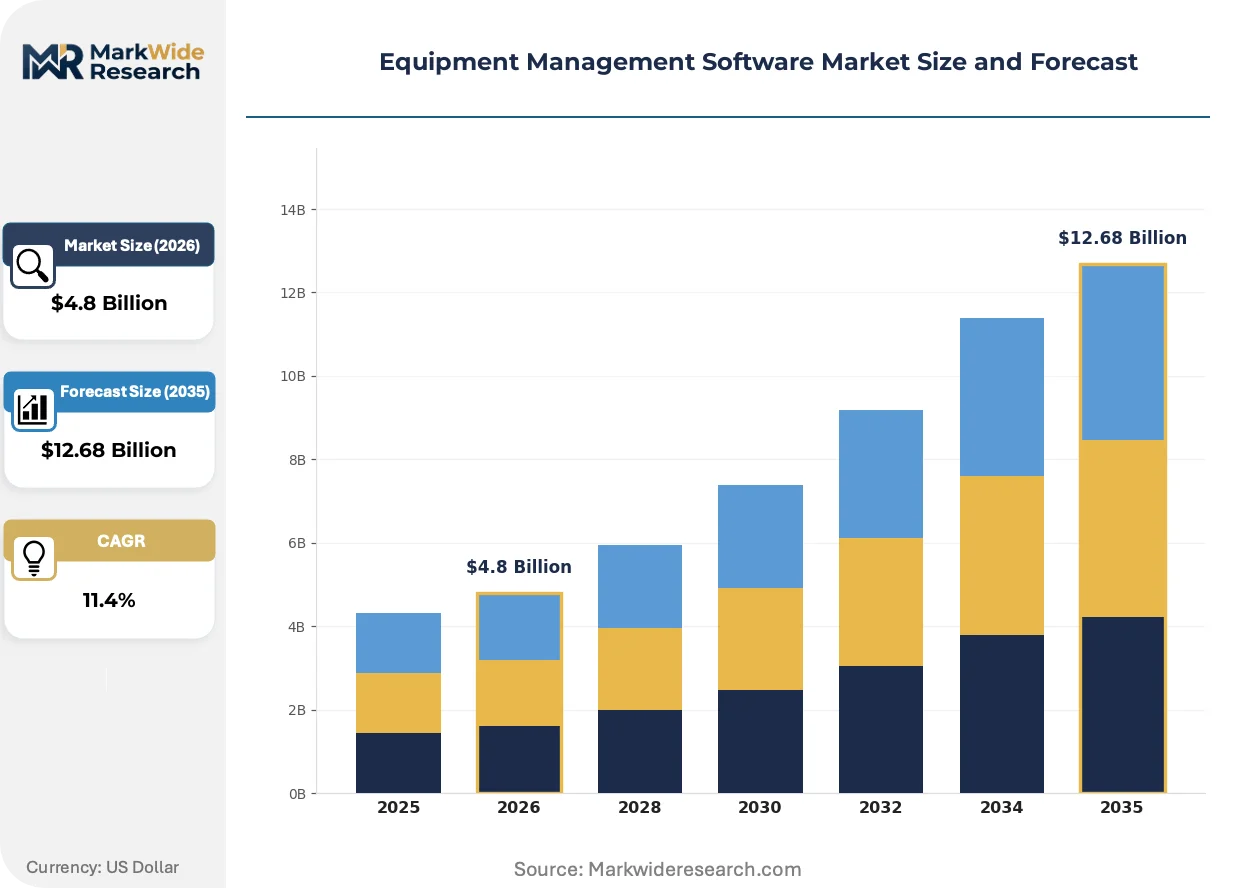
Equipment Management Software Market Insights
Multi-source cloud procurement is hardening as the dominant sourcing pattern among large industrial operators. Oracle leverages its database-native architecture to anchor enterprise deployments across heavy asset sectors. SAP competes through deep ERP integration that sustains renewal rates in manufacturing verticals. Siemens specializes in edge-to-cloud connectivity, extending its hardware-installed base into recurring software revenue streams.
Equipment management software encompasses systems that monitor physical asset condition, schedule preventive maintenance, track utilization metrics, and enforce calibration protocols through centralized digital platforms. These platforms typically integrate IoT sensor feeds, work order automation, and compliance documentation to reduce unplanned downtime and extend asset life cycles. Cloud-based deployment leads solution type adoption due to lower capital barriers and faster implementation timelines, while maintenance scheduling captures concentrated margin pools through predictive analytics modules. Asset tracking segments are maturing in telecommunications and maritime applications where GPS and RFID integration has achieved standardization.
The EU AI Act and GDPR impose algorithmic transparency and data residency requirements that shape vendor architecture decisions for European deployments. The US FAA and OSHA maintain equipment record-keeping standards that drive compliance management module adoption in aerospace and construction verticals. Stakeholders must evaluate whether hybrid deployment architectures or pure cloud models better align with sector-specific regulator audit protocols and cross-border data sovereignty constraints.
Market Dynamics
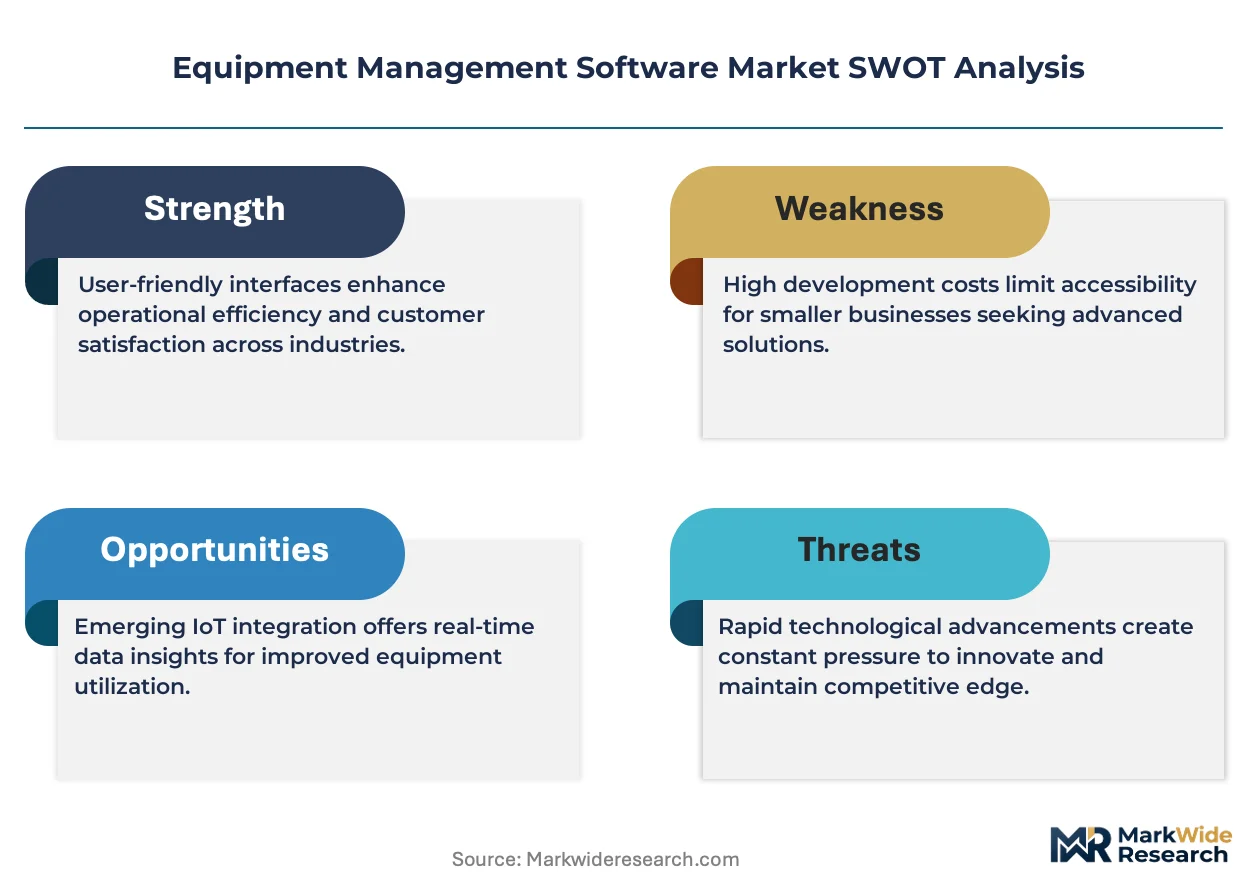
Predictive maintenance modules are compressing replacement cycles for legacy CMMS installations as construction fleets prioritize uptime guarantees over perpetual license models.
Growth Catalysts
- EU AI Act algorithmic transparency mandates:European industrial operators must deploy auditable machine-learning models for equipment risk scoring, accelerating procurement of compliant cloud-native platforms.
- Construction fleet uptime guarantees:Heavy equipment lessors now bundle software subscriptions with rental contracts, embedding predictive analytics as a standard service layer.
- IoT sensor cost deflation:MEMS vibration and thermal sensors have fallen below unit economics thresholds, enabling edge deployment across mid-market manufacturing assets.
Market Restraints
- Cloud data residency requirements:GDPR Article 44 cross-border transfer restrictions force multi-region infrastructure duplication, inflating vendor operational costs.
- Legacy ERP integration complexity:Proprietary data formats in installed manufacturing execution systems create six-to-eighteen month implementation timelines.
- Substitute analytics platforms:General-purpose business intelligence tools with asset monitoring plugins capture price-sensitive mid-market demand.
Strategic Opportunities
- Maritime fleet digitalization:International Maritime Organization emissions tracking rules are mandating equipment performance documentation for vessels under EU port jurisdiction.
- Digital twin convergence with physics simulation:Real-time sensor feeds fused with finite element analysis enable predictive failure modeling for rotating machinery.
- Telecommunications tower remote monitoring:Passive RF interference detection integrated with asset health dashboards addresses workforce access constraints in rural infrastructure.
Industry Challenges
- OT-IT cybersecurity skill scarcity:Industrial control system expertise remains concentrated among specialists with decade-plus utility sector experience.
- Calibration certificate blockchain verification:Equipment auditors demand immutable audit trails for ISO 17025 compliance documentation.
Report Scope
MarkWide ResearchGet the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Equipment Management Software Market Trends and Innovations
Edge-native inference architectures are fragmenting the traditional cloud-central model as latency requirements for rotating machinery monitoring harden below fifty-millisecond thresholds.
Digital twin implementations are overtaking static asset registries as the primary system of record for critical rotating equipment. Oil and gas operators in the North Sea basin have compressed proof-of-concept cycles from eighteen months to ninety days. This acceleration is collapsing vendor evaluation timelines and favoring platforms with pre-built physics engine integrations.
REACH substance-of-very-high-concern disclosure requirements are mandating material traceability down to component level for equipment imported into European Economic Area jurisdictions. Industrial machinery OEMs must now maintain digital passports linking spare parts to chemical composition databases. German automotive suppliers have responded by embedding QR-code serialization at the casting stage.
Subscription pricing for predictive analytics modules is displacing perpetual licenses in mid-market manufacturing procurement. Equipment finance providers now underwrite software subscriptions alongside physical asset leases, bundling uptime guarantees into monthly payments. This shift is most pronounced in German metalworking clusters where machine tool lessors have captured forty percent of new software attach rates.
Equipment Management Software Market Segmentation
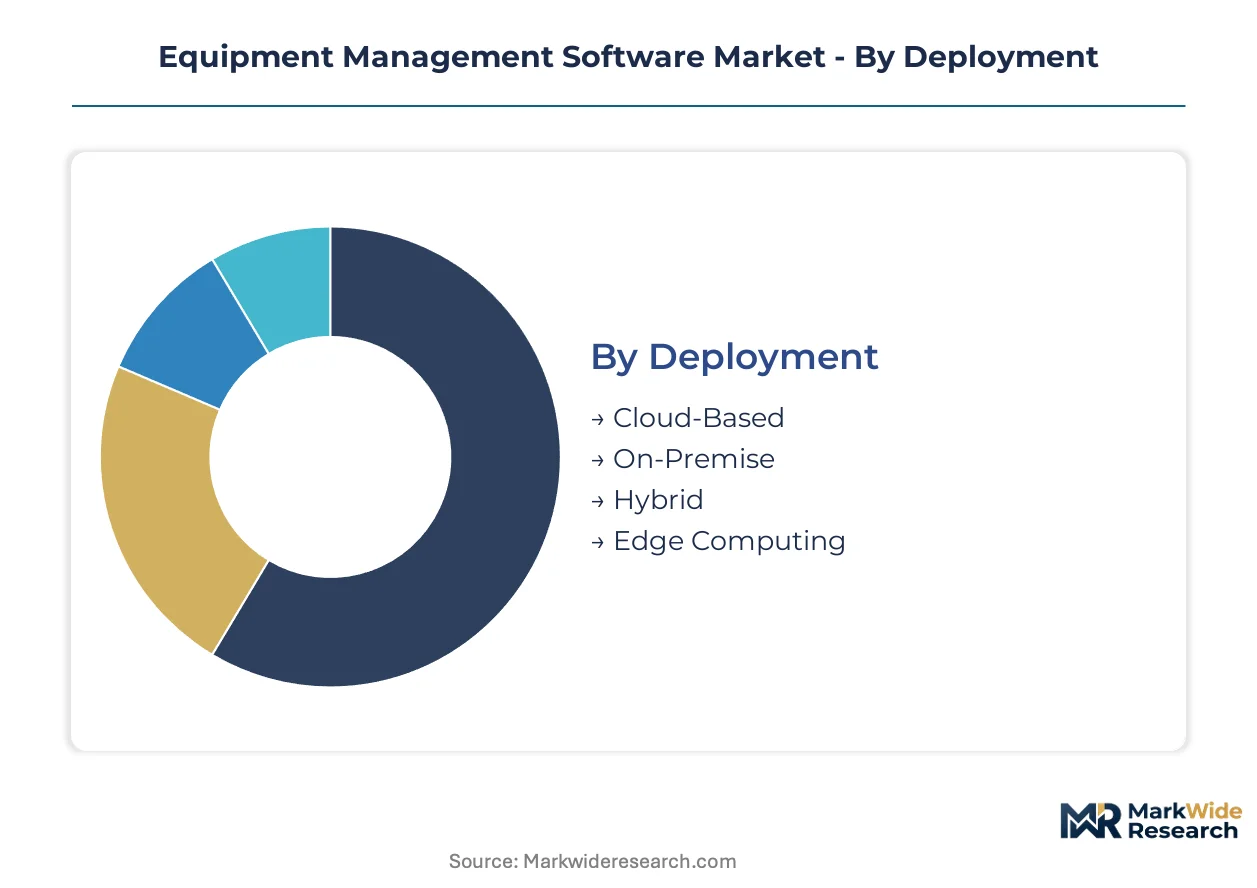
Equipment management software segments diverge sharply by infrastructure burden and regulatory exposure. Procurement patterns cluster around deployment architectures that balance data sovereignty against sensor integration costs.
Deployment:
Capital-intensity varies most dramatically across deployment modes, with infrastructure ownership requirements creating tiered entry barriers.
- Cloud-Based:Multi-tenant architectures eliminate server procurement and shift operational expenditure to subscription models. German industrial operators under GDPR Article 44 constraints are driving demand for EU-sovereign data zones with audit-ready compliance documentation.
- On-Premise:Dedicated hardware installations demand upfront capital allocation for servers, storage arrays, and dedicated IT staffing. Aerospace manufacturers facing FAA equipment record-keeping mandates favor on-premise deployments to maintain physical control over audit trails.
- Hybrid:Split architectures process sensitive calibration data locally while pushing analytics workloads to cloud instances. Mining operators in remote jurisdictions use hybrid models to maintain operations during connectivity outages.
- Edge Computing:Distributed inference nodes deploy directly on machinery for sub-fifty-millisecond latency requirements. Rotating equipment monitoring in oil and gas extraction sites drives edge-native procurement.
Cloud-Based deployments absorb the bulk of installed capacity; Edge Computing is expanding most quickly.
Solution Type:
Application criticality determines margin structure, with modules touching regulatory compliance commanding premium pricing.
- Asset Tracking:GPS and RFID integration enables real-time location monitoring across distributed equipment fleets. Telecommunications tower operators in rural Germany deploy asset tracking to address workforce access constraints.
- Maintenance Scheduling:Predictive algorithms analyze vibration and thermal sensor feeds to forecast component failure windows. Construction fleet lessors bundle maintenance scheduling modules with rental contracts to guarantee uptime.
- Inventory Control:Spare parts availability optimization reduces capital tied up in safety stock. Automotive suppliers in Stuttgart industrial clusters integrate inventory control with casting-stage QR-code serialization.
- Calibration Management:ISO 17025-compliant documentation workflows enforce measurement traceability. Laboratory equipment operators under REACH substance disclosure rules require calibration management for audit readiness.
- Compliance Management:Centralized regulatory documentation satisfies EU AI Act algorithmic transparency mandates and OSHA record-keeping standards. Maritime operators under International Maritime Organization emissions rules deploy compliance management for port authority inspections.
Maintenance Scheduling commands the deepest renewal rates; Compliance Management is climbing the fastest as regulatory density intensifies.
End User Industry:
Customer sophistication creates divergent procurement patterns, with capital-intensive sectors demanding integrated platform solutions.
- Construction:Heavy equipment fleets prioritize uptime guarantees and predictive maintenance to minimize project delays. German construction firms are embedding software subscriptions directly into equipment lease agreements.
- Mining:Harsh operating environments demand ruggedized sensor deployments and offline-capable mobile interfaces. Remote extraction sites in Australia and Canada drive edge computing adoption for connectivity-constrained operations.
- Telecommunications:Tower infrastructure monitoring combines passive RF interference detection with asset health dashboards. Workforce access constraints in rural German telecommunications networks accelerate remote monitoring procurement.
- Aerospace:FAA-mandated equipment record-keeping and AS9100 quality standards require immutable audit trails. Maintenance repair and overhaul facilities in Hamburg and Toulouse demand blockchain-verified calibration certificates.
- Maritime:International Maritime Organization emissions tracking rules mandate equipment performance documentation for vessels under EU port jurisdiction. North Sea shipping operators are compressing digitalization timelines from eighteen-month cycles to ninety-day deployments.
Construction absorbs the bulk of current procurement volume; Maritime is gaining share fastest as emissions regulations harden.
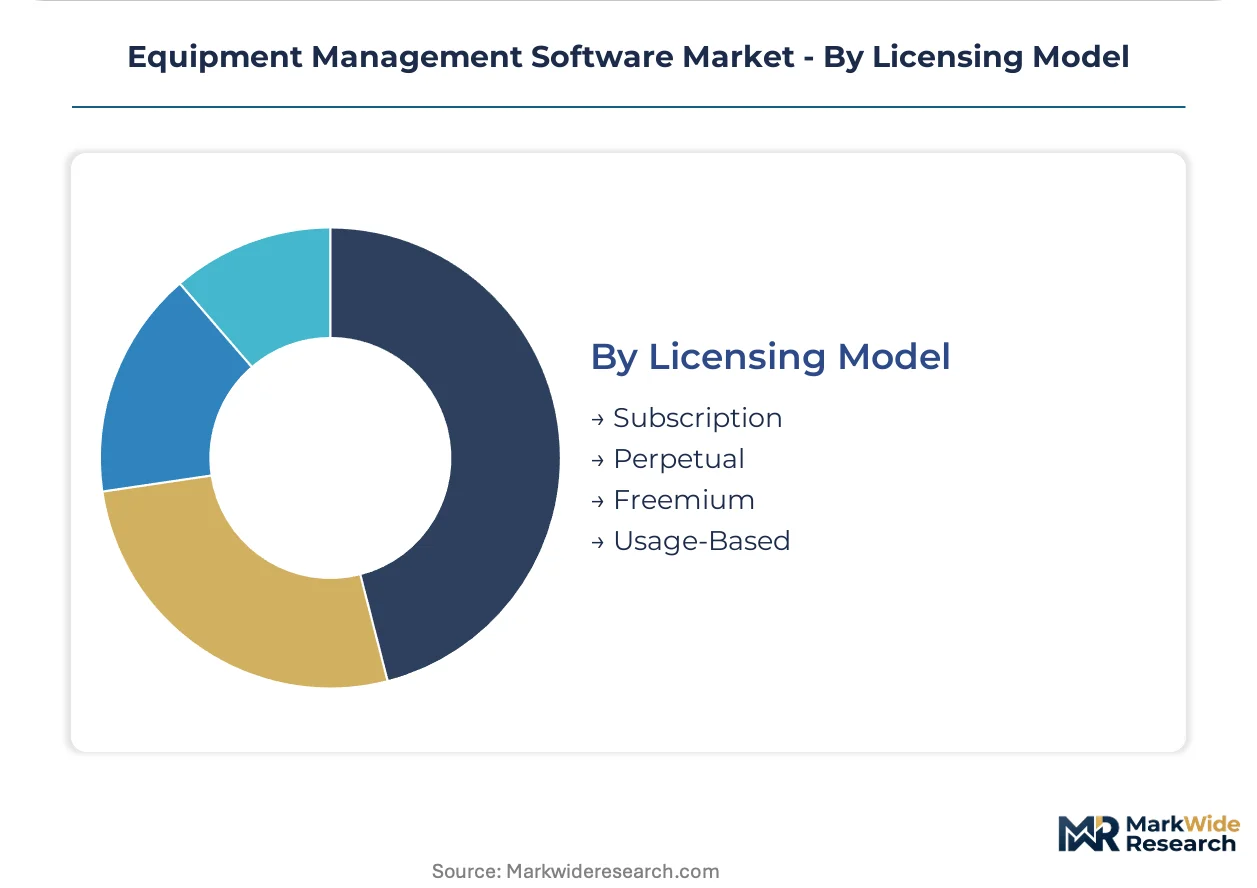
Licensing Model:
Revenue predictability and customer lifetime value separate licensing approaches, with subscription models displacing perpetual licenses in mid-market manufacturing.
- Subscription:Recurring revenue models align vendor incentives with customer uptime outcomes. German metalworking machine tool lessors have captured forty percent of new software attach rates through bundled subscription offerings.
- Perpetual:One-time license purchases with annual maintenance contracts suit capital-budget-driven procurement. Legacy manufacturing execution system environments often perpetuate perpetual licensing due to integration complexity.
- Freemium:Tiered feature access acquires price-sensitive mid-market users for eventual conversion. General-purpose business intelligence platforms with asset monitoring plugins compete through freemium entry points.
- Usage-Based:Metered pricing scales with sensor data volume or work order throughput. Variable-cost structures appeal to seasonal construction operators with fluctuating fleet utilization.
Subscription licensing holds the dominant revenue share; Usage-Based models are expanding most quickly among variable-cost-seeking operators.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
German industrial equipment density anchors European procurement volumes. Cloud migration mandates under the EU AI Act and GDPR compliance requirements are accelerating procurement cycles across jurisdictions with heavy asset concentrations.
United States
Construction fleet expansion and aerospace MRO facilities drive predictive maintenance adoption. FAA equipment record-keeping standards and OSHA workplace safety mandates enforce rigorous documentation protocols. Dallas-Fort Worth and Seattle-Tacoma industrial corridors concentrate heavy equipment lessors bundling software subscriptions with rental contracts.
Germany
Automotive supplier networks and metalworking clusters generate concentrated demand for calibration management modules. GDPR Article 44 cross-border transfer restrictions and EU AI Act algorithmic transparency rules shape vendor selection criteria. Stuttgart industrial clusters embed QR-code serialization at casting stages to satisfy REACH substance disclosure requirements.
China
Manufacturing execution system upgrades and smart factory initiatives propel cloud-native platform procurement. MIIT industrial internet policies and GB standards for equipment safety documentation guide compliance module specifications. Yangtze River Delta manufacturing hubs deploy edge computing nodes for sub-fifty-millisecond latency in rotating machinery monitoring.
United Kingdom
North Sea oil and gas operators compress digital twin deployment timelines from eighteen-month cycles to ninety-day implementations. CSRD sustainability reporting requirements and ISO 17025 calibration standards mandate immutable audit trail capabilities. Aberdeen energy corridor specialists demand physics engine integrations for predictive failure modeling.
Australia
Remote mining operations in Western Australia and Queensland drive hybrid deployment architectures for connectivity-constrained environments. National measurement institute traceability standards and state-based mine safety regulations enforce equipment performance documentation. Pilbara iron ore extraction sites deploy ruggedized sensor networks with offline-capable mobile interfaces.
Equipment Management Software Market Competitive Landscape
Global majors compete with regional champions across deployment architecture specialization. Database-native vendors anchor enterprise installations through deep ERP integration partnerships. Edge-to-cloud connectivity specialists capture hardware-installed base conversions into recurring software revenue. Tier-one consolidation proceeds through predictive analytics module acquisitions. Vertical integration into IoT sensor manufacturing hardens platform differentiation.
Within the database-centric tier, Oracle and SAP exemplify contrasting approaches to enterprise anchoring. Oracle leverages its Redwood architecture to sustain heavy asset sector deployments through native data layer optimization. SAP competes through S/4HANA integration depth that manufacturing verticals prioritize for renewal continuity. Siemens occupies a position bridging operational technology and information technology domains, extending its hardware footprint into software subscription streams through edge-native inference architectures.
| Leading Market Players |
|---|
| Oracle |
| IBM |
| Microsoft |
| SAP |
| Siemens |
| IFS |
| Cisco Systems |
| Infor |
| ServiceNow |
| Others |
Pricing and Supply Chain Analysis
Backward integration into IoT sensor manufacturing anchors supply positions and pricing power for equipment management software vendors. Captive production of MEMS vibration and thermal sensors insulates platform providers from component cost volatility while enabling bundled hardware-software subscription tiers that competitors cannot match.
Pricing Analysis
Warranty and uptime guarantee bundling separates premium predictive maintenance tiers from basic asset tracking subscriptions. Three-tier pricing structure across premium, standard, and economy levels reflects algorithmic sophistication, edge-native latency performance, and after-sales service depth. Cost compression in the mid-market manufacturing tier is intensifying because general-purpose business intelligence platforms with asset monitoring plugins compete on price. Construction fleet operators with capital-budget constraints exhibit the highest price sensitivity, while aerospace MRO facilities under FAA mandates accept premium pricing for immutable audit trail capabilities.
Supply Chain Analysis
Single-source vulnerability sits with Taiwan-based MEMS foundries that fabricate vibration sensors for rotating machinery monitoring. Hardware assembly concentrates in China, Mexico, and Germany, drawing from semiconductor wafers, rare-earth magnets, and precision-machined housings. Tariff exposure on Chinese-manufactured edge computing nodes threatens margin structures for vendors without regional assembly alternatives. Distribution runs through direct enterprise sales teams for large industrial operators and value-added resellers serving mid-market manufacturing clusters.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
This market functions as a vertical-integration race where control over edge hardware production determines subscription pricing power and customer lock-in. Players are pursuing downstream captive sensor manufacturing to harden platform differentiation against modular competitors.
For Market Incumbents: Deepen ERP integration partnerships with SAP and Oracle to sustain renewal rates in manufacturing verticals where switching costs anchor customer retention. Acquire edge-native inference specialists to compress latency below fifty-millisecond thresholds for oil and gas rotating machinery applications. Threaten substitute analytics platforms from general-purpose business intelligence vendors by embedding physics engine integrations that mid-market manufacturers cannot replicate internally. For New Entrants and Emerging Players: Blockchain-verified calibration certificate modules offer a technology-first wedge into aerospace and laboratory equipment segments where ISO 17025 compliance documentation commands premium pricing. Maritime fleet digitalization under International Maritime Organization emissions rules represents the most penetrable vertical, with North Sea operators compressing deployment timelines from eighteen-month cycles to ninety-day implementations. Pursue channel partnerships with equipment finance providers that now underwrite software subscriptions alongside physical asset leases. For Investors and Strategic Acquirers: Exit pathways concentrate in strategic acquisitions by database-native enterprise software majors seeking predictive analytics module capabilities. Long-term viability hinges on recurring revenue attachment rates to hardware-installed bases rather than standalone software licenses. Watch for inflection when equipment lessors in German metalworking clusters achieve software attach rates above fifty percent, signaling market maturation toward bundled subscription norms.| Strategic Initiative | Industry Significance |
|---|---|
| Platform Integration | Native SAP S/4HANA connectivity sustains renewal rates in Stuttgart automotive supplier networks. |
| Acquisition of Specialist Firm | Edge-native inference specialists compress latency for North Sea oil and gas rotating machinery monitoring. |
| Strategic Partnership | Equipment finance provider alliances bundle uptime guarantees into monthly lease payments for construction fleets. |
| Product Launch | Digital twin modules with physics engine integrations displace static asset registries in critical equipment categories. |
| Geographic Expansion | EU-sovereign data zones address GDPR Article 44 constraints for German industrial operators. |
Research Methodology
Independent corroboration across maintenance directors at heavy equipment fleets, IT procurement officers in automotive supplier networks, platform engineers at cloud-native vendors, and aftermarket service heads at industrial machinery OEMs underwrites the qualitative findings. Secondary validation draws from SEC filings of listed software vendors, hyperscaler capex disclosures revealing infrastructure investment patterns, EU regulatory filings documenting algorithmic transparency compliance, and customs records tracking IoT sensor trade flows. Bottom-up deployment counts triangulate against top-down enterprise IT spending estimates across the analysis window.
Comparable-period anchoring to historical cloud migration cycles in manufacturing execution systems grounds the projection methodology. Segmentation dimensions span deployment architecture, solution type, end-user industry, and licensing model, with regional adoption patterns calibrated against regulatory enforcement intensity. CAGRs derive from logistic diffusion curves fitted to early-adopter penetration rates in German metalworking clusters and construction fleet digitalization waves. Forecast inputs incorporate MEMS sensor cost deflation trajectories and EU AI Act procurement acceleration effects.
Several conditions sit outside the modeled scope, including sovereign debt crises disrupting equipment finance markets, breakthroughs in general-purpose AI obviating specialized predictive maintenance modules, and geopolitical fragmentation of cloud infrastructure standards. Forecasts reflect assumptions about regulatory enforcement continuity and sensor cost curves without guaranteeing their persistence. Outcomes are best read as a band of plausibility, not a single trajectory.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.