
 Sodium Citrate Dihydrate Market | 2026-2036
Sodium Citrate Dihydrate Market Size, Share, and Industry Trends Forecast 2026-2036
Sodium Citrate Dihydrate Market Analytics
Asset-light toll manufacturing and third-party fermentation leasing is narrowing the capital barrier for new entrants in sodium citrate dihydrate supply. Jungbunzlauer Suisse AG anchors European pharmaceutical-grade output through integrated citric acid fermentation. Cargill, Incorporated leverages its agricultural feedstock network to sustain cost-advantaged North American production. Gadot Biochemical Industries Ltd. specializes in dead-sea mineral co-product streams that differentiate its supply economics.
Sodium citrate dihydrate is the hydrated sodium salt of citric acid, typically manufactured via neutralization of fermented citric acid with sodium carbonate or hydroxide followed by crystallization, yielding a trisodium salt with two water molecules that functions as a buffering agent, emulsifier, and anticoagulant in industrial and medical settings. Food Preservation applications dominate volume consumption given widespread use in processed meat and dairy stabilization, while Pharmaceutical-grade powder commands the strongest margin pool due to USP and EP compliance costs. Granular product types lead in beverage production for controlled dissolution, though liquid formats are gaining traction in automated cosmetic formulation lines.
FDA food additive regulations under 21 CFR and European Pharmacopoeia monographs govern purity thresholds that determine market access for pharmaceutical and food-grade material. REACH registration requirements and ECHA substance evaluations further constrain which suppliers can serve EU formulation houses. Stakeholders must monitor tightening pharmacopeial harmonization between USP, EP, and Chinese Pharmacopoeia standards as a decisive factor for cross-border qualification timelines.
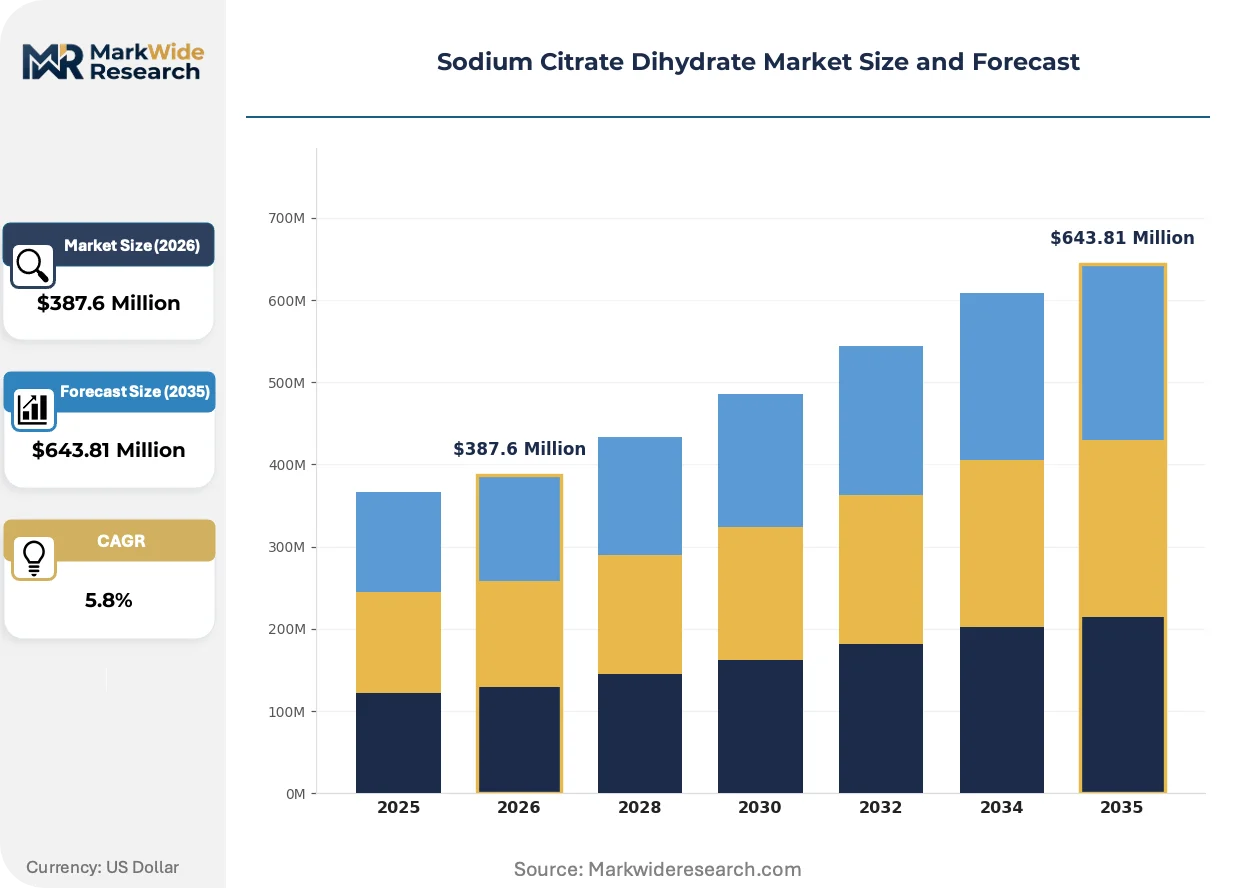
Market Dynamics
Fermentation-based citric acid capacity expansion in China and India is compressing regional supply costs while REACH and FDA purity mandates simultaneously elevate qualification barriers for pharmaceutical-grade sodium citrate dihydrate.
Growth Catalysts
- Injectable Drug Formulation:Buffer demand from biologics and parenteral nutrition solutions is expanding pharmaceutical-grade consumption. USP and EP compliance requirements lock in premium pricing for qualified suppliers.
- REACH Registration:ECHA substance evaluation deadlines are consolidating EU supplier bases, rewarding early registrants with preferred-supplier status at formulation houses.
- Fermentation Scale-Up:China's citric acid output growth is feeding downstream sodium citrate crystallization capacity for regional pharmaceutical manufacturing clusters.
Market Restraints
- Corn Feedstock Volatility:Molasses and corn steep liquor price swings directly transmit to citric acid input costs, squeezing margin predictability for non-integrated producers.
- Pharmacopeial Harmonization Friction:Divergent USP, EP, and Chinese Pharmacopoeia monograph timelines force redundant stability testing, extending cross-border qualification cycles.
- Potassium Sorbate Substitution:Meat processors in cost-sensitive segments are trialing alternative acidulants and preservatives, pressuring volume in food-grade applications.
Strategic Opportunities
- Automated Cosmetic Formulation:Liquid sodium citrate formats are penetrating skin-care and hair-care production lines seeking precise pH control with minimal handling.
- Indian Pharmaceutical Export:CDSCO manufacturing license expansions are enabling domestic sodium citrate producers to supply US and EU generic injectable makers.
- EU Green Deal Alignment:Bio-based citric acid certification schemes are opening preferential procurement channels at European food and pharma formulators.
Industry Challenges
- Multi-Compendial Validation:Simultaneous USP, EP, and JP compliance requires redundant analytical method development, straining quality assurance bandwidth at mid-scale suppliers.
- Continuous Crystallization Retrofit:Transitioning from batch to continuous processing demands capital deployment in controlled cooling systems and inline PAT sensors.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Sodium Citrate Dihydrate Market |
| Market Size in 2026 | $387.6 Million |
| Market Size in 2035 | $643.81 Million |
| CAGR (2026 – 2036) | 5.8% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Application: Food Preservation, Pharmaceuticals, Beverage Production, Cosmetic Formulations Product Type: Granular, Powder, Liquid, Tablet End User: Food Industry, Healthcare, Personal Care, Research Laboratories Distribution Channel: Online Sales, Retail Stores, Direct Sales, Wholesalers |
| Companies Covered | Cargill, Incorporated, Archer Daniels Midland (ADM), Jungbunzlauer Suisse AG, Foodchem International Corporation, Gadot Biochemical Industries Ltd., Pan Chem Corporation, Tate & Lyle plc, Citrique Belge N.V., Thai Citric Acid Co., Ltd., Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Sodium Citrate Dihydrate Market Evolving Landscape
Process intensification and regulatory data digitization are reconfiguring how sodium citrate dihydrate is manufactured, qualified, and procured across food, pharmaceutical, and industrial end-uses.
Membrane filtration and continuous crystallization systems are migrating from specialty chemical production into citrate manufacturing. European fermentation houses are retrofitting legacy batch trains to capture yield improvements and reduce energy intensity per kilogram of dihydrate output. This technology shift is compressing unit economics for pharmaceutical-grade material while raising the capital threshold for new market entry.
EMA's initiative on nitrosamine risk assessment in excipients is tightening impurity specification bands for sodium citrate used in oral and injectable drug products. Manufacturers must now submit enhanced stability data and forced degradation studies to retain drug master file status. Small-volume parenteral suppliers in Germany and Switzerland are absorbing compliance costs through dedicated quality agreements with raw material sources.
Formulators are consolidating supplier panels to dual-source or single-source models, replacing fragmented multi-vendor procurement. Large beverage and dairy processors are embedding sodium citrate specifications into multi-year co-manufacturing contracts with fermentation-derived supply assurances. This concentration is most visible in North American and Western European processed food chains where ESG traceability requirements favor vertically integrated citric acid-to-citrate producers.
Sodium Citrate Dihydrate Market Segmentation
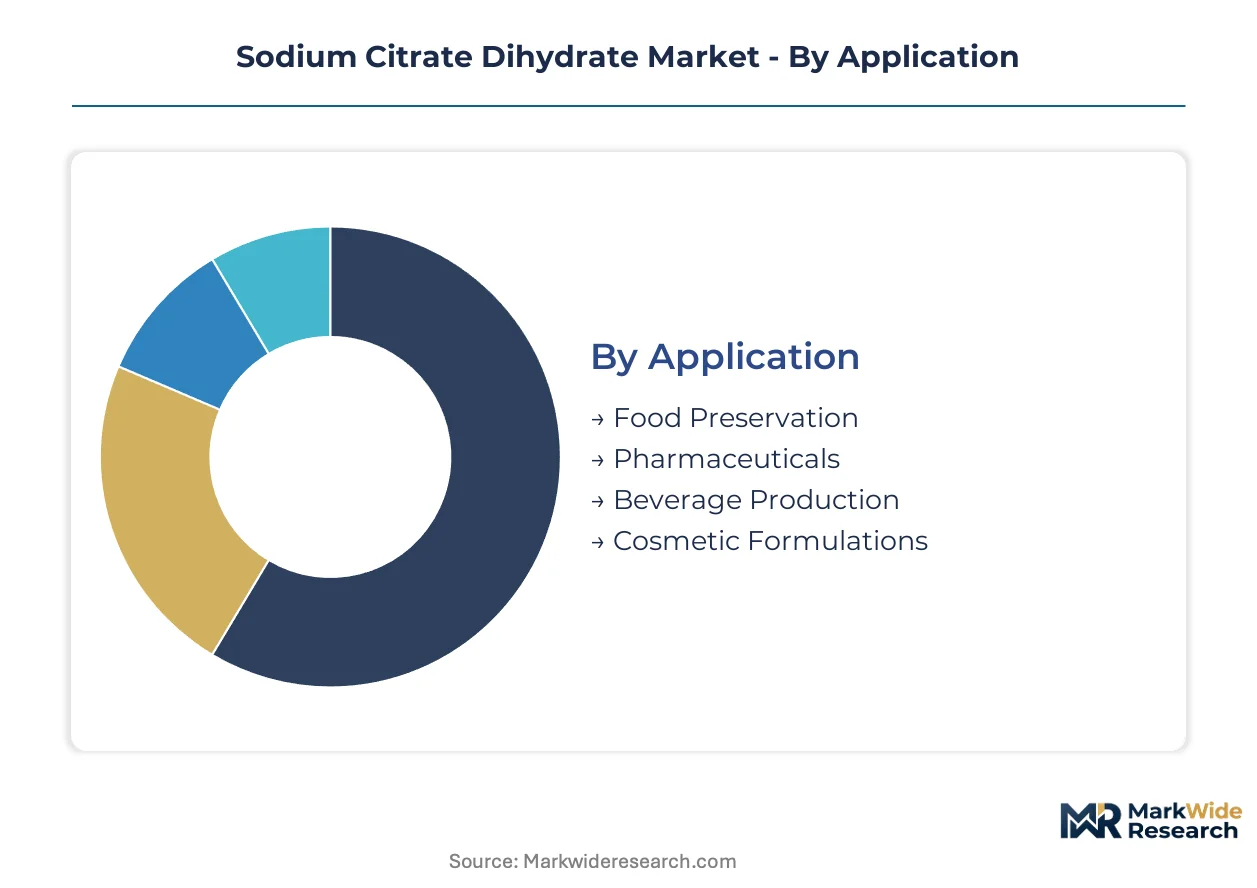
Segmentation in sodium citrate dihydrate procurement follows purity thresholds and handling requirements that separate commodity food-grade material from validated pharmaceutical excipients. Formulators select product formats based on dissolution kinetics and automation compatibility, while end-use regulations dictate supplier qualification depth.
Application:
Application segmentation tracks how functional requirements diverge across pH buffering, preservation, and chelation use cases, with regulatory burden scaling directly with patient exposure risk.
- Food Preservation:Sodium citrate dihydrate stabilizes processed meat emulsions and dairy protein systems through calcium sequestration and pH control. Demand concentrates in China and India as regional processed food output expands, though potassium sorbate substitution trials in cost-sensitive meat segments constrain volume growth.
- Pharmaceuticals:USP and EP-compliant material serves as a buffering agent in injectable biologics and parenteral nutrition solutions, with nitrosamine risk assessments tightening impurity specifications. European formulation houses are consolidating supplier panels to dual-source models, locking in premium pricing for qualified fermentation houses.
- Beverage Production:Granular formats enable controlled dissolution in carbonated and non-carbonated drinks, with EFSA acidity regulators guidance governing maximum inclusion levels.
- Cosmetic Formulations:Liquid sodium citrate penetrates automated skin-care and hair-care production lines seeking precise pH control with minimal handling.
Food Preservation commands the established base. The steepest expansion runs through Pharmaceuticals.
Product Type:
Product format selection hinges on dissolution speed, dust exposure limits, and integration with continuous manufacturing equipment.
- Granular:Controlled particle size distribution enables metered dissolution in beverage batching systems and food processing lines. Beverage producers in North America specify granular material for carbonated drink acidulation, with procurement embedding into multi-year co-manufacturing contracts.
- Powder:Pharmaceutical-grade powder commands the strongest margin pool due to USP and EP compliance costs, requiring dedicated analytical method development for multi-compendial validation. German and Swiss parenteral suppliers absorb enhanced stability data requirements through quality agreements with raw material sources.
- Liquid:Ready-to-use aqueous solutions eliminate dust handling in automated cosmetic and pharmaceutical formulation suites.
- Tablet:Compressed formats serve laboratory and small-batch applications requiring precise unit dosing.
Powder retains the premium position. Granular formats are expanding most quickly into beverage automation.
End User:
End user categories reflect divergent procurement sophistication, from commodity spot purchasing to validated supplier audits.
- Food Industry:Processed meat and dairy manufacturers specify sodium citrate for emulsion stability and shelf-life extension, with ESG traceability requirements favoring vertically integrated citric acid-to-citrate producers in Western European supply chains.
- Healthcare:Injectable drug manufacturers enforce drug master file status and enhanced forced degradation studies under EMA nitrosamine guidance, extending qualification cycles for new raw material sources.
- Personal Care:Cosmetic formulators specify liquid formats for precision pH adjustment in skin-care production.
- Research Laboratories:Small-volume consumers prioritize tablet and reagent-grade powder for experimental reproducibility.
Food Industry anchors volume consumption. Healthcare is gaining share fastest on biologics buffer demand.
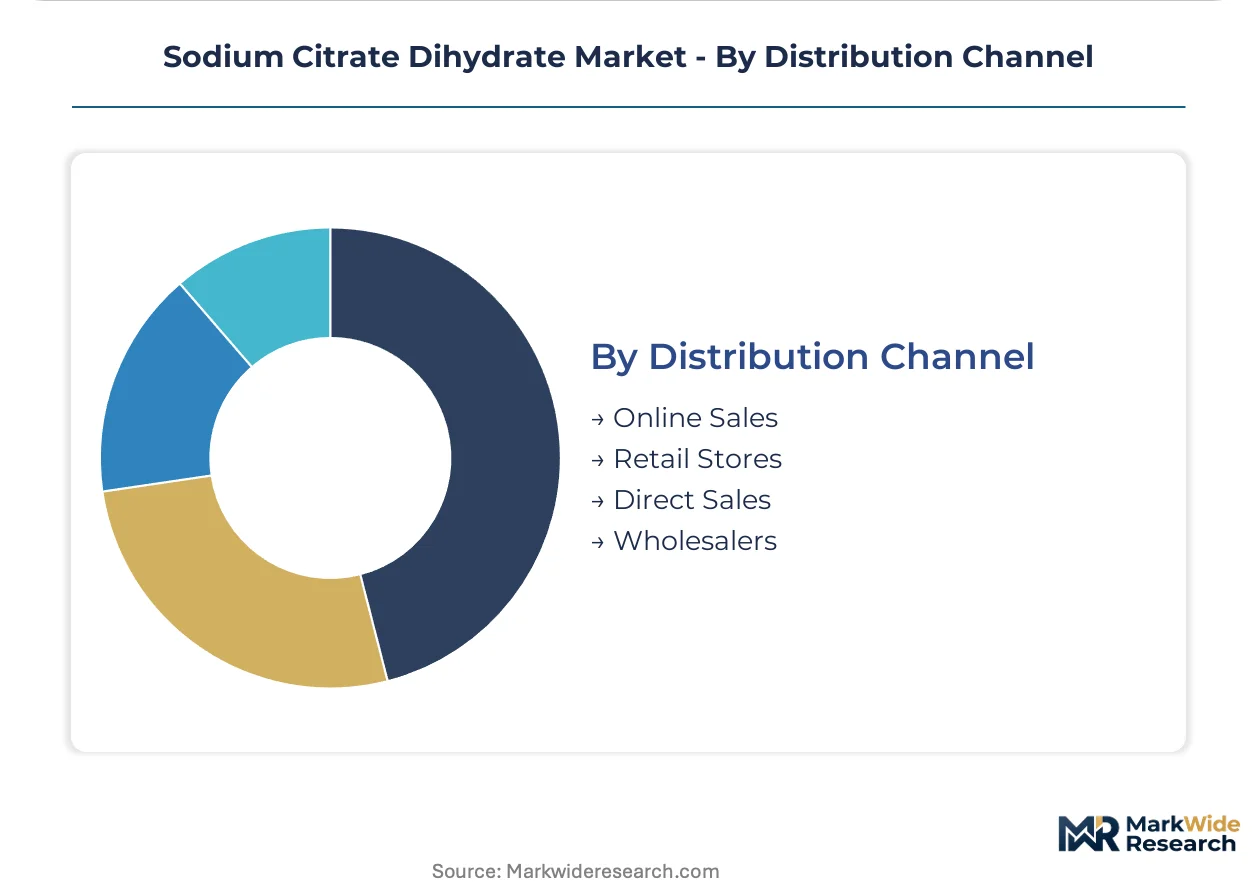
Distribution Channel:
Channel structure reflects order size, certification documentation requirements, and geographic proximity to fermentation capacity.
- Direct Sales:Pharmaceutical and large food manufacturers procure through long-term supply agreements with integrated fermentation houses, embedding specifications into multi-year contracts with derived supply assurances.
- Wholesalers:Regional distributors serve mid-scale food processors and cosmetic formulators with inventory pooling and consolidated documentation.
- Online Sales:E-commerce platforms capture research laboratory and small-batch cosmetic orders requiring rapid fulfillment of standard-grade material.
- Retail Stores:Limited to consumer-facing reagent and food additive channels with minimal commercial significance.
Direct Sales dominates pharmaceutical and large food procurement. Online Sales is climbing the fastest among research and small-batch segments.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Export-import dynamics in sodium citrate dihydrate trace fermentation capacity clusters against pharmaceutical formulation demand centers. China and India run structural surpluses in citric acid feedstock, while Germany and Switzerland import qualified pharmaceutical-grade material for parenteral drug manufacturing.
China
Fermentation-based citric acid output from Shandong and Jiangsu provinces feeds crystallization capacity for regional pharmaceutical manufacturing. SAMR's GB standards for food additives and NMPA pharmaceutical excipient regulations govern multi-compendial qualification timelines. The Yangtze River Delta cluster near Shanghai anchors export-oriented sodium citrate production for beverage and cosmetic formulators across Southeast Asia.
Germany
EMA nitrosamine risk assessments tighten impurity specifications for sodium citrate used in injectable biologics manufactured in Hesse and Bavaria. REACH registration requirements and ECHA substance evaluations consolidate supplier panels to dual-source models. The Frankfurt-Rhine-Main pharmaceutical corridor absorbs compliance costs through dedicated quality agreements with qualified fermentation houses.
India
CDSCO manufacturing license expansions enable domestic sodium citrate producers to supply US and EU generic injectable makers from Maharashtra and Gujarat clusters. FSSAI food additive codes and BIS pharmaceutical-grade standards determine market access for regional suppliers. The Hyderabad-Visakhapatnam corridor scales fermentation-derived citric acid output for downstream citrate crystallization serving export markets.
United States
FDA food additive regulations under 21 CFR and USP monographs govern purity thresholds for pharmaceutical and food-grade material consumed in New Jersey and North Carolina formulation centers. Corn belt feedstock volatility transmits directly to citric acid input costs for non-integrated producers. The Chicago-Milwaukee corridor anchors beverage industry procurement of granular sodium citrate for carbonated drink acidulation.
Switzerland
Swissmedic pharmaceutical regulations and ICH Q3D elemental impurity guidelines elevate analytical burden for sodium citrate excipients used in Basel and Zurich parenteral manufacturing. EU Green Deal alignment opens preferential procurement channels for bio-based citric acid certification schemes. The Basel-Lörrach biopharma cluster concentrates demand for multi-compendial validated material in continuous bioprocessing applications.
Sodium Citrate Dihydrate Market Competitive Landscape
Platform integrators command the system tier; component specialists sit upstream in citric acid fermentation and crystallization. The supplier base concentrates around integrated fermentation houses with captive citrate output, while toll manufacturers and third-party crystallizers occupy fragmented mid-scale positions. Three archetypes dominate: agricultural feedstock-integrated multinationals, dead-sea mineral co-product specialists, and regional fermentation-leasing operators. Competitive moves center on backward integration into corn and molasses supply chains, plus continuous crystallization retrofit programs to capture yield improvements.
Within the integrated fermentation tier, Cargill, Incorporated and Jungbunzlauer Suisse AG exemplify agricultural feedstock-integrated multinationals with captive citric acid-to-citrate production. Gadot Biochemical Industries Ltd. occupies a distinct position as a dead-sea mineral co-product specialist, differentiating supply economics through mineral stream integration rather than agricultural fermentation.
| Leading Market Players |
|---|
| Cargill, Incorporated |
| Archer Daniels Midland (ADM) |
| Jungbunzlauer Suisse AG |
| Foodchem International Corporation |
| Gadot Biochemical Industries Ltd. |
| Pan Chem Corporation |
| Tate & Lyle plc |
| Citrique Belge N.V. |
| Thai Citric Acid Co., Ltd. |
| Others |
Value Network & Pricing Analysis
Overcapacity in Chinese citric acid fermentation is compressing spot prices for food-grade sodium citrate dihydrate while simultaneously elevating qualification premiums for pharmaceutical-grade material as USP and EP compliance costs concentrate pricing power among integrated European suppliers.
Pricing Analysis
Industrial OEM buyers anchor a contract-based long-term offtake pricing structure that stratifies across premium, standard, and economy tiers based on pharmacopeial certification level and volume scale. Cost compression in food-grade material is intensifying because Shandong fermentation houses are absorbing margin erosion to maintain utilization rates. Beverage processors exhibit the highest price sensitivity due to commodity substitution options, while parenteral drug manufacturers absorb premium pricing for multi-compendial validated supply.
Supply Chain Analysis
Extended payment terms from 60 to 90 days are becoming standard for qualified pharmaceutical-grade material as suppliers finance inventory through supply-chain finance facilities. Manufacturing concentrates in China, India, and Germany, with downstream crystallization drawing from molasses, corn steep liquor, and sodium carbonate feedstocks. Single-source vulnerability runs through Shandong province citric acid fermentation clusters. Distribution runs through direct long-term agreements with integrated fermentation houses for pharmaceutical and large food accounts.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Potassium sorbate substitution trials in cost-sensitive meat processing segments threaten volume retention, compelling incumbents to defend positioning through certification depth and supply security guarantees.
For Market Incumbents: Insulate pharmaceutical-grade margin pools by accelerating multi-compendial validation investments ahead of USP-EP-Chinese Pharmacopeia harmonization deadlines. Backward integration into corn and molasses supply chains in the US Midwest and Brazilian sugarcane regions reduces feedstock volatility exposure. Lock in dual-source supplier status at European formulation houses through dedicated quality agreements addressing EMA nitrosamine guidance. For New Entrants and Emerging Players: Pursue toll manufacturing and third-party fermentation leasing arrangements to bypass capital barriers for citric acid-to-citrate integration. The Indian pharmaceutical export corridor offers the most penetrable white space, with CDSCO license expansions enabling supply to US and EU generic injectable makers. Position through liquid sodium citrate formats targeting automated cosmetic formulation lines seeking precise pH control with minimal handling infrastructure. For Investors and Strategic Acquirers: Recurring-revenue conversion is highest among integrated fermentation houses with captive pharmaceutical-grade output and long-term supply agreements embedded in multi-year co-manufacturing contracts. Five-to-ten-year viability favors agricultural feedstock-integrated multinationals with demonstrated REACH registration completion and ECHA preferred-supplier status. Watch for continuous crystallization retrofit announcements as the inflection signal separating yield-advantaged suppliers from legacy batch operators.| Strategic Initiative | Industry Significance |
|---|---|
| Backward Integration into Feedstock Supply | Corn belt and Brazilian molasses sourcing secures margin predictability against commodity volatility. |
| Continuous Crystallization Retrofit | European fermentation houses capture yield improvements and reduce energy intensity per kilogram output. |
| Multi-Compendial Validation Investment | Simultaneous USP, EP, and Chinese Pharmacopeia compliance accelerates cross-border qualification timelines. |
| Liquid Format Capacity Addition | Automated cosmetic and pharmaceutical formulation lines drive premium pricing for ready-to-use solutions. |
| REACH Registration Completion | ECHA substance evaluation deadlines consolidate EU supplier bases to early registrants with preferred status. |
Research Methodology
A spread of perspectives from pharmaceutical formulation executives, food industry procurement leads, fermentation plant managers, and cosmetic R&D directors converged on the working assumptions underlying demand projections. Primary interview insights combined with secondary validation from FDA 21 CFR filings, EMA nitrosamine risk assessment documentation, USP and EP monograph publications, and customs trade data. Bottom-up capacity and consumption estimates triangulated against top-down macroeconomic drivers across the analysis window.
Demand-supply balance dynamics shaped the analytical framework, with segmentation modeling across application, product type, end user, and distribution channel dimensions. CAGRs derived from regression analysis against fermentation capacity expansion trajectories, regulatory compliance cost inflation, and substitute penetration rates. Forecast inputs incorporated pharmaceutical-grade purity threshold evolution and food preservation substitution elasticity.
Macroeconomic conditions sit as an overlay; deviation in corn and molasses commodity prices, REACH enforcement intensity, or pharmacopeial harmonization timelines would shift the trajectory. Forecasts reflect documented assumptions about fermentation yield improvements and regulatory compliance cost absorption. Macroeconomic, regulatory, or technological deviation would prompt revision.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Additives
Combustion Clean-Up Additives for High-Mileage Fleets Market
Additives
Asia-Pacific Water Enhancer Market
Additives
Micronized Powder Market
Additives
Anti-Redeposition Polymer Additives for Short-Wash Cycles Market
Additives
Automotive Additives Market
Additives
Agrochemicals Additives Market
Additives
Grinding Aids Market
Additives
Global Feed Acidifiers Market
Additives
Nucleotide Premix Market
Additives
Defoaming Coating Additives Market
Additives
Refinery Process Additives Market
Additives
Dipotassium Guanylate Market
Additives
Crosslinking Agents Market
Additives
Viscosity Index Improvers Market
Additives
Texture Modifier Market
Additives
Citric Acid Market