
 Global Continuous Manufacturing Market | 2026-2036
Global Continuous Manufacturing Market Size, Share, and Industry Trends Forecast 2026-2036
Global Continuous Manufacturing Market Foresight
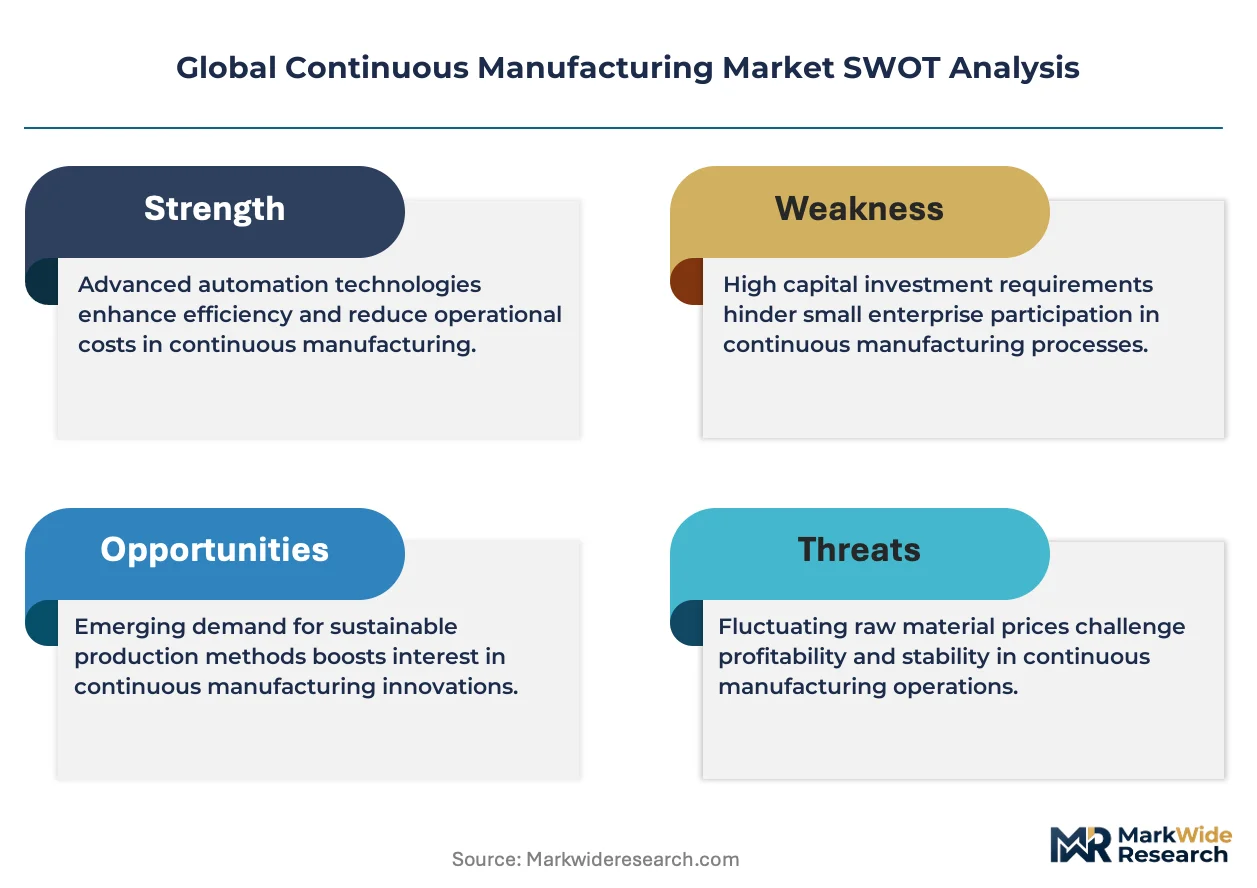
The EU Green Deal's pharmaceutical sector decoupling targets is decoupling carbon-intensive batch processes from licensed manufacturing workflows. Thermo Fisher Scientific leverages integrated analytical platforms to sustain technology leadership in process analytical technology deployment. Sartorius AG anchors European supply chains through specialized single-use bioreactor systems for continuous bioprocessing. Danaher Corporation competes across the automation software layer with distributed control architectures.
Continuous manufacturing denotes integrated production flows where raw materials enter and finished products exit without interruption, typically achieving residence times under 24 hours through tightly coupled unit operations with real-time quality assurance. Process analytical technology dominates deployment in active pharmaceutical ingredient synthesis where inline spectroscopy replaces offline laboratory testing. Single-use systems represent the fastest-expanding segment among biologics manufacturers seeking reduced cross-contamination risk during campaign changeovers. Automation software captures concentrated margin pools as facilities integrate hybrid cloud-edge architectures for distributed process control.
The FDA's quality-by-design framework and ICH Q13 guideline on continuous manufacturing jointly reshape validation protocols for real-time release across US-licensed facilities. EMA's Annex 15 revisions and the EU's MDR traceability requirements extend compliance burdens to European contract manufacturing organizations supplying transatlantic markets. Stakeholders must monitor evolving pharmacopeial standards for continuous process verification as regulatory convergence between FDA and EMA approaches material harmonization on control strategy expectations.
Market Dynamics
The ICH Q13 guideline on continuous manufacturing is compressing validation timelines from months to weeks, forcing pharmaceutical facilities to restructure quality assurance workflows around real-time release testing rather than end-batch laboratory verification.
Growth Catalysts
- Quality-by-Design Mandates:The FDA's QbD framework rewards manufacturers who build quality into process design with accelerated regulatory review pathways for continuous lines.
- Biologics Campaign Intensity:Single-use bioreactor systems enable rapid product changeovers for multi-product facilities serving contract manufacturing demand.
- German Equipment Cluster:Concentrated supplier ecosystems around Düsseldorf and Göttingen reduce procurement lead times for integrated continuous processing skids.
Market Restraints
- Specialized Alloy Input Volatility:Hastelloy and titanium price swings for corrosion-resistant reactor vessels destabilize equipment manufacturer margins.
- Automation Software Concentration:Proprietary distributed control architectures from a limited vendor base create vendor lock-in risks for facility operators.
- Batch Validation Sunk Costs:Existing pharmaceutical facilities face stranded asset exposure from decades of batch-process equipment depreciation.
Strategic Opportunities
- Indian CDMO Expansion:CDSCO's streamlined manufacturing license pathways attract investment in continuous oral solid dosage facilities for export markets.
- ATMP Convergence:Integration of cell therapy bioprocessing with continuous viral vector production opens regenerative medicine applications.
- EU Green Deal Decarbonization:Pharmaceutical sector targets for process intensity reduction favor continuous systems with smaller physical footprints and solvent recovery integration.
Industry Challenges
- Process Analytical Technology Talent Scarcity:Spectroscopy and chemometric modeling expertise remains concentrated among a narrow specialist pool.
- Legacy Quality System Integration:Electronic batch record systems require extensive reconfiguration to accommodate continuous data streams.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Global Continuous Manufacturing Market |
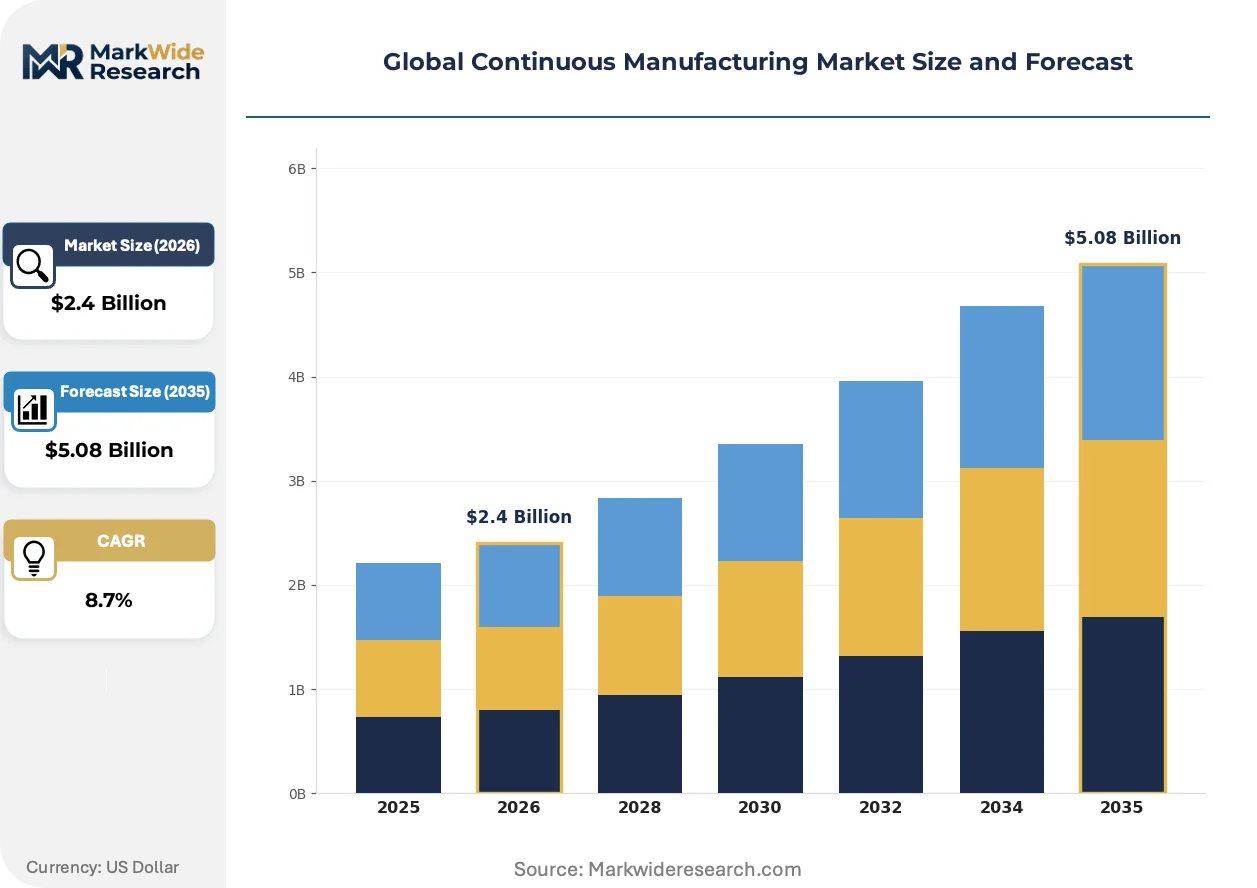
| Market Size in 2026 | $2.4 Billion |
| Market Size in 2035 | $5.08 Billion |
| CAGR (2026 – 2036) | 8.7% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Technology: Process Analytical Technology, Single-use Systems, Automation Software, Modular Units, Sensors, Real-time Monitoring Application: Pharmaceuticals, Specialty Chemicals, Agrochemicals, Food Processing, Polymer Production, Personal Care End User Industry: Contract Manufacturing Organizations, Fine Chemical Producers, Biologics Manufacturers, Nutraceutical Producers, Cosmetic Manufacturers, Chemical Formulation Plants Deployment Mode: On-Premises, Cloud-based Control, Hybrid Systems, Edge Computing, Distributed Control Systems, Centralized Control |
| Companies Covered | GEA Group Aktiengesellschaft, Thermo Fisher Scientific, Sartorius AG, Danaher Corporation, Siemens Healthineers, Merck KGaA, Corning Incorporated, Lonza Group, Eppendorf AG, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Global Continuous Manufacturing Market Shifts & Advancements
Process intensification architectures are collapsing the traditional boundaries between upstream and downstream operations, enabling residence time compression that challenges established facility design paradigms.
Microfluidic reactor technology is modularizing active pharmaceutical ingredient synthesis by enabling numbering-up rather than scaling-up production strategies. Contract manufacturers serving orphan drug portfolios are adopting these platforms to match variable demand without minimum batch size constraints. This approach is modularizing capital deployment, allowing facilities to add capacity through parallel unit replication rather than single-train vessel expansion.
The EMA's Annex 15 revision on qualification and validation is forcing European manufacturers to document continuous process verification with enhanced statistical rigor. Facilities must now demonstrate sustained process capability across defined control strategy periods rather than discrete batch releases. Oral solid dosage manufacturers in Ireland and Switzerland are investing in multivariate statistical process control software to meet these documentation burdens.
Biologics procurement teams are consolidating supplier relationships around full-suite continuous bioprocessing vendors rather than assembling point solutions. This concentration favors equipment providers offering integrated perfusion bioreactor and continuous chromatography packages. Japanese pharmaceutical manufacturers exhibit the most advanced adoption of this bundled sourcing model, driven by PMDA emphasis on holistic control strategies.
Global Continuous Manufacturing Market Segmentation
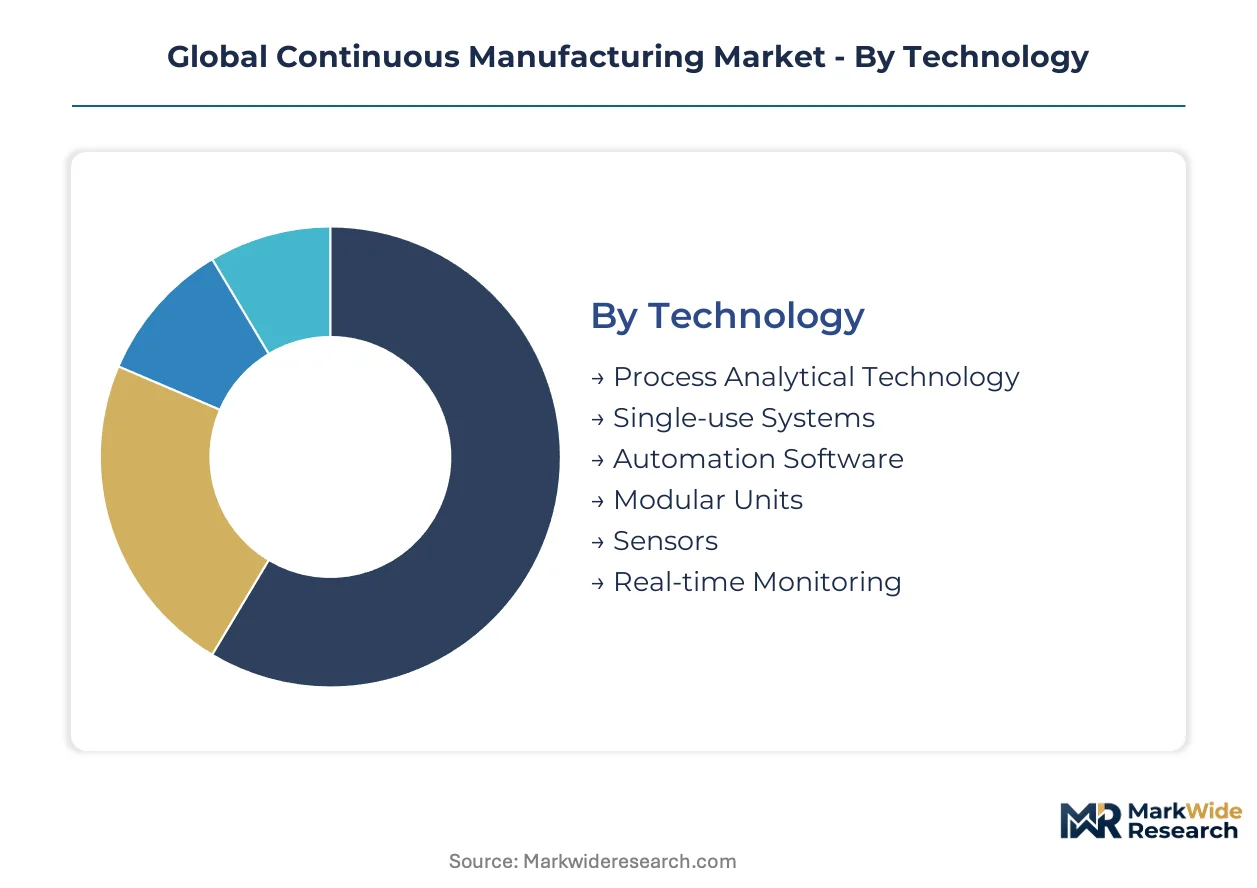
Continuous manufacturing markets fragment across technology maturity curves, with embedded process analytical systems commanding premium integration budgets while standalone modular units serve pilot-scale validation. Deployment mode selection determines regulatory pathway complexity and real-time release feasibility across pharmaceutical and chemical applications.
Technology:
Integration depth separates embedded sensing architectures from standalone skids, with process control layers determining validation scope and facility retrofit requirements.
- Process Analytical Technology:Inline spectroscopy and chromatography systems replace laboratory testing with real-time quality verification. German pharmaceutical facilities anchor demand as FDA quality-by-design protocols reward PAT-enabled submissions with accelerated review timelines.
- Single-use Systems:Disposable bioreactor and fluid path components eliminate cleaning validation between campaigns. Biologics manufacturers in Switzerland and Ireland concentrate procurement around perfusion-enabled single-use trains for multi-product flexibility.
- Automation Software:Distributed control platforms orchestrate unit operation synchronization.
- Modular Units:Pre-validated skids reduce installation timelines for greenfield facilities.
- Sensors:Pressure, temperature, and flow transmitters feed multivariate control algorithms.
- Real-time Monitoring:Edge-computing dashboards visualize process trajectories for operator intervention.
Volume placements concentrate in Process Analytical Technology; the faster expansion belongs to Single-use Systems.
Application:
Regulatory intensity and batch size economics shape adoption patterns, with validated pharmaceutical applications commanding margin premiums over chemical processing deployments.
- Pharmaceuticals:Active pharmaceutical ingredient synthesis and oral solid dosage production dominate capital deployment. US and European facilities lead adoption as ICH Q13 harmonization enables real-time release across transatlantic markets.
- Specialty Chemicals:Fine chemical and intermediate production leverages continuous flow for hazardous reaction containment. Japanese manufacturers integrate microreactor technology for high-energy chemistry campaigns.
- Agrochemicals:Pesticide and fertilizer formulation adopts continuous granulation for volume efficiency.
- Food Processing:Aseptic filling and thermal processing lines convert from batch retorts.
- Polymer Production:Extrusion and compounding operations achieve residence time precision.
- Personal Care:Cosmetic emulsion manufacturing adopts inline homogenization.
Capital deployment concentrates in Pharmaceuticals; Specialty Chemicals is climbing the fastest as process intensification architectures penetrate fine chemical synthesis.
End User Industry:
Outsourcing economics and campaign intensity determine facility investment priorities, with contract manufacturers amortizing continuous lines across multiple client portfolios.
- Contract Manufacturing Organizations:Multi-product facilities serving fragmented client demand require rapid changeover capabilities. Indian CDMOs expand continuous oral solid dosage capacity under CDSCO streamlined licensing for export markets.
- Fine Chemical Producers:Custom synthesis houses adopt flow chemistry for hazardous reaction containment. Swiss and German specialists anchor European supply chains for pharmaceutical intermediates.
- Biologics Manufacturers:Perfusion culture and continuous chromatography integration dominates cell therapy and monoclonal antibody production.
- Nutraceutical Producers:Dietary supplement manufacturers convert tableting operations for volume consistency.
- Cosmetic Manufacturers:Skincare formulation adopts continuous emulsification for texture uniformity.
- Chemical Formulation Plants:Industrial chemical blending operations achieve throughput optimization.
Equipment procurement concentrates in Contract Manufacturing Organizations; Biologics Manufacturers is gaining share fastest as cell therapy convergence drives perfusion platform demand.
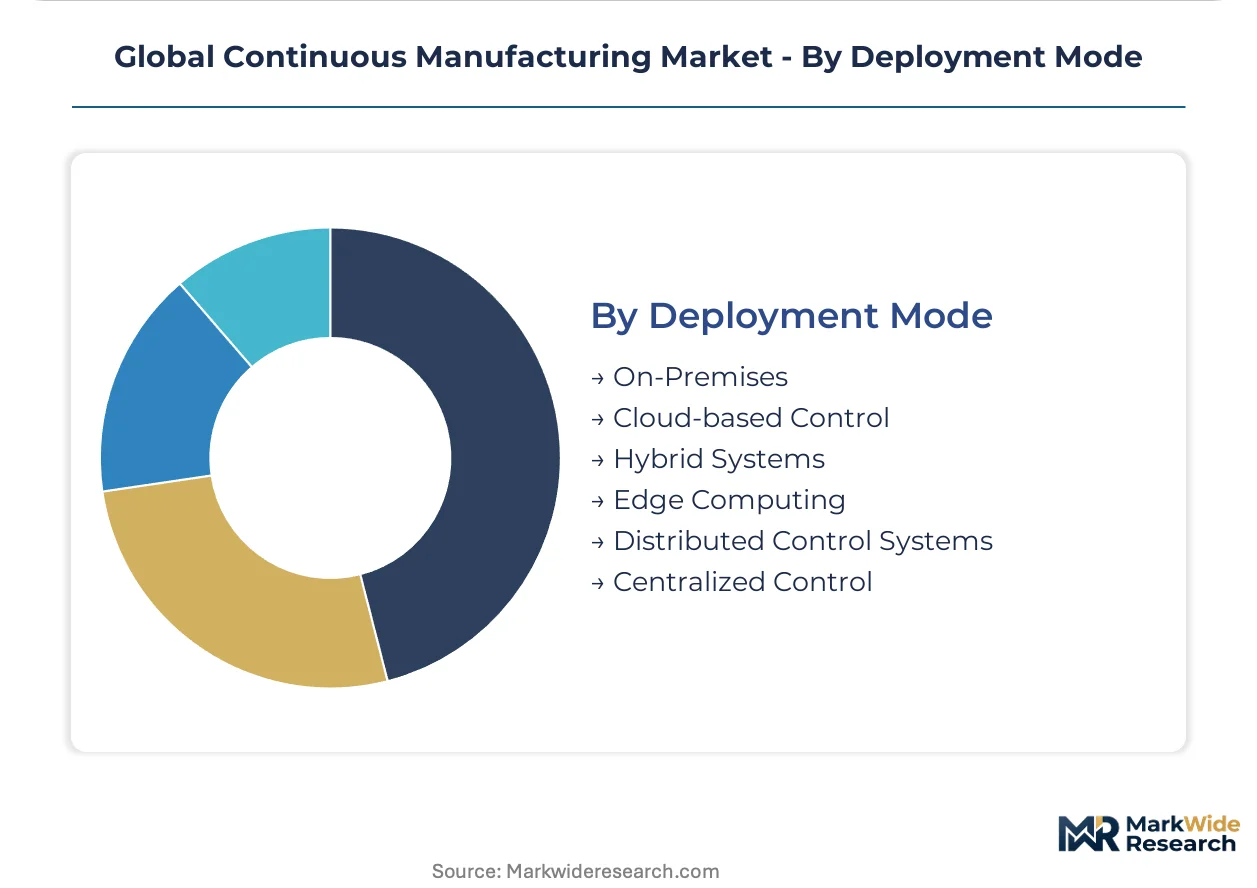
Deployment Mode:
Control architecture selection determines cybersecurity exposure, validation documentation burden, and integration complexity with legacy batch record systems.
- On-Premises:Local server infrastructure maintains data sovereignty for proprietary process knowledge. Japanese pharmaceutical manufacturers favor isolated control networks under PMDA data integrity requirements.
- Cloud-based Control:SaaS platforms reduce capital expenditure for distributed facility fleets. European contract manufacturers pilot cloud-hybrid architectures under EMA Annex 11 computer system validation guidance.
- Hybrid Systems:Edge processing with cloud analytics balances latency and scalability.
- Edge Computing:Local data processing enables sub-second control loop response.
- Distributed Control Systems:Proprietary architectures from established automation vendors dominate large-scale installations.
- Centralized Control:Single control room architectures serve compact facility footprints.
Installed base concentrates in On-Premises; Cloud-based Control shows the steepest expansion trajectory as hybrid architectures resolve validation concerns for multi-site operators.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Düsseldorf and Göttingen anchor the densest concentration of continuous manufacturing equipment fabrication, with German pharmaceutical clusters driving integrated bioprocessing demand across transatlantic supply chains.
United States
FDA quality-by-design protocols accelerate real-time release adoption among New Jersey and Massachusetts pharmaceutical manufacturers. The FDA's ICH Q13 implementation guidance compresses validation timelines for continuous oral solid dosage facilities. Boston-Cambridge biotech corridors integrate perfusion bioreactor systems with distributed control architectures.
Germany
GEA Group and Sartorius AG supply chains concentrate advanced equipment manufacturing around Düsseldorf and Göttingen industrial zones. EMA Annex 15 revisions mandate enhanced statistical rigor for continuous process verification documentation. Bavarian pharmaceutical facilities deploy multivariate statistical process control software to meet evolving qualification standards.
Switzerland
Swissmedic oversight of continuous manufacturing submissions drives adoption of integrated analytical platforms among Basel-based biologics producers. The country's MDR traceability requirements extend compliance burdens to contract manufacturing organizations serving EU markets. Irish-Swiss pharmaceutical corridors specialize in single-use perfusion trains for multi-product flexibility.
India
CDSCO streamlined manufacturing license pathways attract investment in continuous oral solid dosage capacity for export markets. Hyderabad and Ahmedabad CDMO clusters expand integrated processing skids under abbreviated regulatory review timelines. Indian contract manufacturers amortize continuous lines across fragmented client portfolios serving regulated markets.
Japan
PMDA emphasis on holistic control strategies drives bundled sourcing of continuous bioprocessing packages among Tokyo-Osaka pharmaceutical manufacturers. METI process intensification initiatives support microreactor adoption for high-energy chemistry campaigns. Nagoya industrial corridors integrate edge-computing architectures for sub-second control loop response.
Global Continuous Manufacturing Market Competitive Landscape
The competitive structure tilts toward diversified automation conglomerates with pharmaceutical-specialized divisions. Equipment fabrication concentrates among German and Swiss engineering groups with integrated analytical capabilities. Three archetypes dominate: full-suite bioprocessing vendors, modular skid specialists, and process analytical technology platform providers. Strategic moves center on vertical integration into single-use consumables and cloud-hybrid control software licensing.
Within the diversified automation tier, GEA Group Aktiengesellschaft and Siemens Healthiners exemplify European engineering conglomerates with pharmaceutical equipment divisions. Thermo Fisher Scientific occupies a position among analytical platform specialists with integrated continuous manufacturing capabilities. Sartorius AG represents the single-use systems archetype, anchoring perfusion bioreactor supply chains for biologics manufacturers. Danaher Corporation sits within the life sciences tools segment with distributed control architecture offerings.
| Leading Market Players |
|---|
| GEA Group Aktiengesellschaft |
| Thermo Fisher Scientific |
| Sartorius AG |
| Danaher Corporation |
| Siemens Healthineers |
| Merck KGaA |
| Corning Incorporated |
| Lonza Group |
| Eppendorf AG |
| Others |
Supply & Pricing Matrix
Biologics procurement teams consolidating supplier relationships around full-suite continuous bioprocessing vendors are compressing equipment margins while concentrating pricing power among integrated platform providers. This buyer consolidation forces modular skid specialists and point-solution vendors toward value-based pricing anchored to throughput guarantees and uptime commitments.
Pricing Analysis
Throughput-based performance guarantees anchor equipment pricing, with premium tiers commanding margins for real-time release certification under FDA quality-by-design protocols. Price differentiation separates PAT-integrated platforms with ICH Q13 validation support from standalone modular units serving pilot-scale facilities. Pricing pressure intensifies in the single-use consumables tier as Sartorius AG and Danaher Corporation deepen captive supply of bioreactor bags and fluid path components. Contract manufacturing organizations exhibit highest price sensitivity due to multi-client portfolio amortization requirements, while innovator biopharmaceuticals prioritize total cost of ownership over capital expenditure minimization.
Supply Chain Analysis
Direct-to-OEM channels handle hyperscale pharmaceutical manufacturer demand, while distributor networks serve mid-tier CDMOs and pilot-scale facilities across India and Eastern Europe. Equipment fabrication concentrates in Germany, Switzerland, and the United States, with GEA Group and Sartorius AG anchoring precision machining clusters around Düsseldorf and Göttingen. Hastelloy and titanium alloy inputs for corrosion-resistant reactor vessels draw from specialized metallurgical suppliers in Germany and Japan. Single-source vulnerability persists in high-purity sensor modules and spectroscopic detection components. Distribution runs through authorized service integrators who bundle installation validation with ongoing technical support contracts.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
The Global Continuous Manufacturing Market operates as a cost-of-compliance story where ICH Q13 guideline implementation creates substantial barrier-to-entry moats for validated platform providers. Regulatory convergence between FDA and EMA on real-time release testing documentation requirements privileges incumbents with established quality system infrastructure.
For Market Incumbents: Extend analytical platform integration into single-use consumables to capture recurring revenue streams from perfusion bioreactor deployments. Deepen backward integration into corrosion-resistant alloy supply chains to insulate margins from Hastelloy price volatility. Defend against emerging modular skid specialists by embedding multivariate statistical process control software as standard offerings rather than premium add-ons. For New Entrants and Emerging Players: Begin with cloud-hybrid control architectures targeting Indian CDMOs expanding under CDSCO streamlined licensing pathways. The most penetrable segment lies in continuous oral solid dosage equipment for export-focused contract manufacturers seeking rapid validation timelines. A software-first go-to-market angle—offering PAT data analytics subscriptions independent of hardware procurement—circumvents capital-intensive equipment fabrication barriers. For Investors and Strategic Acquirers: The window for entry favors process analytical technology platform specialists with embedded chemometric modeling capabilities and established FDA pre-submission consultation track records. Acquisition targets should demonstrate sustained process capability documentation under EMA Annex 15 revision requirements. Monitor PMDA holistic control strategy guidance adoption among Japanese pharmaceutical manufacturers as the signal indicating regulatory convergence momentum sufficient to justify platform consolidation bets.| Strategic Initiative | Industry Significance |
|---|---|
| Regulatory Approval Pathway | FDA quality-by-design submissions with PAT-enabled real-time release accelerate commercialization timelines for continuous lines. |
| Backward Integration | In-house production of single-use bioreactor bags reduces cross-contamination risk and secures supply continuity for multi-product facilities. |
| Manufacturing Scale-Up | Modular skid replication enables capacity expansion without minimum batch size constraints for orphan drug portfolios. |
| Strategic Partnership | Collaborations with German equipment clusters leverage Düsseldorf-Göttingen supplier ecosystems for integrated processing skids. |
| Geographic Expansion | Hyderabad and Ahmedabad CDMO clusters offer abbreviated regulatory review timelines for continuous oral solid dosage export capacity. |
Research Methodology
SEC 10-K filings, FDA quality-by-design submission databases, and EMA Annex 15 revision guidance documents formed the secondary backbone of this analysis. Primary interviews with continuous manufacturing equipment procurement directors, regulatory affairs leads at pharmaceutical manufacturers, and PAT implementation specialists at contract manufacturing organizations validated secondary findings. Bottom-up triangulation across technology deployment data and top-down reconciliation against pharmaceutical capital expenditure disclosures ensured cross-verification of market sizing estimates.
Historical trendline analysis of equipment shipment volumes and installed base growth established baseline momentum vectors across the analysis window. Segmentation modeling incorporated technology integration depth, application regulatory intensity, end-user outsourcing economics, and deployment mode control architecture complexity. CAGRs were derived from regression-weighted projections of validated facility expansion and replacement cycle timing. Industry-specific forecast inputs included ICH Q13 implementation pace among US-licensed facilities and CDSCO manufacturing license pathway utilization rates.
Underlying measurement precision varies by segment; process analytical technology and single-use systems carry tighter precision than automation software licensing due to disclosed equipment shipment reporting. Forecasts reflect assumptions regarding regulatory convergence momentum and pharmaceutical manufacturer capital allocation priorities. Periodic stress-testing of base assumptions is recommended given potential revision from pharmacopeial standard harmonization delays or alloy input cost volatility.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Industrial Chemicals
2-Ethoxy Propene Market
Industrial Chemicals
Honing Oil Market
Industrial Chemicals
Lignin Market
Industrial Chemicals
Dewatering Aids Market
Industrial Chemicals
Backing Material Market
Industrial Chemicals
Heat Shrink Tubes Market
Industrial Chemicals
Asia-Pacific Molecular Sieve Market
Industrial Chemicals
Automotive Chemicals Market
Industrial Chemicals
Global Antifreeze/Coolant Market
Industrial Chemicals
Asia-Pacific Silica Sol Market
Industrial Chemicals
Tallow Fatty Acid Market
Industrial Chemicals
Drag Reducing Agents Market
Industrial Chemicals
Global Bio Based Isoprene Market
Industrial Chemicals
Volatile Organic Compounds (VOC) Concentrator Market
Industrial Chemicals
Middle East Refrigerants Market
Industrial Chemicals
Trinitrotoluene (TNT) Market