
 Electrical Testing Services Market | 2026-2036
Electrical Testing Services Market Size, Share, and Industry Trends Forecast 2026-2036
Electrical Testing Services Market Analysis
North American utility-scale contractors is broadening their electrical testing capacity to address aging transformer fleets and renewable interconnection backlogs. General Electric Company leverages its grid solutions division to anchor large-scale diagnostic programs across transmission networks. Siemens AG competes through integrated digital twin platforms that pair HiPot testing with predictive analytics. ABB Inc differentiates via specialized VLF testing suites for submarine cable installations.
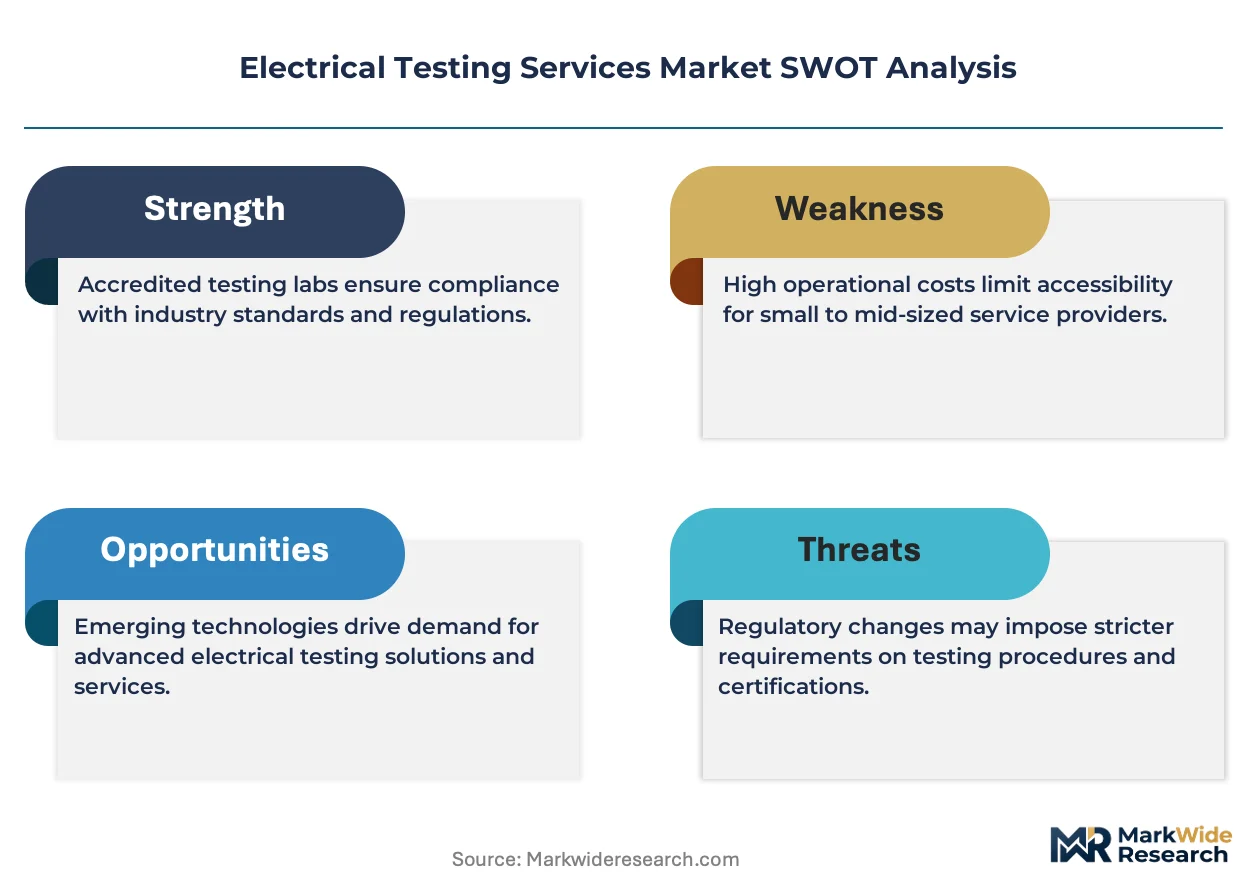
Electrical testing services encompass systematic evaluation of power system integrity through insulation resistance measurement, dielectric withstand verification, and load-flow characterization to prevent catastrophic failures and ensure operational continuity. These procedures apply IEC 62271 and IEEE 43 standards to quantify equipment health across voltage classes from distribution through extra-high-voltage tiers. Diagnostic testing commands the largest revenue pool due to recurring utility mandates, while smart meter integration represents the fastest-expanding technology segment as utilities deploy AMI infrastructure. Preventive maintenance applications yield stable margins, whereas compliance testing faces pricing pressure from commoditized local laboratories.
OSHA enforces workplace electrical safety standards that mandate periodic arc-flash hazard analysis and equipment verification, directly expanding contract volumes for third-party testing providers. The EU F-Gas Regulation and REACH frameworks constrain insulating medium choices, compelling utilities to adopt alternative gas mixtures requiring updated testing protocols. Stakeholders must monitor evolving IEEE revision cycles and grid code harmonization efforts to align service portfolios with emerging certification requirements.
Market Dynamics
Grid modernization mandates and renewable interconnection backlogs are forcing utilities to accelerate transformer fleet assessments and high-voltage diagnostic protocols across transmission networks.
Growth Catalysts
- OSHA arc-flash mandates:Mandatory third-party verification protocols in the United States are expanding contract volumes for electrical safety compliance testing.
- Southeast Asian grid programs:Power utilities across Thailand, Vietnam, and Indonesia are deploying AMI infrastructure requiring integrated smart meter testing services.
- VLF testing adoption:Very low frequency dielectric testing is displacing traditional DC methods for submarine cable integrity verification.
Market Restraints
- SF6 phase-down constraints:The EU F-Gas Regulation is limiting insulating gas availability, forcing testing protocol redesigns and equipment recalibration cycles.
- Specialized labor scarcity:Certified high-voltage technicians concentrate in Germany's industrial corridor, creating regional service bottlenecks.
- Copper price volatility:Raw material cost swings for test leads and connection assemblies are compressing margin stability for field service providers.
Strategic Opportunities
- Digital twin convergence:Pairing HiPot testing with predictive analytics platforms enables continuous equipment health monitoring.
- Offshore wind expansion:Submarine cable installations in the North Sea are creating demand for specialized VLF and partial discharge testing suites.
- India's PLI scheme:Domestic manufacturing incentives for electrical equipment are expanding captive testing requirements for certification compliance.
Industry Challenges
- IEEE revision lag:Evolving standards for extra-high-voltage testing create certification timeline uncertainty for service portfolio alignment.
- Legacy system integration:Diagnostic platforms must interface with decades-old SCADA architectures without disrupting operational continuity.
- Skills pipeline gaps:Arc-flash hazard analysis expertise remains concentrated among veteran technicians approaching retirement thresholds.
Report Scope
MarkWide Research| Attributes | Details |
|---|---|
| Report Title | Electrical Testing Services Market |
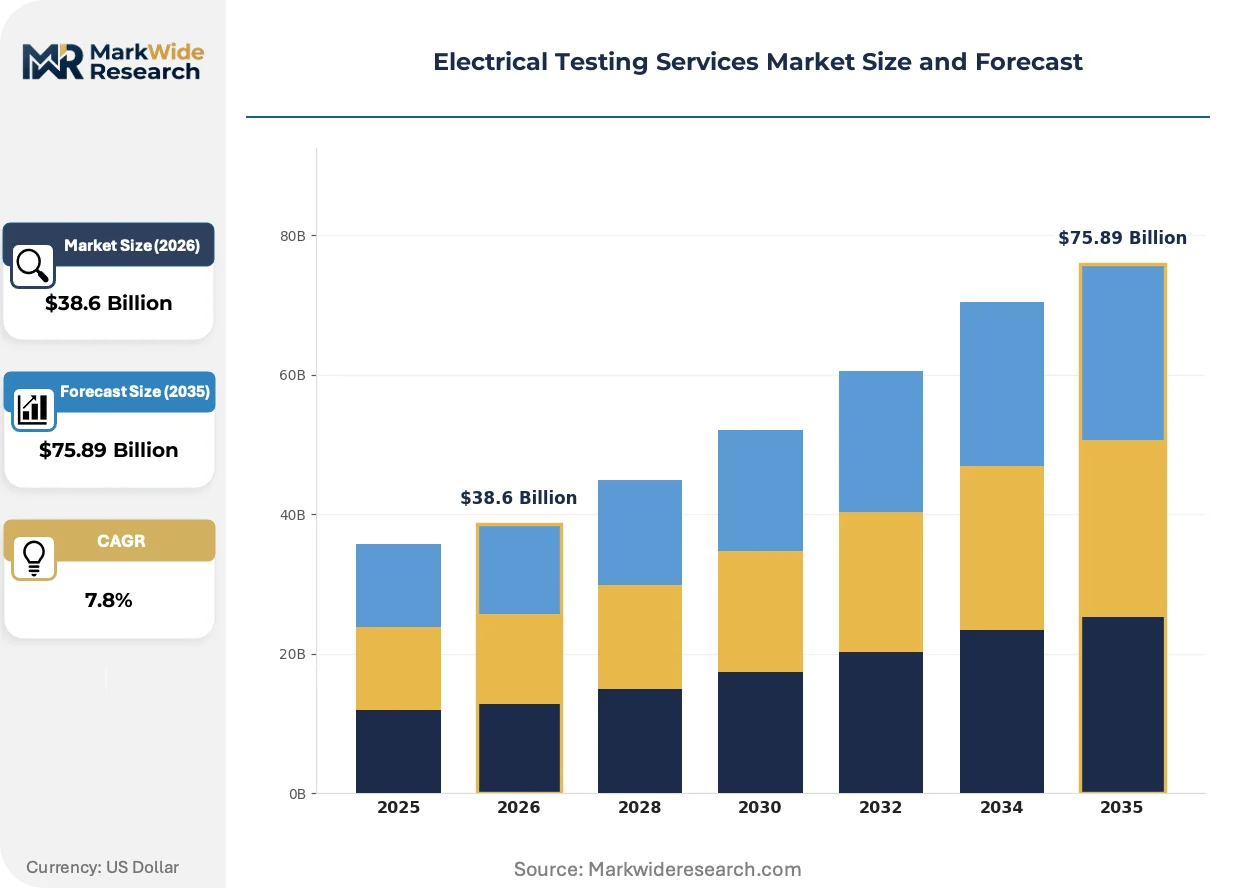
| Market Size in 2026 | $38.6 Billion |
| Market Size in 2035 | $75.89 Billion |
| CAGR (2026 – 2036) | 7.8% |
| Historical Year | 2020-2024 |
| Base Year | 2025 |
| Forecast Period | 2026-2036 |
| Segmentation | Service Type: Diagnostic Testing, Insulation Resistance Testing, Continuity Testing, Load Testing End User: Manufacturing Plants, Power Utilities, Construction Firms, Telecommunications Technology: VLF Testing, HiPot Testing, Smart Meters, Circuit Analyzers Application: Safety Verification, Preventive Maintenance, Compliance Testing, Quality Assurance |
| Companies Covered | General Electric Company, Asplundh Electrical Testing, Schneider Electric, Kinectrics, RESA Power, Siemens AG, ABB Inc, Voltech, Eaton Corporation, Others |
| Regions Covered | North America: US, Canada, Mexico Europe: Germany, Italy, France, UK, Spain, Denmark, Sweden, Austria, Belgium, Finland, Turkey, Poland, Russia, Greece, Switzerland, Netherlands, Norway, Portugal, Rest of Europe Asia Pacific: China, Japan, India, South Korea, Indonesia, Malaysia, Kazakhstan, Taiwan, Vietnam, Thailand, Philippines, Singapore, Australia, New Zealand, Rest of Asia Pacific South America: Brazil, Argentina, Colombia, Chile, Peru, Rest of South America Middle East & Africa: Saudi Arabia, UAE, Qatar, South Africa, Israel, Kuwait, Oman, North Africa, West Africa, Rest of MEA |
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Electrical Testing Services Market Emerging Trajectories
Systematic evaluation protocols are pivoting from scheduled maintenance toward condition-based monitoring, driven by sensor proliferation and predictive algorithm maturity.
Online partial discharge monitoring is expanding into transformer asset management by detecting insulation degradation before catastrophic failure. Transmission operators in Germany and the United States are deploying continuous monitoring arrays at substations. This capability is compressing traditional offline testing cycles while expanding recurring software and analytics revenue streams.
The EU F-Gas Regulation is constraining sulfur hexafluoride availability for switchgear insulation, compelling alternative gas mixture validation. Testing laboratories must recalibrate dielectric withstand protocols for fluoronitrile and vacuum interrupter technologies. Industrial users in France and the Netherlands are accelerating pilot programs to certify equipment compatibility ahead of 2030 phase-down deadlines.
Utility procurement departments are consolidating vendor panels around integrated service providers capable of spanning diagnostic testing, compliance documentation, and digital platform access. Regional testing cooperatives in the United States are displacing fragmented local laboratory relationships. This concentration is most visible among municipal utilities in Texas and California seeking single-source accountability for NERC reliability standards.
Electrical Testing Services Market Segmentation
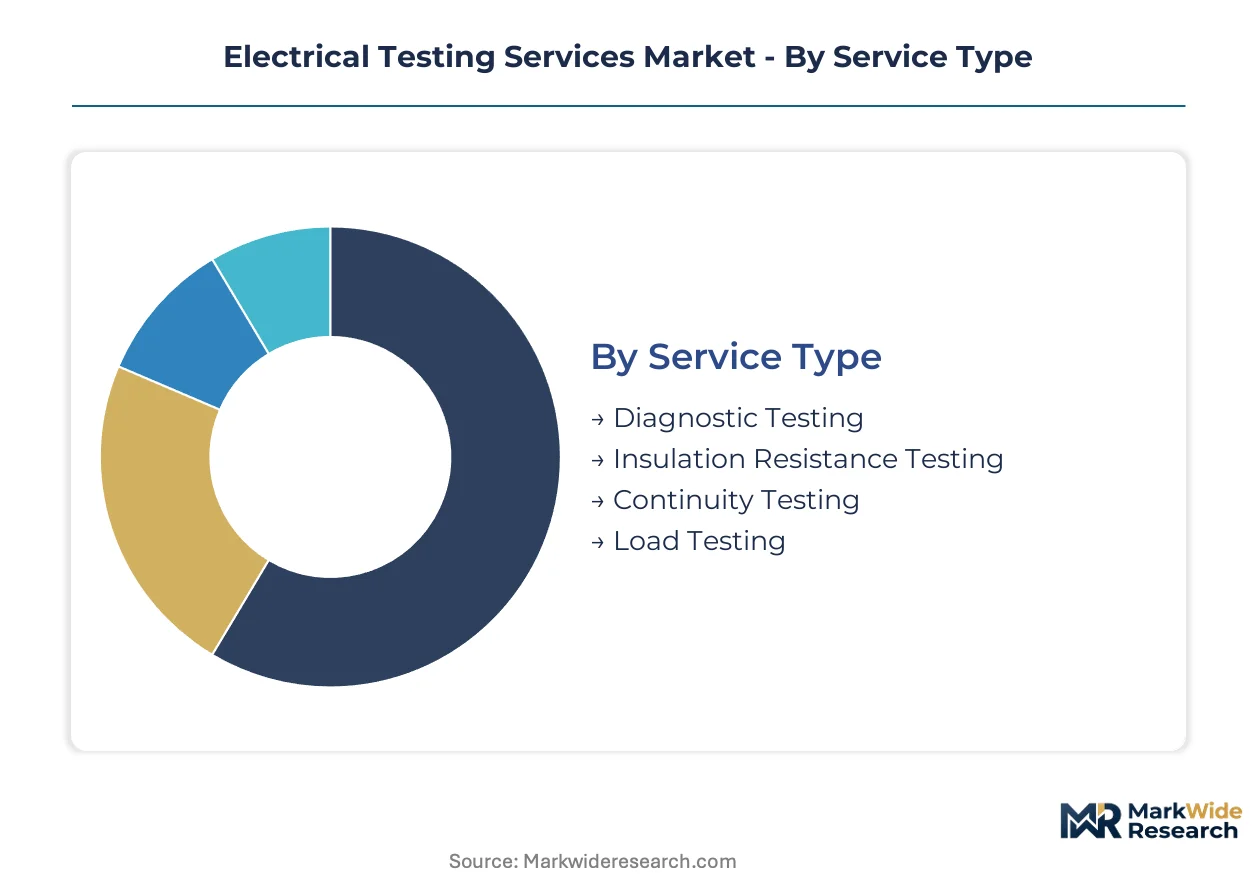
Service differentiation in electrical testing reflects divergent buyer priorities across maintenance philosophy, regulatory exposure, and asset criticality. Procurement patterns fragment between utilities seeking recurring diagnostic contracts and industrial users demanding point-in-time compliance verification.
Service Type:
Buyers in this category separate by maintenance strategy maturity and outage tolerance, with predictive adopters prioritizing diagnostic depth over scheduled interval testing.
- Diagnostic Testing:Systematic insulation degradation assessment through partial discharge monitoring and dissolved gas analysis identifies incipient transformer failures before catastrophic breakdown. German transmission operators and Texas municipal utilities concentrate procurement here, driven by NERC reliability standard mandates and aging EHV fleet replacement timelines.
- Insulation Resistance Testing:Megohm measurement protocols quantify dielectric integrity across cable systems and rotating machinery windings. Demand clusters in Southeast Asian grid modernization programs and US offshore wind interconnection projects, where submarine cable commissioning requires specialized VLF-adjacent verification methods.
- Continuity Testing:Low-resistance path verification ensures protective bonding and ground fault current return integrity in commercial and industrial installations.
- Load Testing:Thermal performance validation under rated current conditions confirms transformer and switchgear capacity margins before seasonal peak demand periods.
Volume sits with Diagnostic Testing; growth tilts toward Insulation Resistance Testing.
End User:
Contract structures diverge sharply by capital intensity and regulatory scrutiny, with asset-heavy utilities favoring multi-year service agreements while project-based construction buyers seek transactional pricing.
- Power Utilities:Transmission and distribution operators deploy comprehensive testing portfolios spanning transformer diagnostics, switchgear commissioning, and smart meter integration. Procurement concentrates among Southeast Asian state-owned grids and US investor-owned utilities, accelerated by renewable interconnection backlogs and AMI infrastructure mandates.
- Manufacturing Plants:Industrial facilities prioritize arc-flash hazard analysis and preventive maintenance protocols to minimize unplanned downtime in continuous-process operations. German automotive and chemical clusters drive specification intensity, where OSHA-equivalent EU directives mandate third-party verification cycles.
- Construction Firms:Electrical contractors require pre-energization testing and commissioning documentation for project handover compliance.
- Telecommunications:Data center and network infrastructure operators focus on grounding system integrity and UPS backup verification to ensure service continuity.
Revenue concentrates with Power Utilities; expansion accelerates fastest in Manufacturing Plants.
Technology:
Equipment selection tracks voltage class requirements and environmental constraints, with offshore applications demanding specialized frequency-modulated methods incompatible with conventional DC testing.
- VLF Testing:Very low frequency dielectric withstand verification at 0.1 Hz enables accurate cable insulation assessment without destructive DC polarization effects. North Sea offshore wind developers and Mediterranean submarine cable installers dominate adoption, compelled by IEEE 400.2 standards prohibiting traditional DC methods for extruded dielectric cables.
- Smart Meters:Advanced metering infrastructure deployment requires integrated communication protocol testing and revenue-grade accuracy verification. Thailand, Vietnam, and Indonesia utilities are scaling procurement fastest, aligning with national grid digitization targets and AMI rollout schedules.
- HiPot Testing:High-potential dielectric withstand verification confirms insulation integrity across medium and high-voltage equipment classes.
- Circuit Analyzers:Multi-function instruments combine ground fault, arc-fault, and AFCI/GFCI protection testing for residential and commercial electrical contractors.
Deployment volume favors HiPot Testing; technology transition favors VLF Testing.
Application:
Procurement urgency varies by liability exposure and operational criticality, with safety-critical verification commanding premium pricing over discretionary maintenance scheduling.
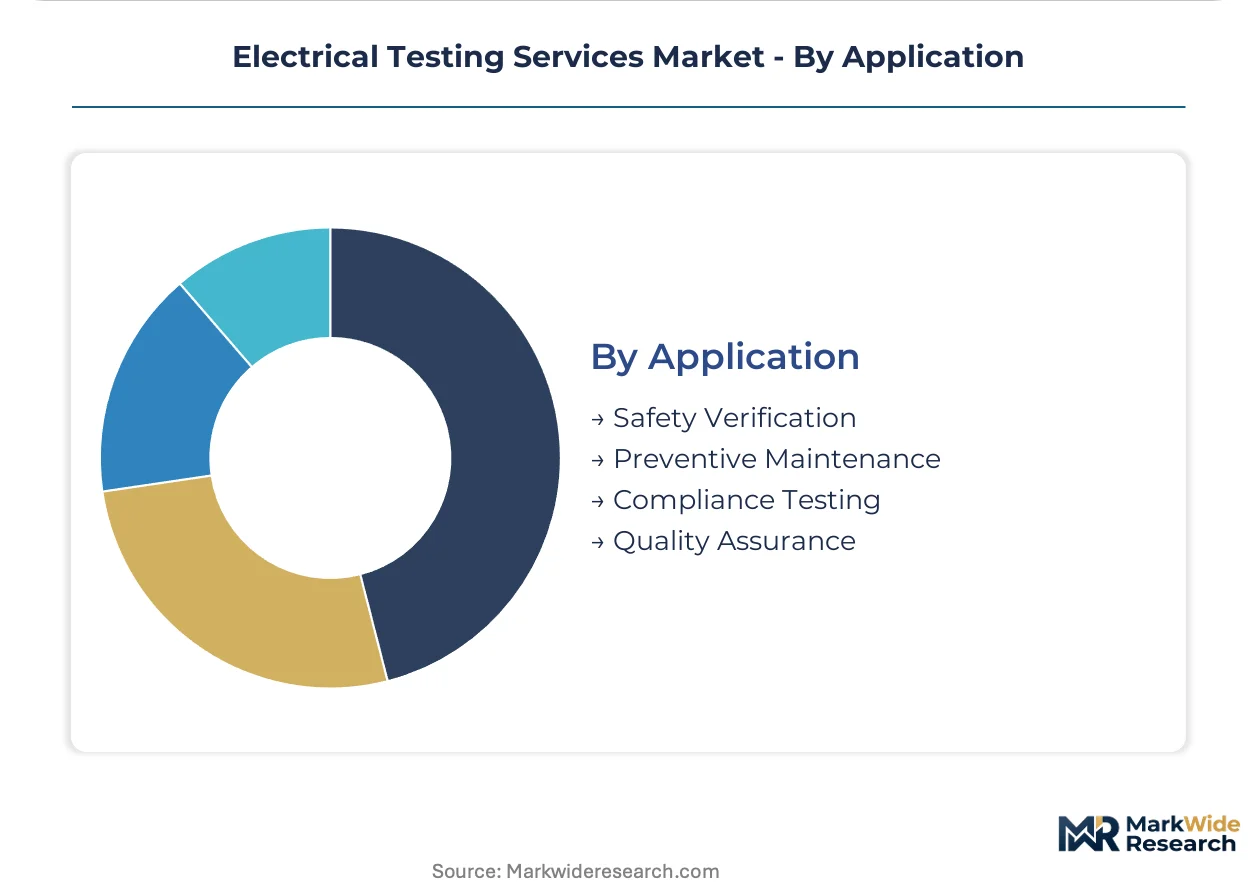
- Safety Verification:Arc-flash hazard analysis, shock protection validation, and personal protective equipment coordination studies prevent workplace electrical fatalities. US industrial facilities drive contract volume under OSHA enforcement expansion, while EU member states align with machinery directive safety integration requirements.
- Preventive Maintenance:Scheduled insulation resistance trending and transformer oil analysis extend asset life and defer capital replacement. German utilities and US municipal cooperatives concentrate spending here, optimizing aging infrastructure performance within constrained rate-base environments.
- Compliance Testing:Regulatory-mandated verification for grid code connection, equipment certification, and environmental permitting documentation.
- Quality Assurance:Factory acceptance testing and commissioning verification for OEM electrical equipment manufacturers.
Contract frequency concentrates in Preventive Maintenance; regulatory pressure intensifies fastest in Safety Verification.
Need this report tailored to your region?
Request specific countries, segments, or companies — tailored to your requirements.
Regional Outlook
Copper mining corridors in Chile and Zambia supply conductor materials for test lead assemblies, while transformer core steel from Japan's Nippon Steel anchors equipment manufacturing clusters. Regional demand patterns diverge sharply between mature grid maintenance markets and AMI infrastructure buildouts.
United States
OSHA arc-flash enforcement expansion drives third-party verification contract volumes across industrial facilities. The Infrastructure Investment and Jobs Act channels funding toward grid hardening programs in Texas and California municipal utilities. Houston-area transmission operators concentrate procurement for transformer diagnostic services amid Gulf Coast hurricane resilience mandates.
Germany
Industrial corridor manufacturers prioritize preventive maintenance protocols under EU machinery directive safety integration requirements. The F-Gas Regulation accelerates alternative gas mixture validation testing for switchgear insulation. Bavarian automotive clusters and North Rhine-Westphalia chemical facilities anchor specification intensity for certified high-voltage technicians.
China
State Grid Corporation deploys ultra-high-voltage transmission diagnostics across western renewable integration zones. MIIT grid digitization targets expand AMI infrastructure requiring smart meter testing services. Yangtze River Delta manufacturing hubs concentrate demand for factory acceptance testing of electrical equipment exports.
India
CEA reliability standards mandate periodic transformer testing across state transmission utilities. The PLI scheme for electrical equipment manufacturing expands captive certification requirements for domestic OEMs. Maharashtra and Gujarat industrial estates drive arc-flash hazard analysis adoption among process manufacturing facilities.
Vietnam
EVN grid modernization programs deploy advanced metering infrastructure across northern and central provinces. National power development plans prioritize submarine cable interconnections requiring VLF testing protocols. Ho Chi Minh City metropolitan utilities concentrate smart meter integration procurement aligned with 2025 digitization targets.
Electrical Testing Services Market Vendor Landscape
Global majors compete with regional champions across diagnostic technology portfolios and utility relationship depth. The vendor base stratifies between integrated conglomerates offering end-to-end grid solutions and specialized testing contractors focused on single-service excellence. Three archetypes dominate: diversified industrial conglomerates with grid solutions divisions, pure-play electrical testing specialists, and utility-affiliated service arms. Competitive moves center on digital twin platform integration and geographic expansion through testing cooperative partnerships.
Among diversified industrial conglomerates, General Electric Company and Siemens AG exemplify scale-driven positioning through integrated diagnostic and analytics offerings. ABB Inc occupies a specialist tier focused on high-voltage applications. Kinectrics and RESA Power represent North American pure-play testing contractors. Asplundh Electrical Testing anchors utility-affiliated service provision. Schneider Electric, Eaton Corporation, and Voltech complete the competitive set across equipment manufacturing and field service integration.
| Leading Market Players |
|---|
| General Electric Company |
| Asplundh Electrical Testing |
| Schneider Electric |
| Kinectrics |
| RESA Power |
| Siemens AG |
| ABB Inc |
| Voltech |
| Eaton Corporation |
| Others |
Supply Flow & Price Mechanics
VLF testing adoption across North Sea offshore wind projects is compressing field service margins while concentrating procurement power among integrated marine contractors capable of bundling submarine cable commissioning with predictive analytics platforms. This technology transition simultaneously elevates equipment capital requirements for service providers and locks out fragmented local laboratories lacking certified marine deployment capabilities.
Pricing Analysis
Warranty bundling separates premium diagnostic contracts from transactional testing engagements, with multi-year service agreements incorporating predictive software access commanding substantial premiums over point-in-time compliance verification. Price differentiation rests on certification grade—ISO 17025-accredited laboratories extract premiums against uncertified regional competitors—and geographic delivery cost, with offshore marine deployments pricing substantially above terrestrial substation work. Pricing pressure intensifies in commoditized insulation resistance testing as Southeast Asian utilities consolidate vendor panels around integrated AMI infrastructure providers. Industrial manufacturing facilities demonstrate highest price sensitivity due to discretionary maintenance budgeting, while transmission operators under NERC reliability mandates exhibit lowest sensitivity.
Supply Chain Analysis
Regional distribution centers in Germany, the United States, and Japan anchor equipment provisioning for high-voltage testing instruments, with hub-and-spoke patterns radiating certified calibration services to field operations. Manufacturing concentrates in Germany for precision diagnostic instruments, the United States for arc-flash analysis equipment, and Japan for transformer core steel used in test apparatus construction. Raw material dependencies draw from Chilean copper for test lead assemblies, Japanese electrical steel for instrument transformers, and German-engineered sensor arrays for partial discharge detection. Single-source vulnerability concentrates in specialized high-voltage cable supply for marine applications. Distribution runs through utility procurement cooperatives and OEM-authorized service networks.
Get the full picture before you read further.
Download a free sample with table of contents, companies, segments, and methodology.
Analyst Recommendations
Digital twin convergence is displacing scheduled maintenance protocols with continuous condition monitoring, compressing traditional offline testing cycles while expanding recurring software revenue streams for integrated platform providers.
For Market Incumbents: Deepen vertical integration into predictive analytics software to defend against pure-play digital entrants eroding diagnostic testing margins. Siemens AG and General Electric Company already anchor this transition through integrated grid solutions divisions. Prioritize certification investment in alternative gas mixture testing protocols ahead of EU F-Gas Regulation phase-down deadlines to capture switchgear validation demand.
For New Entrants and Emerging Players: Regional testing cooperatives in Texas and California municipal utilities represent the most penetrable channel partner type, displacing fragmented local laboratory relationships with single-source NERC reliability accountability. Target arc-flash hazard analysis specialization where veteran technician retirement is creating expertise scarcity. Pursue white-label digital platform partnerships with established equipment manufacturers to bypass capital-intensive instrument development.
For Investors and Strategic Acquirers: Exit pathways concentrate in strategic acquisition by diversified industrial conglomerates seeking diagnostic service capabilities to complement grid solutions portfolios. Long-term viability favors pure-play testing contractors with certified marine deployment capabilities for offshore wind expansion. Watch IEEE revision cycles for extra-high-voltage standards as inflection indicators for certification investment timing.
| Strategic Initiative | Industry Significance |
|---|---|
| Digital Twin Platform Integration | Pairs HiPot testing with predictive analytics for continuous transformer health monitoring across transmission networks. |
| Alternative Gas Certification Investment | Positions laboratories for EU F-Gas Regulation compliance testing of fluoronitrile switchgear insulation mixtures. |
| Marine Deployment Capability Buildout | Captures North Sea offshore wind submarine cable commissioning demand requiring IEEE 400.2-compliant VLF protocols. |
| Utility Cooperative Partnership | Consolidates fragmented municipal procurement relationships into single-source NERC reliability accountability contracts. |
| Smart Meter Testing Scale-Up | Aligns service capacity with Southeast Asian AMI infrastructure deployment schedules in Thailand and Vietnam. |
Methodological Framework
Trade association data, regulatory filings, and customs records anchored secondary inputs, supplemented by primary interviews with utility planning officers, high-voltage testing technicians, AMI procurement managers, and grid modernization program directors. OSHA enforcement documentation, IEEE standards revision records, EU F-Gas Regulation implementation guidance, and Southeast Asian state utility procurement disclosures provided regulatory and demand-side validation. Bottom-up triangulation across service provider revenue disclosures and top-down reconciliation against utility capital expenditure surveys ensured cross-verification of market sizing estimates.
Data-stream reconciliation across equipment shipment records, service contract awards, and utility maintenance expenditure surveys informed the analytical framework. Segmentation modeling spanned service type, end user archetype, testing technology, and application criticality across voltage class tiers and regional regulatory clusters. CAGRs were derived from trend extrapolation of utility infrastructure investment cycles and manufacturing plant safety compliance mandates. Industry-specific forecast inputs incorporated renewable interconnection queue backlogs and submarine cable installation schedules.
Several conditions sit outside the modeled scope, including geopolitical disruptions to copper supply corridors, acceleration of IEEE revision timelines beyond historical cycles, and unanticipated regulatory relaxation of arc-flash verification mandates. Forecasts reflect documented assumptions regarding grid modernization expenditure continuity and technician certification pipeline replenishment. Decision-makers should treat outputs as directional within the stated assumption set.
Need Custom Data?
Can't find what you're looking for? Our analysts can build a custom report tailored to your exact requirements.
1,000+
Global Clients
150+
Countries Covered
65,000+
Reports Available
Frequently Asked Questions
Why Work With MWR
Trusted by 1,000+ businesses across 150+ countries for high-stakes market decisions.
Ready to access intelligence that moves business?
Browse Reports →Trusted by Global Leaders
From Fortune-level organizations to global SMEs, we provide intelligence for high-stakes decisions.
Multi-Language Support
Research available in French, German, Spanish, Chinese, and more.
ISO & IAF Certified
Globally aligned quality standards ensuring methodological discipline and data integrity.
Competitive Relevance
Free inclusion of 3–4 additional companies of your choice in every report.
Customized Insights
Tailored intelligence for market entry, niche expansion, or competitive benchmarking.
Post-Sale Assistance
Dedicated coordination to help interpret findings and address queries post-delivery.
Cutting-Edge Methods
Structured data collection, advanced analytics, and expert validation for reliable forecasts.
Value for Investment
Credible, structured intelligence at a cost that makes strategic sense.
What Our Clients Say
My team needed the real numbers on AI spending for our Reinvention Services work. MarkWide delivered. No fluff, just a clear look at where the money is actually going. It saved us about three weeks of guesswork.
Accenture
We recently leaned on MarkWide Research for a deep dive into the evolving snacking habits within Southeast Asia. Their report on the premium biscuit segment was exceptionally detailed, providing us with the specific consumer sentiment data we needed to refine our regional flavor strategy. It wasn't just a data dump; the cultural nuances they captured helped us avoid several localization pitfalls.
Mondelez
Director of Global Consumer Insights
For a recent engagement in the automotive sector, we needed rigorous, independent verification of EV battery recycling capacities. MWR delivered a report that made our work easier. Their ability to segment the competitive landscape by chemical composition and regional throughput was exactly the kind of 'hard-to-find' intel that our team was looking for.
BCG
We were looking for a report on Xcelerator ecosystem's potential and got in touch with MarkWide's team through one of my old colleagues who worked with them in the past. Their research team was incredibly polite and were always available for us which was important for my team as this was a custom project. Their methodology for tracking industrial IoT adoption gave our R&D heads the clarity needed to prioritize our next-gen sensor development.
Siemens
Head of Industrial Digitalization
During a recent M&A project, we needed a fast, reliable breakdown of the Fintech landscape in Southeast Asia. MarkWide came through with a report that was actually readable and focused on the metrics that matter. It saved my team a good week of primary research, which, given our timelines, was a massive win.
KPMG
Advisory Partner
We tapped MarkWide Research for a deep dive into the ESG reporting software market. At Deloitte, our clients expect us to have the most current insights, and this report didn't disappoint. It provided a breakdown of the competitive field that was far more detailed than what we were expecting.
Deloitte
Lead Consultant, Sustainability Services
For our semiconductor division at Samsung, the supply chain forecast from MarkWide was incredibly useful. It provided a realistic outlook on raw material availability that helped us refine our production timelines. No fluff, just the data we needed to make a tough call.
Samsung
The value for our organization comes from three things: depth of research, specificity of segments and being easy to work with. As important as the first two are, the third can't be underestimated. MarkWide Research, maybe more than any other research vendor, wants to know what is top of mind for our team and what big questions we are grappling to answer. Their customer first approach and high value engagement model have given us great analysis and excellent value for money.
3M
I can share that it was a positive experience wherein MarkWide Research demonstrated flexibility to adapt to our needs and delivered an excellent report that fits all our requirements. Personally, I liked the timely follow up by the team and we will definitively reach out in case more research support is required.
VITO
Related Reports
Test and Measurement
Digital Weighing Terminal Market
Test and Measurement
Digital Battery Internal Resistance Tester Market
Test and Measurement
Data Center Testing Market
Test and Measurement
Coaxial Profile Projectors Market
Test and Measurement
EMC Shielding and Test Equipment Market
Test and Measurement
Dew Point Apparatus Market
Test and Measurement
Battery Testing and Inspection Equipment Market
Test and Measurement
Four-Quadrant Battery Simulator Market
Test and Measurement
Metrology Systems Market
Test and Measurement
Ground Resistance Testers Market
Test and Measurement
Noise Vibration Harshness (NVH) Testing Market
Test and Measurement
Radiography Test Equipment Market
Test and Measurement
One-Box Testers Market
Test and Measurement
Automated Optical Inspection Market
Test and Measurement
Ethernet Test Equipment Market
Test and Measurement
Satellite Communications and Direct-to-Device RF Test Platforms Market